交房即办证:特色预售制改革的诚意依旧不够
原创 王克丹 2026-08-28 21:53 安徽
特色预售制不可维系,改革迟滞与信用修复问题
近期,住建部、自然资源部、金融监管总局联合印发最新《关于完善商品住房销售制度的通知》,再度明确全面推进新建商品房“交房即办证”常态化落地,同步优化新房网签、验收备案、不动产登记、按揭抵押全流程并联办理,推进现房销售、所见即所得,试图通过制度流程优化破解长期存在的交房滞后办证、产权悬空、权益不明等楼市顽疾。本轮新政被视作预售制转型、修复楼市生态的关键举措,看似补齐了新房交易的最后一环便民短板、强化了购房者的基础权益保障,但透过政策表象来看,此次改革依旧是市场倒逼下的修补式调整,并未触及预售制高杠杆运行、权责不对等的核心病灶。核心就是期待自我改革取代博弈机制来延续房地产的行业信用!
而当前新房销售最大的症结,恰恰是行业信用彻底透支。过去房地产链条上的所有分利方,都不曾真正敬畏信用,一味最大化自身收益,却将所有风险与代价转嫁给购房者。当这套庞氏结构彻底崩塌,房企凭借有限责任隔离风险,即便口碑崩塌、舆论诟病,已然形成的巨额代价,最终还是由购房者承担。市场出现了极其荒诞的现象:购房者倾尽毕生积蓄买房,却姿态卑微,被动求助各方解决本不该存在的办证、交房难题;更离谱的是,房企将本该依法履行的基本义务,打折兑付、被动履约后,反倒被包装成绩效大肆宣传。
前期无数购房者踩坑吃亏,后续购房者即便再谨慎,也能清晰看见过往风险。即便行业、政策不断抛出利好承诺,即便可以通过限购政策约束购房行为,却无法倒逼购房者无视风险、盲目入场。尤其在经济增速放缓、居民收入预期不稳的大背景下,新房的信用短板被无限放大。
当下的预售制改革,本质是被动倒逼式改革,而非行业主动纠错、规避预售制固有风险的自觉变革。核心诱因在于,限跌令叠加预售制的长期风险,彻底扭转了新旧二手房的市场格局,二手房相对优势持续凸显,成交规模反超新房。并非二手房产品力有多优质,反观楼市高峰时期的新房产品,普遍存在超高层、高密度、层高低、公摊高、居住舒适度差等硬伤,即便如此,二手房依旧比新房更好卖。
市场理应换位思考:购房者宁愿选择折旧、老旧的二手房,也不入手全新商品房,核心无非是信用靠谱、价格真实。长期以来,限跌令强行托底新房房价,即便价格远超市场真实承受能力也不允许合理回调,最终造就了畸形的市场数据:70城新房价格数据看似平稳好看,二手房价格普遍暴跌30%已成常态。表面稳住了新房账面市值,代价却是彻底透支了楼市流动性。
这种被动改革的核心信号十分明确:市场已经彻底失去信任。如今购房者买新房,只认准准现房、现房,房企再花哨的规划宣传、营销包装,都无法撬动市场信心。
再聚焦最为突出的办证难题,这也是我们此前深度讨论的核心问题。很多项目交房后,房企会以各类理由安抚、让利,劝导购房者暂缓办证,其背后根源,正是房地产过去长期依赖的高杠杆运作模式。房企将土地、在建工程整体抵押融资,理论上必须依靠卖房回款,逐套向银行赎楼解押,才能为购房者办理分户房产证。
但在流动性危机爆发后,房企的资金逻辑彻底扭曲:收取购房者的首付款、按揭回款后,并未定向用于赎楼解押、解除房屋抵押桎梏。这就形成了行业典型的风险悖论:房屋本身背负房企的在建工程抵押,购房者又为这套房产办理个人房贷、再次抵押,个人按揭放款流入房企账户,本该用于置换、清偿原有开发债务、解除抵押,最终却被挪作他用。
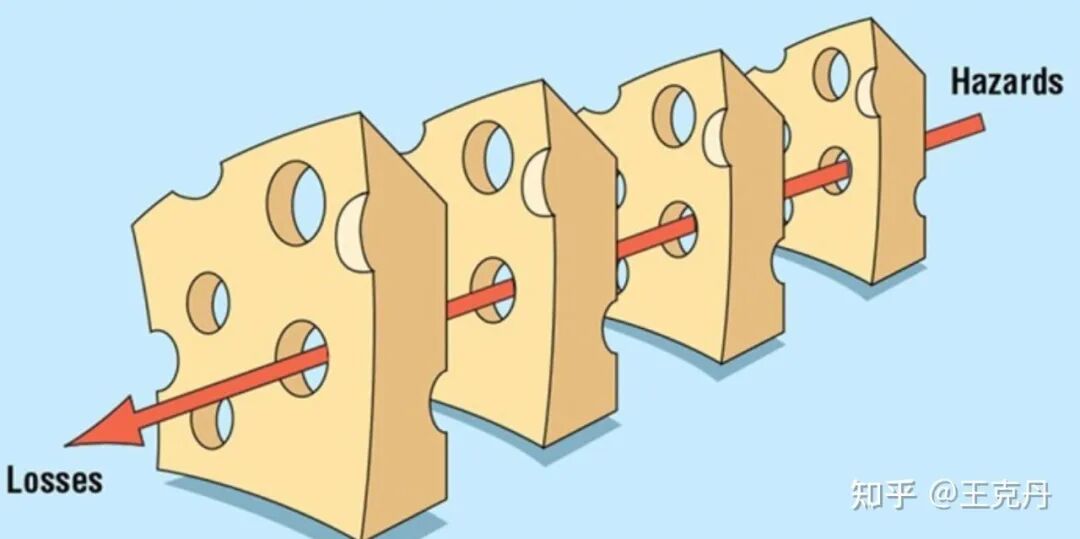
深究根源,我国过去以土地财税为核心的地方财政体系,是风险滋生的底层逻辑。土地出让收入不仅体量庞大,更关键的是资金使用自由度极高,与流程严苛、监管透明的一般性公共预算收支截然不同。在单一的土地财政利益导向下,所有前置的风险防控、监管机制,都会形成典型的瑞士奶酪击穿效应:层层风控防线的漏洞持续对齐,所有风险保障体系被逐一击穿,预售制的结构性风险彻底爆发。
真正的改革,核心是回归平等契约的底层逻辑。购房者不能始终处于被动接受规则、被动承担风险的弱势地位,必须拥有参与政策共建、反向制衡、维权反制的能力。
举例而言,针对房屋交付质量不达标、延期交房、逾期办证等常见问题,需要建立权责对等的刚性规则:出现交付违约、延期交房问题,监管账户资金不仅要全额退还购房者首付,还需按LPR计息赔付购房者资金损失;同时支持购房者自动解除个人房贷合约,斩断不合理的债务捆绑。银行若未履行资金监管、风险把控责任,对应的风险与损失由银行自行承担。
这套机制的核心,是实现权利与义务完全匹配:付费买房的购房者,必须拥有话语权、否决权和维权权。这类改革或许会略微放缓楼市开发周转速度,但过去房地产高速扩张、只求效率无视公平所付出的社会代价、民生代价,早已足够惨痛。
整体来看,当前政策确实有重塑行业信用的意图,也在逐步推行现房销售、弱化房地产金融庞氏属性、降低杠杆风险。但不可否认,改革诚意依旧不足、力度依旧偏弱,本质仍是市场用脚投票倒逼出的被动调整,对购房者的权益保护依然存在明显短板。
当前改革并未明确、细化房企违约后的刚性惩戒机制,也未赋予购房者有效的反制渠道,无法从根源杜绝房屋质量、金融抵押、逾期办证等固有风险。站在土地财税、土地财政的发展视角,现有改革足以维稳、控风险;但站在居民居住属性、民生权益、市场公平的视角,这套改革显然治标不治本,诚意匮乏。加之行业前期透支信用、伤害购房者的行为过于密集,即便出台优化政策,市场信用的修复也需要漫长周期。
我始终坚持一贯的观点:当断不断,反受其乱。房地产行业的产能出清、模式迭代已是大势所趋、不可逆转。与其被动修补、拖延维稳,不如借助本轮行业出清周期,彻底重构房地产制度体系,实质性抬高购房者的博弈筹码、补齐权益短板。这是我自2020年以来对房地产行业的核心判断,即便当下行业处于深度出清周期,这一判断依旧成立。