止盈计划
原创 也谈钱 2026-09-10 13:39 德国
最近常被问到,现在是不是牛市中后期了,应该如何考虑止盈计划
目前大家看的是牛尾行情,有止盈或者提现的计划吗?
现在是不是到牛市中后期了,要把手上的基金全部清掉吗,还是用方式什么判断是不是到高估了。
分享几个我自己比较喜欢的思路,供大伙参考:
主动基金,可以看偏股基金指数 3 年滚动年化收益达到 20~30%,目前是 10%,还有空间。
选择主理人有明确止盈计划的投顾,这样就不用自己操心了,可以一直拿着。投资不是越折腾收益越高,有些时间花在工作和生活上更有性价比。
海外资产,可以不止盈,定期再平衡为主。尤其投资海外成熟市场的基金,波动率比较低,止盈的意义不大。
1、
先说可以不止盈的情况。
大伙如果习惯在 A 股投资,容易有必须止盈才能留住利润的思维惯性。但实际上,止盈是有前提的。股票市场越成熟、波动越小,止盈的价值越低,甚至会拖后腿。
假设一个极端情况,某笔投资没有波动,就稳稳每年涨 6%,就任何时间都不该止盈。
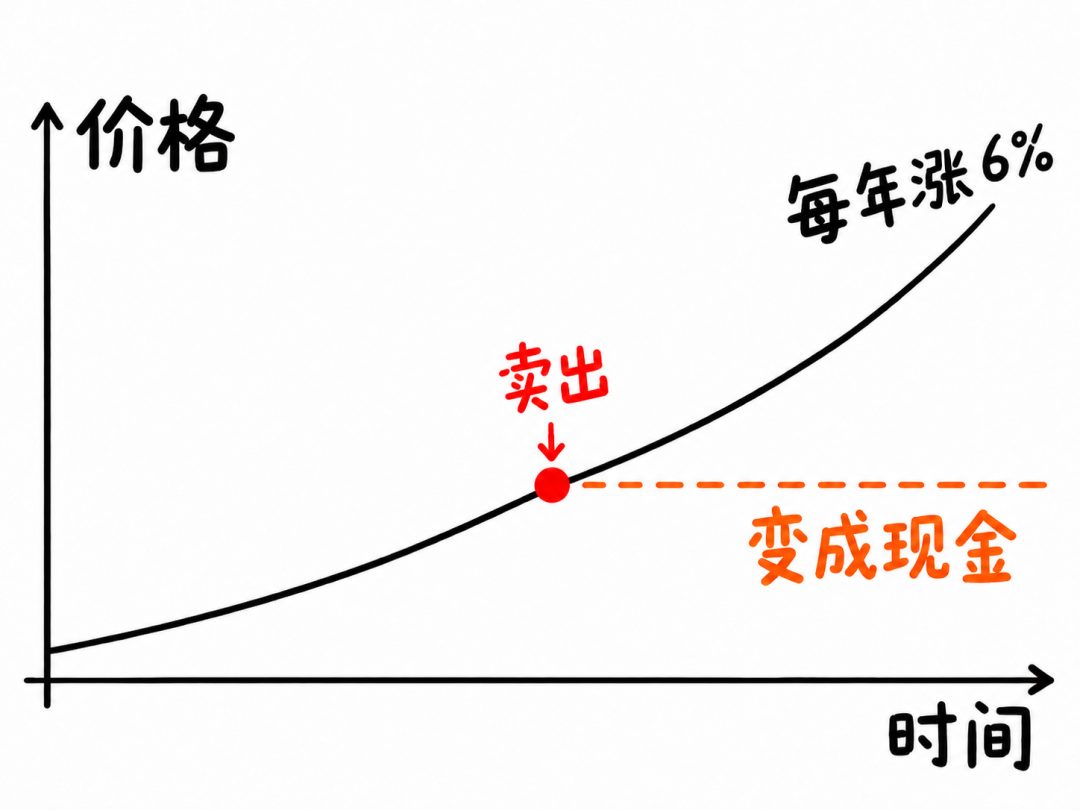
所以如果资产波动比较低,比如投向美股、欧股的 QDII 基金,我更倾向不止盈。重点关注自己什么时间用钱,平时再平衡,用钱前 3-5 年开始分批变现即可。
这方面也有统计数据。
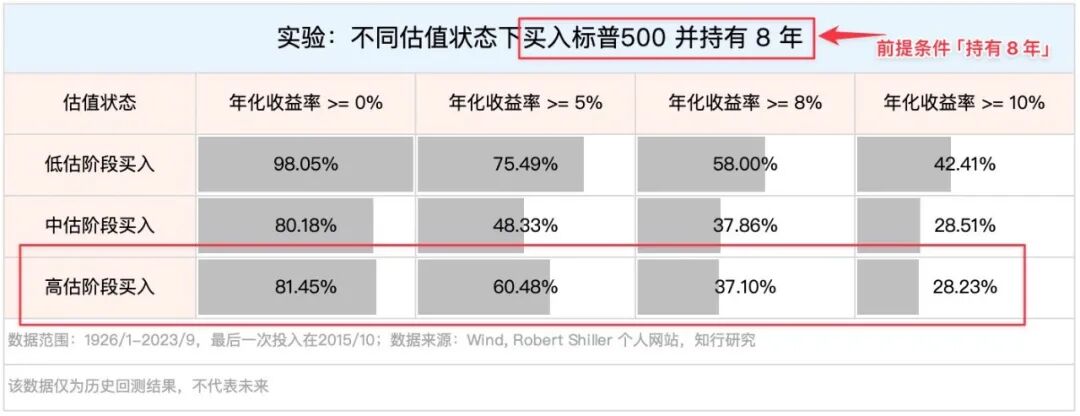
在 A 股过往规律很明显,估值越高,后面几年预期收益越低。
但换到美股,有知有行做过一组历史回测:在不同估值时买入标普 500,再持有 8 年。结果发现,高估时买入,相比正常估值买入,并没有明显更差 👇 这也是我不愿意仅仅因为「感觉贵了」,就卖出美股宽基指数的原因。
大伙可以观察下,美国写给普通人的理财书几乎不讲止盈,都是定投然后一直拿着,最多定期再平衡一下。直到用钱前几年。朴实且枯燥。
反过来波动越大,高点越高、低点越低,高点会透支未来涨幅,止盈才有意义,能帮我们留住利润。
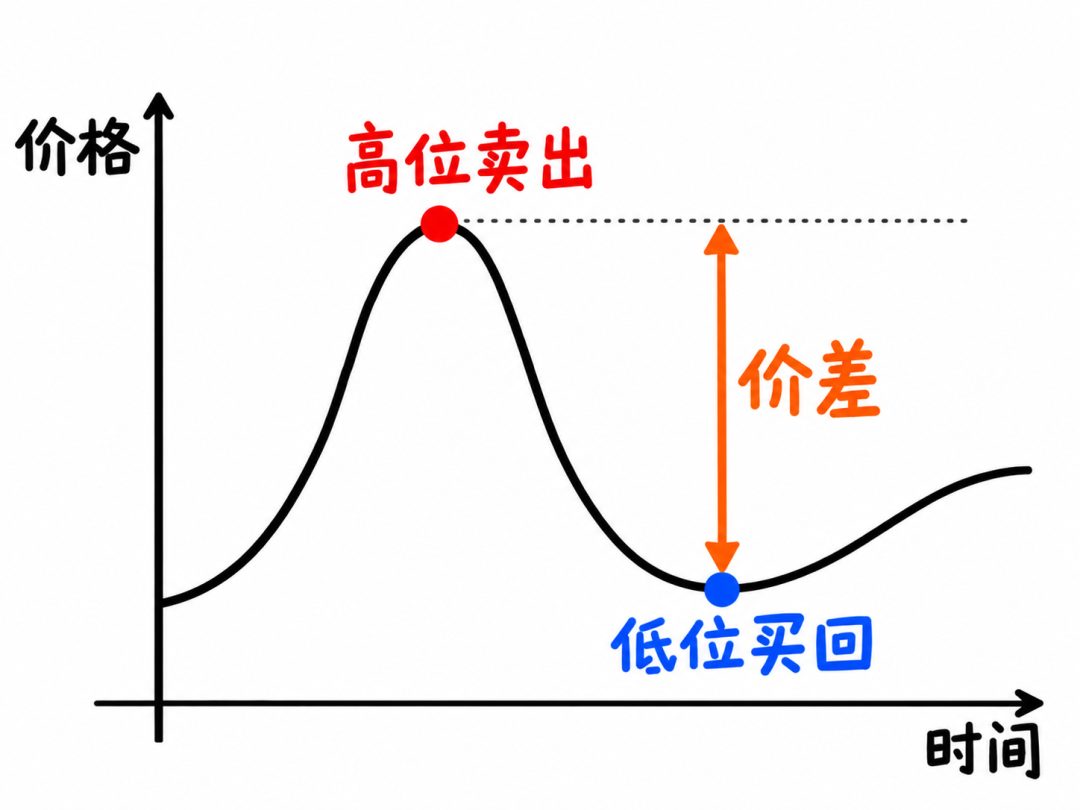
过去几年,投资 A 股的伙伴经常后悔「当初应该止盈的,现在利润都吐回去了」。而买过美股的伙伴经常后悔「当初不该卖的,错过这么多收益」。
2、
说两个我比较认同的止盈思路。
相对容易估值的资产,比如指数基金,可以参考 PE 市盈率、PB 市净率和股息率来估值。
举个更贴近生活的例子,来说明它们都是什么意思。
假设你想盘下楼下的早餐店。算了一笔账,店铺+设备+存货,减去贷款,净值 50 万,早餐店每年净赚 10 万。老板开价 60 万,想把整家店卖给你。
市盈率 PE 就是 6 倍:花 60 万,买下一门每年赚 10 万的生意。相当于付了它 6 年利润的价钱。
市净率 PB 就是 1.2 倍:花 60 万,买下账面值 50 万的净资产。
每年赚到的 10 万,不一定全能拿回家。假设一半留在店里,更新设备、周转经营,一半拿回家,每年就是 5 万。
股息率就是 5 ÷ 60 ≈ 8.3%:相对于买店花的钱,每年有多少现金分到你手里。
同一家店,如果盈利、净资产和分红都不变,老板把报价从 60 万涨到 100 万,PE 就从 6 倍变成 10 倍,PB 从 1.2 倍变成 2 倍,股息率则从 8.3% 降到 5%。
如果你是买家,肯定希望卖家开价越低越好,也就是希望 PE、PB 低一些,股息率高一些。
如果后来又有人想买你盘下的早餐店,那你肯定希望对方报价越高越好。所以希望 PE、PB 高一些,股息率低一些。
虽然还有很多细节没有考虑,比如早餐店今年赚 10 万,未来能不能一直这么赚;店铺净值 50 万,但会不会有价无市,卖不出去……但总的来说,这就是估值基本的逻辑。
……
但也有些资产没那么容易估值,比如主动基金。没法实时知道基金经理持有什么、持有多少,这种情况我更倾向于看历史规律。
比如回看前几轮行情,代表主动基金的偏股基金指数相比底部的涨幅,我认为值得止盈的大行情,都有 100% 以上的涨幅 👇
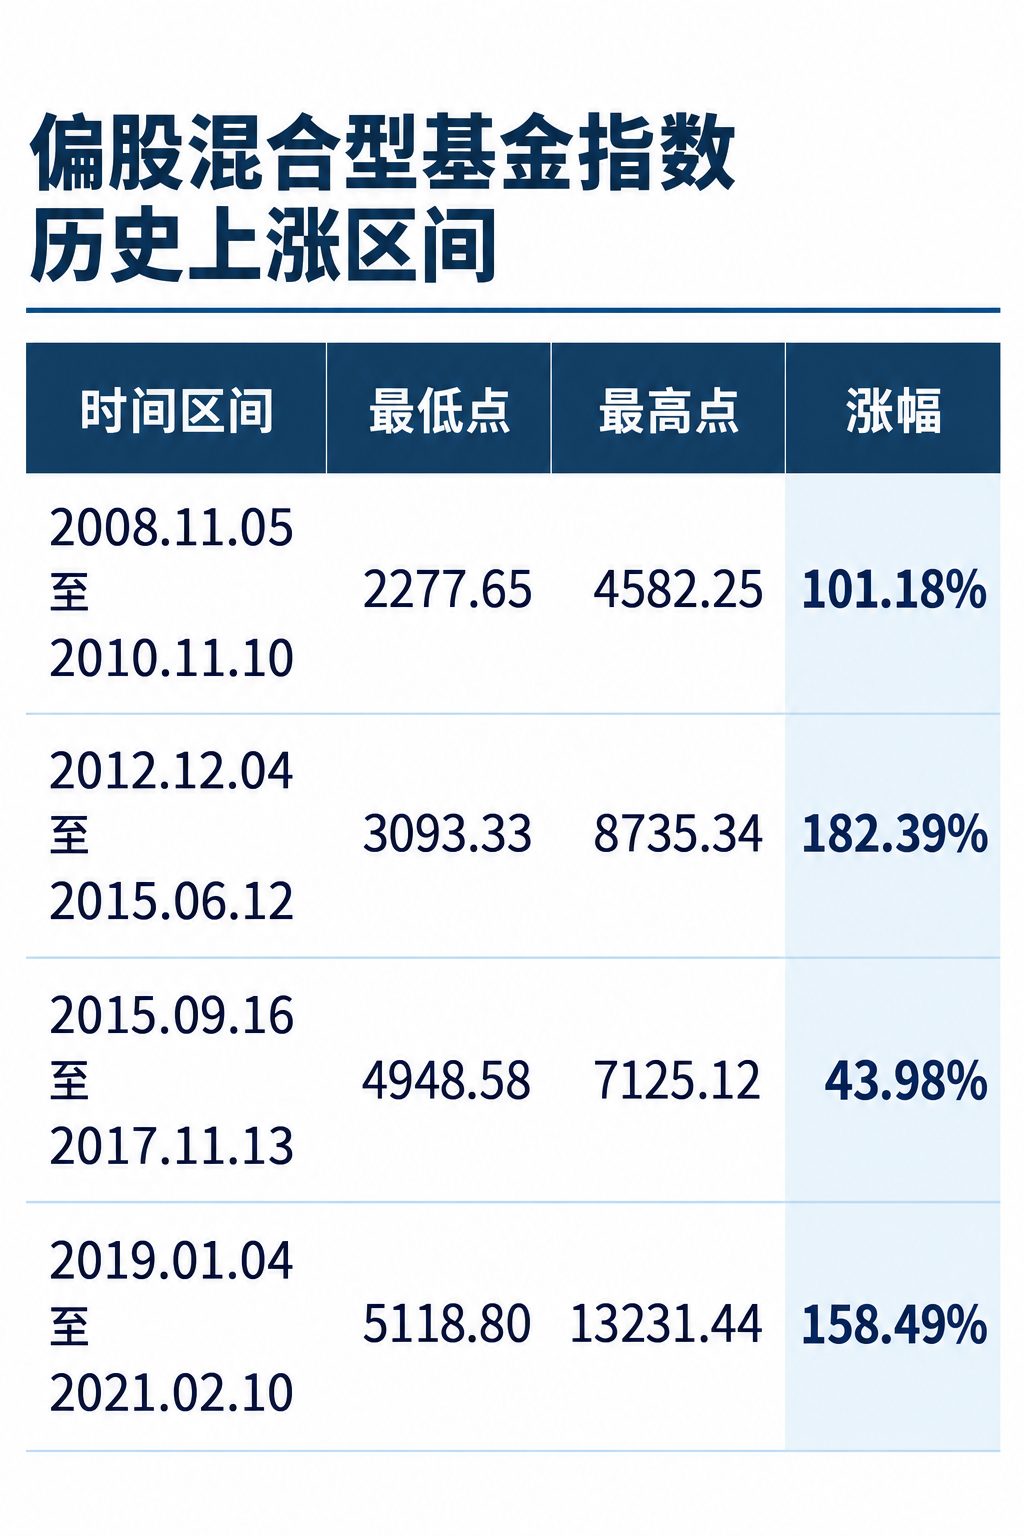
可以参考历史规律再打个折,来做止盈计划。
主动基金我看的就是这类指标——偏股基金指数三年滚动年化收益,以往达到 30% 就是高点了。可以考虑从 20% 开始分批止盈。
大伙可能会问,如果计划是 20% 开始止盈,结果涨到 19% 就跌回去,那不怕拍断大腿吗?
对此我是这么想的:
如果止盈是为了以后低价买回来,那卖出只做了一半,还要考虑什么时候买回来。卖得合适、买得回来,两件事都做好,比单纯卖出更难。只有涨得足够高,未来低价接回来的空间才足够大。如果跌了 20% 就触底反弹重新上涨,底部我们可能觉得「还要跌,再等等」,很难买回来。
所以最好等明显高、甚至离谱高再行动。否则就继续拿着,哪怕被说「如果你当时卖了,现在就…」。总想着卖,就拿不住大部分涨幅。总想着回本就卖,就总在回本。
3、
也说一个很普遍,但我不太认同的止盈方式——「赚到 XX% 我就卖出」。
举个有点极端、但很好理解的例子。
假设现在金价 1000 元/克。一天晚上,朋友急需用钱,但这时候金店都关门了。他等不到明天,愿意每克 500 元卖给你(别怀疑,你就是有这么好的朋友)。
你买了。
后来另一个朋友听说了,愿意出更高的 750 元。你要不要「赚了 50% 我就卖」,赚 50% 已经很知足了?
你大概率不会,因为等到第二天金店开门,就能卖到 900 多。
假设情况反过来,你被人忽悠了,1000 元金价,你 1100 买的。这时候有个更傻的,愿意 1200 从你手里买走,你要不要「等赚 20% 再卖」?
现实情况比这个更复杂,不像金价,我们很难准确估计手里的基金当前值多少钱。但根本问题在于——赚多少取决于买入价格,这和该不该卖是两码事儿。
所以我还是更倾向于前面的估值方法,去模糊判断目前「金价」是多少,而不是自己目前赚了多少。
4、
止盈前,还有个问题值得提前想一想:卖出来的钱,准备干什么?
不然容易拿着投资时想卖,变成现金后又觉得烫手,再到处问:“现在手里有一笔钱,应该怎么配置?”
如果这笔钱要拿去消费、改善生活,那很好,投资完成了它的任务,投资就是为了更好地生活。但如果它依然是笔长期闲钱,卖出以后,我们还得继续打理它。
因为怕跌而卖出,又因为怕错过而买入,很容易折腾一圈,回到原来的位置。
所以我会尽量在卖之前,先想好这笔钱的下一步。留作生活费、降低风险、等待便宜,或者换入更合适的投资,都可以。关键是想清楚,为什么这么做。
换个角度看,很多投资之所以一直拿着,也是因为如果变成现金,我还是想买它们。
5、
因为未来无法预测,我们很难找到一个完美的止盈计划。
没卖,跌了,会后悔当初没止盈;卖了,继续涨,会后悔跑得太早。卖掉一半,涨了嫌卖多了,跌了嫌卖少了……总能事后找到一个「当初那样做就好了」的更优解。但做决定时,我们并不知道后来会发生什么。
所以制定止盈计划时,我会尽量把几种可能都想一遍:继续涨怎么办,跌回去怎么办,卖完一直等不到买回的机会又怎么办。
把各种后悔遗憾放在一起比较,选一个总体上后悔最小、自己能执行下去的方案。
比如对我来说,没到止盈条件就跌回去,虽然会遗憾,但这笔钱暂时不用,我愿意继续持有。反而如果早早卖掉,后来错过收益、一直买不回来,可能更让我难受。所以我的计划会倾向于多拿一会儿,等明显高估再分批行动。
大伙的用钱时间、承受能力不同,选出来的方案也可能不同。
最理想的情况是,即使后来发现“当时换个做法会赚得更多”,也能坦然说:考虑到当时知道的信息和自己的情况,这个结果我也可以接受。
财务自由:我的财务自由实证之路
投资笔记:十年之约
抵御风险:8 月保险推荐
干货汇总:财务自由路上应该了解的每一个问题