认知高于能力,能力大于投资
原创 辉哥奇谭 2026-08-31 21:45 北京
巴菲特有句常被转述的话:「第一条规则是永远不要亏钱,第二条规则是永远不要忘记第一条规则。」道理人人会背,但如何才能做到?
巴菲特有句常被转述的话:「第一条规则是永远不要亏钱,第二条规则是永远不要忘记第一条规则。」
道理人人会背。但经常有朋友问我:辉哥,道理我都懂,落到自己身上,到底怎样才能做到?
我的答案是一句话,一个排序:认知高于能力,能力大于投资。这个排序保持住,虽然不能保证你一定不亏钱,但能大大降低亏大钱的概率;排序一旦倒过来,亏钱的风险会高出很多。
这句话是有渊源的。十五年前,2011 年年初,我在《程序员》杂志写过一篇文章,题目叫《我的成长经历与心得:眼界高于能力,能力大于所得》,讲的是职业发展。当年我举过一个例子:你值七千元的月薪,拿六千可能是更好的数字,中间那一千元不是吃亏,是留给领导的加薪理由,也是留给自己的上升空间。为什么这样说?我在文章中解释过,这里不再赘述。当然,这件事的反面似乎更容易理解:如果你拿着明显高于实际能力,高于自己身价的薪资,大家都会觉得你「太贵」,「不值」,这时候根本谈不上「职业发展」,连基本的「职业安全」都很难保证。
多年过去,我把同一条公式搬进了投资,只换了三个词:眼界换成认知,所得换成投资,似乎也是成立的。
先把三个词说清楚。
认知,是你对一门生意的理解。这家公司怎么赚钱,护城河在哪里,长期盈利能力如何,大概值多少钱。价格是市场给出的预期,价值是这门生意本身的实际。认知,就是你看穿两者之间差距的能力。能力,是你把认知变成动作的本事:做研究的功夫,遵守纪律的定力,扛住波动的心态。而投资,则是你真金白银实际下注出去的钱,也就是仓位。
三个东西人人都有,差别全在排序。
先说为什么认知要高于能力。
说白了就是一句话:你动手的范围,必须小于你搞懂的范围。研究可以铺得很开,动手要收得很紧。去年我写过一篇文章《错过一次 2000 倍投资,我会后悔吗》,讲的就是比特币。我的回答是不后悔,因为它在我的认知边界之外:我拿不出一套让自己信服的方法,算出一个比特币应该值多少钱。看不懂的东西涨上千倍,也和我无关。这不是错过,是纪律。
巴菲特在 1996 年致股东的信里写过一段话:
You don't have to be an expert on every company, or even many. You only have to be able to evaluate companies within your circle of competence. The size of that circle is not very important; knowing its boundaries, however, is vital.
大意是:你不必懂每一家公司,甚至不必懂很多家,你只需要能评估自己能力圈之内的公司。圈子有多大不重要,知道边界在哪里,才至关重要。
注意最后半句。大多数人焦虑的是自己的圈子太小,真正致命的是不知道边界在哪。能力圈外一步,事情就更依赖运气,你也更容易暴露在自己无法评估的风险里。认知高于能力,就是永远在圈内、离边界还有一段距离的地方活动,这样做的一大好处是确保了投资的「安全概率」。
再说为什么能力要大于投资。
钱投出去的那一刻,事情就变了。波动不再是一个概念,它每天真实地作用于你的心态。跌了百分之十,认知告诉你「生意没变」,账户金额却在告诉你「钱在失血」。这两个声音哪个占上风,不光看你读了多少书,很大程度上取决于投入资金的比例和你的承受力,谁压过谁。在账户波动对心理影响这件事上,把自己当成一个常人,一个普通人,而不是圣人。接纳一件事:账面浮盈会令你开心,账面浮亏会令你痛苦。而投资这件事对人性最大的挑战就包括:你看账户数字越多就越痛苦,因为市场中价格不断波动,而你一年之中天天盯着看盘,「价格下降」的次数似乎比「价格上升」更多。
投入资金的比例一旦超过承受力,动作很容易变形:该继续投入的时候不敢增加投入,该稳稳持有的时候拿不住,最后在最便宜的时候却忍痛割爱。到这一步,显然是资金的配置出了问题。
我有一位早已财务自由的朋友,说过一句让我印象很深的话:自由,是欲望和能力之间的空间。能力高一些,欲望低一些,中间的空间就大一些,人就自由一些。我发现安全是同一个结构:安全,是能力和下注之间的空间。能力高一些,下注低一些,中间的空间就大一些,钱就安全一些。
这个「空间」,就是缓冲垫。认知高于能力,是一层缓冲;能力大于投资,又是一层缓冲。两层缓冲都在,你承受波动、坚持长期持有的可能性就大得多,投入的钱也才有机会等到价值兑现的那一天。
反过来,危险的错位有两种。
一种是认知低于能力:手比脑快。会开户,会下单,敢重仓,认知却跟不上动作,简单点说:没有在认知上花足够多的时间。这种情况,钱容易投出去,但后面的结果就只能「听天由命」了。
另一种是能力低于投资:判断方向是对的,但资金却超配了。要么是一项投资在总体金额中过多,要么是加了杠杆。这两种情况,通常会放大市场波动对你的心理扰动,更容易让你过早的下车,甚至是承受不该有的损失。
怎么做出改变?有三件可以做的事情。
第一,写出自己的能力圈,如果只是研究清楚了指数基金,甚至是某一类型的指数基金,知道其原理,理解其规律,那么把能力圈画在这类指数基金上,不丢人(甚至我觉得99%的人其实应该投资指数基金,而非个股。原因是什么?这在后面的知识星球语音中会详谈)。如果只是了解某个行业,甚至某家企业,那么把能力圈限制在这个行业,甚至这个企业上,同样不丢人。只要有耐心,赚钱的概率会大很多——当然,只押一家公司,集中风险也确实更高,这一点要想清楚。我自己长期持有,并真正赚到钱的,也就是两家公司。
第二,闲钱投资,无论是第一笔投资,还是后续的所有投资,都只用「闲钱投资」,即这笔钱不取出来,不会影响生活。为什么这件事很重要,《穷查理宝典》在概括查理·芒格的投资原则时提醒过:除非万不得已,永远不要打断复利的过程。这意味着,如果你把生活所需的花费甚至是救命钱放在市场中,心情随着市场波动出现更大的波动是必然的。到底什么是闲钱?有多少金额?有多大比例?来自哪里?这就需要你做个人/家庭资产的盘点了(参考文章:《大部分人一辈子,没有做过一次家庭财务盘点》)
第三,每次决定投资之前,问自己两个问题。首先:知道你拥有什么公司的股票,并且知道你为什么要拥有它。你持有这家公司的理由,是否能在两分钟内讲给一个十岁小孩听。其次,买入一只股票,就要做好它回撤的准备,并且安之若素——前提是你依然认可自己持有的这家公司。换言之,你投资的公司如果市场价格下降很多,你还睡不睡得着。第一个问题其实来自彼得·林奇(Know what you own, and know why you own it),第二个来自巴菲特(You've got to be prepared, when you buy a stock, to have it be down 50% or more and be comfortable with it)。
至于我自己,在过去十几年的投资生涯中,所重仓的公司经历了几多风雨,我都安然处之,并最终受益。
说到底,投资始终是一个要通过面对未来不确定性获利的工作,面对不确定性,降低风险最有效的方法就是巴菲特的老师格雷厄姆所强调的「安全边际」。说简单点,就是凡事留有余量,因为你无法确保自己的判断是100%的准确。巴菲特执掌的伯克希尔,1965 年以来每股市值的年复合增长率接近 20%——这个成绩背后当然不止一个原因,但「安全边际」是他一辈子都在强调的底线。
职业上,眼界高于能力,能力大于所得,余量是上升空间;生活里,能力高于欲望,余量是自由;投资中,认知高于能力,能力大于投资,余量是安全。
余量看起来是浪费,其实是保险。桥的承重要远大于桥上车辆的重量,桥的可靠性才有保障。你投出去的每一分钱,都应该有厚厚的安全垫。这样,无论市场怎么波动,你遭遇永久性损失的概率都会大大降低——不是因为运气好,而是因为你永远留着退路。
——
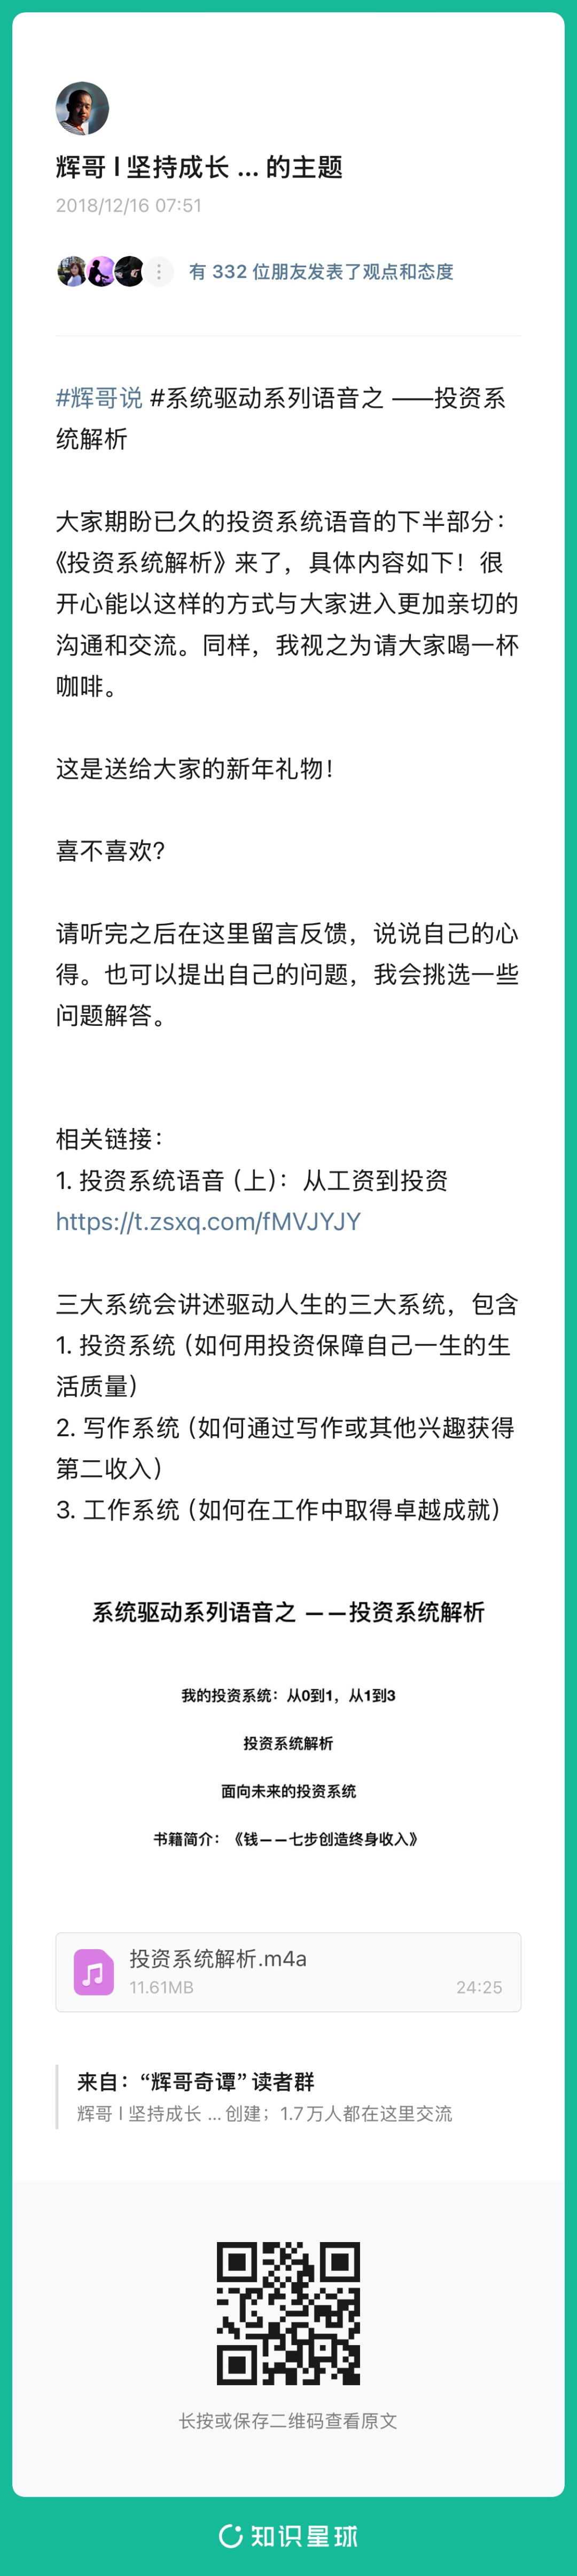
这篇文章讲的是投资里的排序,而排序不是凭空来的。道理很容易理解,但如何成为我们的实践?一些亲身经历能带给你更大的启发,比如我在知识星球讲过一期语音《辉哥的投资系统解析(下):如何创造终身收入》,从我妈炒股给我的教训(我的投资系统 v0.9)讲起,到 2008 年拿着十几万闲钱入场、边投边亏、第一次真正懂得巴菲特那句「永远不要亏钱」,再到后来建立「好公司打折时大量购买」的系统——在苹果和茅台不被看好,股价暴跌时加大投资力度,这些都在语音中一一讲述。文章讲的是道理,但我发现亲身经历给人更多启发。感兴趣的辉友,欢迎来星球回听。
点击「阅读原文」
加入辉哥的知识星球
跟辉哥和1.6万辉友一起
探寻财务与精神自由之路