【开源报告】近30日全球安全态势-美国视角下的中美竞争
原创 丁爸 2026-10-17 16:29 美国
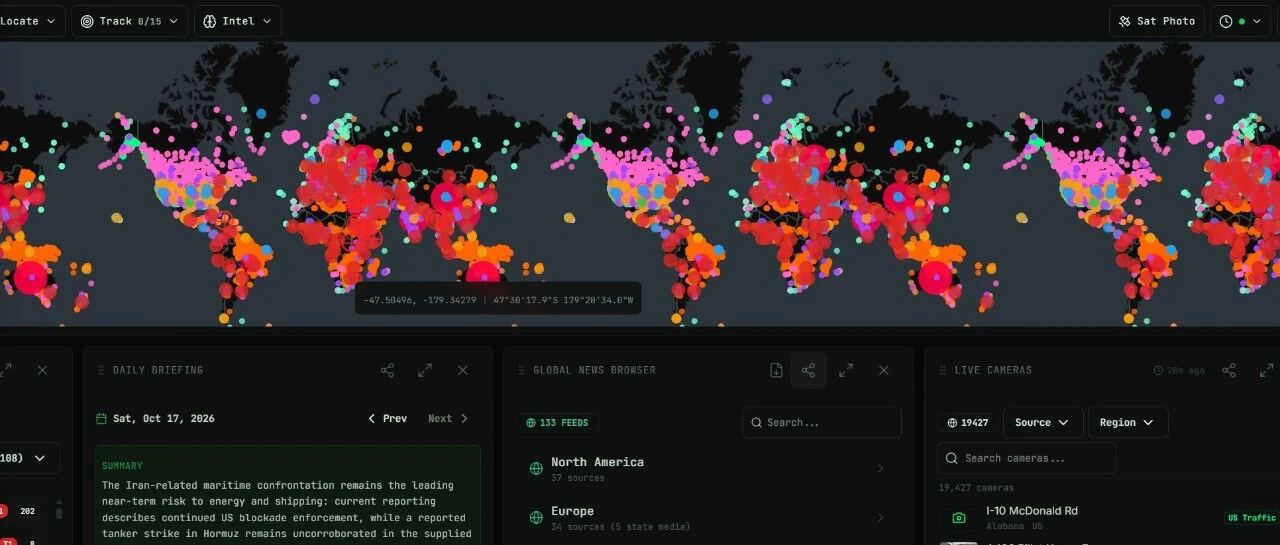
全球安全由三场战事主导:海湾"伊朗战争"、俄乌能源基础设施战、也门胡塞与沙特的直接冲突。三者同时消耗美国的军力、资金和政治资源。油价居高不下,Brent现货126.55美元,美国战略石油储备充满率只有38.9%。中美最可能的格局是"有管理的竞争",而不是全面对抗。
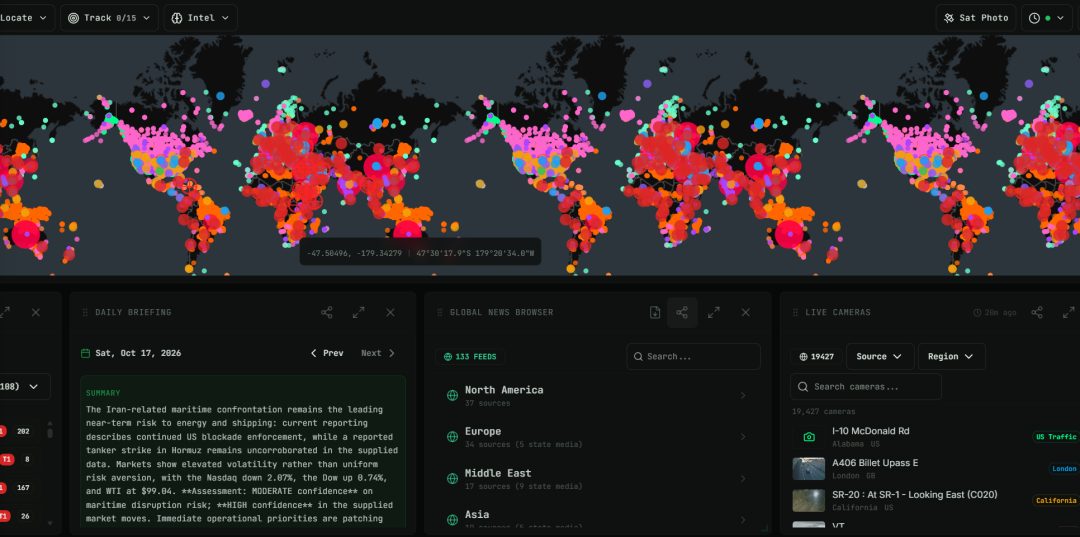
摘要:
近30日安全态势:全球安全由三场战事主导:海湾"伊朗战争"、俄乌能源基础设施战、也门胡塞与沙特的直接冲突。三者同时消耗美国的军力、资金和政治资源。油价居高不下,Brent现货126.55美元,美国战略石油储备(SPR)充满率只有38.9%。
美中竞争判断(中等置信度):最可能的格局是"有管理的竞争",而不是全面对抗。竞争焦点在关键矿产、数字与太空基础设施、能源供应、海上通道和安全伙伴关系,不在传统基建融资规模上。
一、近30日全球态势
1. 海湾与中东(最高烈度)
- 伊朗战争。
据Reuters(经X转引),自2月28日以来,伊朗及其代理力量对七个海湾国家的84处基础设施实施了至少135次导弹和无人机打击。
- 美军动向。
美国副总统万斯称美方已损失约20名军人。伊朗军方称正在加强防空,以应对美国可能的新一轮攻击(10月16日)。
- 霍尔木兹与海湾海上事件。
IRGC称一艘VLCC超级油轮在霍尔木兹触雷起火(10月17日)。OSINT账号质疑是巡航导弹所致,这一点未经证实。
UKMTO报告,一艘油轮在朱拜勒东北68海里被“不明弹丸”击中(10月16日)。
阿联酋附近有油轮遭无人机袭击,船上有22名印度船员(约10月10日)。
美军中央司令部在阿曼湾“拦阻试图突破封锁的货轮”(10月13日)。官方标题没有说明封锁对象,推测与伊朗有关,未证实。
- 也门。
胡塞导弹袭击利雅得机场,致3名沙特公民死亡,数百架次航班取消(约10月10日)。
胡塞袭击亚丁总统官邸,据OSINT报道造成6名沙特军人死亡。
沙特空军在塔伊兹等地空袭胡塞目标。联合国WFP称战事使80万人无法获得援助。
- 加沙、叙利亚与以色列。
加沙“停火”下的定点空袭仍在继续。
联合国安理会通报了约旦河西岸定居者暴力。
以军在叙利亚南部的突袭加剧当地民生压力。
以色列大选临近,政局变动。
2. 俄乌
俄方单夜出动332架无人机,其中289架被击落(10月17日)。基辅部分地区断电,全国约100万人受影响。
乌方无人机袭击俄罗斯苏尔古特凝析油厂,距乌克兰边境约2,400公里(OSINT,未证实)。俄方称一夜拦截144架飞向莫斯科的无人机(TASS,立场性来源)。
黑海商船遭无人机袭击,战火逼近保加利亚海岸,保方已向北约请求增援。
- 美国政策转向:
特朗普暂停了《格雷厄姆法案》下的对俄制裁,包括对俄能源主要买家的100%关税条款,且未设期限(BBC、Al Jazeera、TASS,10月17日)。SpaceX受白宫指令限制了乌克兰的星盾/星链军用服务。美乌关系公开恶化。
欧盟峰会把乌克兰融资等关键决定推迟到11月和12月。
3. 非洲与人道危机
- 苏丹:
联合国安理会10月16日听取通报。无人机打击和“厄尔尼诺干旱”正把达尔富尔和科尔多凡推向饥荒。
- 难民署:
全球被迫流离失所者约1.17亿,今年资金到位约30亿美元,需求85亿美元。
- 阿富汗:
7月WFP称资金缺口迫使其暂停饥荒预防项目,影响约150万人。此为3个月前的数据,可能已过时。
4. 市场信号
指标 | 数值 |
|---|---|
Brent现货(10月14日) | 126.55美元 |
WTI现货(10月14日) | 101.91美元 |
WTI期货(10月17日) | 99.02美元(+1.07%) |
VIX | 19.99(+21%) |
纳斯达克 | -2.07% |
黄金 | 4,181美元 |
白银 | 57.3美元 |
Brent与WTI价差约25美元,说明东半球实物原油供应紧张,美国本土受冲击较小。
OPEC页面显示10月16日WTI曾单日下跌约6.5%,油价波动很大。
- 美国战略石油储备(SPR):
从3月的约4.15亿桶降至10月9日的约2.83亿桶,充满率38.9%。夏季每周释放300万至900万桶,最近两周为零,近30日仅减少约197万桶。
对美国而言,这说明缓冲能力基本用尽。对全球而言,“释放储备压价”这一手段已基本耗尽。
5. 制裁、贸易与出口管制
近30日OFAC有多笔新增制裁,也有多笔移除;10月13日发布了与伊朗相关的行业认定;委内瑞拉一般许可证(GL 60)也已公布。
BIS(美国商务部工业与安全局)的动向:
8月24日,从实体清单中移除Arrow Electronics香港公司的两个地址。
8月14日,放宽无人机出口管制(通用性质,非针对中国)。
9月24日,发布多晶硅反囤积规则。
8月6日,对黑色物质(black mass)和钨废料实行出口许可。
10月16日,继续发布对华反倾销、反补贴裁决(皮卡盖板、石墨电极等)。
二、分析:美中将在哪些方面竞争
关键假设检查
假设美国继续把伊朗战争当作首要优先事项。若出现停火,资源会转向印太,竞争强度将上升。
假设中国仍以"经济手段加有限安全存在"为主,没有改变海外军事基地的政策。
假设沿线国家继续"多头下注"。
竞争领域评估
领域 | 当前态势(数据依据) | 美方优势 | 美方短板 | 评估(置信度) |
|---|---|---|---|---|
| 1. 能源与海上通道 | 霍尔木兹和曼德海峡高风险;Brent与WTI价差25美元;美国气价低、气库充足 | 国内气源充裕;能控制关键海域态势;盟友体系 | SPR降至38.9%,无法再平抑油价;海上受水雷和无人机威胁 | 美方有LNG和海上态势的杠杆,但本轮战事同时放大了美方自身的脆弱性(中等) |
| 2. 关键矿产与加工 | BIS限制黑色物质和钨废料出口,多晶硅反囤积,国防生产法案(DPAS)指令 | 政策工具开始成体系 | 加工产能建设需数年;世界银行金属价格数据本次只到2024年,无法判断当前价格 | 中长期竞争最硬的领域,近期难见效(中等) |
| 3. 数字与太空基础设施 | 规划中的海缆(APX、Aurora、Petal、Sta'O'Nuk)多为美国及盟友的太平洋和大西洋走廊,不经"一带一路";阿联酋获A:5待遇 | 云、芯片、低轨卫星、AI算力;盟友式准入 | 星链/星盾的使用被政治化(乌克兰案例),削弱"可靠供应商"形象 | 美方通过"准入换排他"争取海湾国家(中等);但乌克兰案例伤害信誉(中等) |
| 4. 军售与安全伙伴关系 | 国防部10月19日联邦公报密集发布十余份军售通知(内容未取回);OSINT称沙特使用中国翼龙-2 | 武器体系、联合训练、反无人机技术(陆军计划2027年春在摩洛哥试验) | 战争消耗美国库存;军售审批和交付周期长 | 在海湾和印太仍是美方强项;中国无人机的实战表现是关键变量(低到中等) |
| 5. 金融与债务 | 美国赤字近2万亿美元,收益率约5% | 美元体系、国际金融机构 | 财政空间窄,海外发展融资难以大幅扩张 | 美方很难在融资规模上与中国正面竞争(中等) |
| 6. 贸易准入与关税 | 对印度、泰国、阿曼、巴西等国持续发起反倾销和反补贴调查 | 市场准入仍是重要筹码 | 对伙伴国的贸易救济削弱"替代中国"的吸引力 | 美国对中国和对伙伴国的政策互相抵消(中等) |
| 7. 叙事与信誉 | 暂停对俄制裁、与乌克兰关系恶化、美国国内对伊朗战争的分歧公开化(万斯与卡尔森) | — | 盟友和伙伴对美国承诺持续性的疑虑上升 | 信誉是美方在竞争中最大的无形负债(中等) |
竞争假设比较(ACH简表)
假设 | 支持证据 | 反对证据 | 评估 |
|---|---|---|---|
H1:有管理的竞争(选择性放松加产业遏制) | BIS放宽无人机管制、移除部分实体、同时保持对华贸易救济 | 数据未覆盖高层互动 | 最可能 |
H2:美国转向全面对华施压 | 关键矿产和多晶硅措施 | 当前对俄制裁被暂停,说明总统更倾向交易 | 近期可能性较低 |
H3:美国战略收缩,让出沿线空间 | 财政压力、中东消耗、对乌克兰态度 | 美国在海湾和印太仍有大量军事存在 | 部分成立 |
三、分析:美中在哪些方面竞争
关键假设检查
伊朗战争仍是美国的首要优先事项。若出现停火,美方资源会转向印太,竞争会加剧。
中国继续以经济手段加有限安全存在为主(背景知识)。
沿线国家继续“多头下注”(背景知识)。
竞争领域评估
领域 | 数据依据 | 美方优势 | 美方短板 | 评估 |
|---|---|---|---|---|
| 能源与海上通道 | 霍尔木兹水雷事件;Brent高位;美国气源充裕 | LNG出口、海上态势感知、盟友体系 | SPR见底;战争本身放大自身脆弱性 | 有杠杆,但近期难兑现(中等) |
| 关键矿产与加工 | BIS的DPAS指令、多晶硅、黑色物质限制 | 政策工具开始成体系 | 加工产能建设需数年;本次没有当前价格数据 | 最硬的中长期竞争,近期难见效(中等) |
| 数字与太空 | 在建海缆APX、Petal、Aurora、Sta’O’Nuk;星链被政治化 | 云、芯片、低轨卫星 | “可靠供应商”形象受损 | 中等偏弱 |
| 军售与安全伙伴 | 10月19日军售通知密集发布;美国陆军吸取乌克兰和伊朗战争经验,强调反无人机和LUCAS一次性攻击无人机 | 体系化装备、联合训练 | 战争消耗库存;审批和交付周期长 | 海湾和印太仍是强项(中等) |
| 金融与债务 | 没有取回本轮财政数据 | 美元体系、国际金融机构 | 财政空间有限(背景知识,未复核) | 难以在融资规模上正面竞争(低到中等) |
| 贸易准入 | ITA对印度、泰国、台湾、韩国等持续发起贸易救济 | 美国市场仍是核心筹码 | 对伙伴国的措施与“替代中国”的叙事冲突 | 自我抵消(中等) |
| 信誉与叙事 | 暂停对俄制裁、与乌克兰关系恶化、国内对伊朗战争的分歧公开化 | — | 盟友对承诺持续性的疑虑上升 | 最大的无形负债(中等) |
关于海缆的观察。 本次只返回了712条中的10条样本,其中美国及盟友资金主导的规划线路包括:
APX West/North/East-2(SUBCO)连接澳大利亚、印尼、新加坡、关岛、日本和美国,预计2029年投运。
Petal、Aurora、EXA Meridian、Sta’O’Nuk为美国与欧洲、日本之间的跨洋线路。
其中APX West经过印尼和新加坡,与BRI伙伴国有交集。这只是样本,不能代表全部。
竞争假设比较(ACH)
假设 | 支持证据 | 反对证据 | 评估 |
|---|---|---|---|
H1:有管理的竞争 | BIS放宽无人机管制、移除个别实体,同时保持对华贸易救济 | 缺少高层互动数据 | 最可能 |
H2:美国全面对华施压 | 关键矿产和多晶硅措施 | 对俄制裁被搁置,总统倾向交易 | 近期可能性较低 |
H3:美国战略收缩,让出空间 | 战争消耗、SPR见底、对乌克兰态度 | 美军在海湾和印太仍有大量存在 | 部分成立 |
四、美国可采取的策略选项
这是政策层面的竞争分析。判断标准是可行性、成本和对方的反制能力。核心逻辑是让沿线国家有更好的选择,不是让它们没得选。
优先级 | 策略 | 做法 | 主要约束 | 预期效果 |
|---|---|---|---|---|
| 1 | 关键矿产“承购加加工”包 | 与资源国签长期承购、价格下限,联合日欧韩融资,把部分加工放在资源国或盟友国 | 加工产能需数年;资源国要求本地增值 | 中长期效果最明确,近期有限 |
| 2 | 能源安全公共产品 | 扩大LNG长期合同,联合反水雷和护航,为亚洲进口国提供替代供应 | 美军被中东战事牵制;近期难增产 | 对印度、东南亚、南亚的吸引力较强,需要战事缓和作为前提 |
| 3 | “可信”数字基础设施 | 以海缆、云、低轨卫星、AI算力为一揽子,换取准入与安全标准(海湾国家已有A:5待遇的先例) | 星链政治化损害信任;欧盟已在寻找替代 | 对海湾、东南亚部分国家可行 |
| 4 | 安全合作与反无人机 | 对海湾、印太伙伴提供反无人机、防空、训练,重点是针对无人机和导弹的防御 | 库存紧张;交付慢 | 与中国无人机的实战表现直接竞争 |
| 5 | 联合融资,不单打独斗 | 与日本、欧盟、海湾主权基金共同出资,重点放在港口、电网、数据中心 | 美国自身财政约束(背景知识) | 规模难与中国相比,但可在“质量和透明度”上差异化 |
| 6 | 贸易准入“正向激励” | 对愿意在矿产、半导体供应链上配合的国家给予关税和出口管制优惠 | 与当前对伙伴国的贸易救济相冲突 | 取决于政策协调 |
| 7 | 债务与项目透明度 | 支持债务重组框架,公开项目条款和环境社会标准 | 美国难以主导 | 对债务压力大的国家有吸引力(背景知识) |
低收益或高风险路径:
- 对第三国使用次级制裁或惩罚性关税。
对俄制裁的搁置已表明,这条路径在政治上不稳定。TASS称“对俄能源主要买家的100%关税条款”也被暂停,若属实,美方少了一项对中国、印度的杠杆。
- 要求沿线国家“二选一”。
多数沿线国家对此抵触,会提高中国的议价能力。
- 在部分国家用军事存在对冲。
成本高,且会被当地舆论解读为大国对抗。
中方的预期反制(背景知识,低到中等置信度): 中国会转向“小而美”项目,扩大人民币结算,通过军贸和安保服务巩固关系,并在矿产加工和海外港口上加深绑定。因此美方的措施更可能是分流,不是挤出。
五、未来30至90天预测(概率判断,非确定结论)
判断 | 概率 | 置信度 | 主要依据 |
|---|---|---|---|
霍尔木兹和海湾航运继续受袭或受扰 | 75–85% | 中等 | 10月16日至17日有触雷和弹丸击中油轮事件,美军正在拦截货轮 |
Brent现货继续高于100美元 | 60–70% | 中等 | 现货126.55美元,SPR已基本停止释放,缓冲手段耗尽 |
美伊达成全面停火 | 15–20% | 低 | 伊朗在加强防空,美方在为新一轮打击做准备,没有可靠的谈判信号 |
俄乌全面停火 | 约10% | 低到中等 | 俄方单夜出动332架无人机,欧盟融资决定推迟到11月和12月 |
对俄《格雷厄姆法案》制裁暂停持续到90天后 | 55–65% | 低到中等 | 总统倾向交易,但国会可能反弹 |
也门战事进一步外溢,沙特本土基础设施再遭打击 | 60–70% | 中等 | 利雅得机场和亚丁事件,沙特正在空袭塔伊兹 |
美中维持“有管理的竞争”,没有全面对抗 | 65–75% | 中等 | BIS在放宽的同时仍有反倾销和反补贴措施 |
美方出台针对BRI的专门性新倡议 | 10–15% | 低 | 当前没有相关政策信号,财政和注意力都被中东占用 |
黑海商船遭袭事件继续增加,北约增加东翼部署 | 60–70% | 中等 | 保加利亚已请求北约增援 |
主要不确定性:
战争是否会在美国中期政治压力下突然降温。
特朗普的交易化决策可能让任何一项制裁或关税在短期内逆转。
数据缺口:本次没有南海、台海、中亚和南亚的实时数据,这些区域的突发风险我无法量化。
六、沿线区域竞争图谱(美方视角)
数据说明: 下表全部是结构性推断,本次没有返回这些区域的专项数据。它是分析框架,不是对当前事实的断言。
区域 | 美中竞争焦点 | 美方可行切入点 | 主要约束 |
|---|---|---|---|
| 海湾与红海 | 能源供应、港口、无人机军贸、数字基础设施 | 防空和反无人机、A:5式准入待遇、云与算力换排他 | 美方深陷战事;OSINT称沙特使用中国无人机(未证实) |
| 南亚 | 港口与走廊、债务、军贸 | 债务重组支持、印度方向的供应链合作 | 美国对印度仍在发起贸易救济;印度对“选边”敏感 |
| 东南亚 | 供应链转移、海缆、港口、南海 | 供应链友好化、海缆和数据中心、海上能力建设 | 对泰国等国的贸易救济削弱吸引力;各国倾向多头下注 |
| 中亚与高加索 | 关键矿产、运输走廊、能源出口 | 矿产承购协议、跨里海通道 | 地理上靠近俄中;美国存在感弱 |
| 非洲 | 矿产、港口、债务、电网 | 矿产加工合作、联合融资、电力项目 | 美方融资规模小;当地要求本地增值 |
| 东欧与黑海 | 港口和能源通道 | 北约增援、能源替代 | 欧盟融资推迟;对乌政策不稳定 |
七、第二、第三阶效应
第二阶效应
- 油价高位与美国“放储”手段耗尽。
亚洲进口国的外汇和通胀压力上升,对廉价、稳定能源供应方的需求增强(置信度:中等)。这会同时提高LNG、长期合同和俄罗斯折价原油的吸引力。
- 对俄制裁暂停,包括可能的“能源买家关税”(目前只有TASS报道,未证实)。
若属实,印度、土耳其和中国的采购压力下降,俄方出口收入有所回升(置信度:低到中等)。这会削弱美方对中俄能源关系的杠杆。
- 美国对伙伴国持续使用贸易救济。
印度、泰国、台湾和韩国等伙伴国对“替代中国”的热情下降(置信度:中等)。
- 美国陆军强调反无人机和一次性攻击无人机(LUCAS)。
对无人机的需求和反无人机采购将扩大,美中无人机军贸竞争在海湾和非洲加剧(置信度:中等)。
- 星链/星盾争议。
欧盟和其他国家会加快自主卫星通信的投入(置信度:中等)。这对美方的“可靠数字供应商”叙事不利。
第三阶效应
- 多极化对冲加深。
中小国家把安全依赖美国、经济依赖中国,甚至转向第三方(土耳其、海湾国家、印度),“选边”压力反而降低选边意愿(置信度:中等)。
- 非美元结算和能源贸易的本币化。
若美国对第三国的金融工具效力下降,人民币和区域结算机制的使用会缓慢扩大(置信度:低)。
- 关键矿产的双轨市场。
美西方体系与中国体系的价格、标准和供应链分离,长期推高成本(置信度:中等)。
- 美国盟友内部分化。
若美国持续交易化处理对俄和对乌政策,欧洲和东亚盟友会加快防务自主,部分抵消美国的联盟优势(置信度:中等)。
八、对美方策略的综合评估
评估项 | 结论 |
|---|---|
能否“压缩中国的生存空间” | 不现实,也不应作为目标。中国经济体量大、市场多元,压制只会提高对抗成本 |
能否“压缩中国的利益空间” | 局部可行,集中在关键矿产加工、可信数字基础设施和安全合作,需要数年,依靠“替代方案”,不是胁迫 |
最有效的杠杆 | 市场准入、LNG和能源安全、云与低轨卫星、联合融资(与日欧海湾共同出资) |
最大的自我约束 | 战争消耗、SPR见底、制裁反复、对伙伴国的贸易救济、信誉受损 |
最容易适得其反的做法 | 要求二选一、次级制裁、在第三国强推军事存在 |
风险提示: 压缩性策略有升级风险。中国可能反制,包括限制关键矿产和稀土出口、加深军贸和安保合作、通过人民币结算绑定伙伴国。这类反制属于背景知识推断,本次数据没有直接证据。
九、关键指标与预警信号
短期(0–30天)
霍尔木兹和阿曼湾:UKMTO警告频率、水雷事件、保险费率、美军拦截行动。
沙特和胡塞:对利雅得、吉达、红海航运的打击。
美国新一轮对伊朗打击的信号(伊朗防空动态、美军兵力部署)。
《格雷厄姆法案》制裁和相关关税是否恢复,国会是否反弹。
11月和12月欧盟对乌融资决定。
中期(30–90天)
SPR是否重启释放,或开始补库。
Brent-WTI价差是否收窄,能反映东半球供应是否缓解。
BIS和OFAC对华、对中资实体的措施:是“选择性放松”继续,还是转向收紧。
美国关键矿产承购和联合融资协议的落地情况。
海湾国家对A:5式准入的反应,以及中国无人机的实战表现和采购趋势。
俄方关于向美方供应化肥、铝和稀土的提议是否被证实(目前仅俄方单一说法)。
缺失的数据
南海、台海、中巴经济走廊、中亚和东南亚的实时数据。
中资项目债务和违约数据。
世界银行最新的矿产价格数据(现有数据只到2024年)。
十、总结
- 近30日:
三场战事同时进行,能源和航运风险居高不下,美国的缓冲手段在减少。
- 竞争格局:
美中最可能是有管理的竞争。焦点是矿产、数字与太空、能源安全和安全伙伴关系,不是基建融资规模。
- 策略要点:
美国想要扩大影响力,可行路径是提供更可信的替代方案、联合融资和能力建设。强迫沿线国家选边或压制中国经济的路径,成本高、效果差。
- 主要变量:
中东战事走向、美国政策的一致性和财政空间,以及伙伴国对美国承诺是否可靠的判断。
长按识别下面的二维码可加入星球
里面已有万余篇资料可供下载
续费五折优惠
本文转载自微信公众号「丁爸情报分析师的工具箱」,查看原文。版权归原作者所有,如有侵权请联系删除。