大宗商品再掀涨价潮:这一次的通胀,会像 2021 年那样猛吗?
原创 王克丹 2026-10-29 17:59 安徽
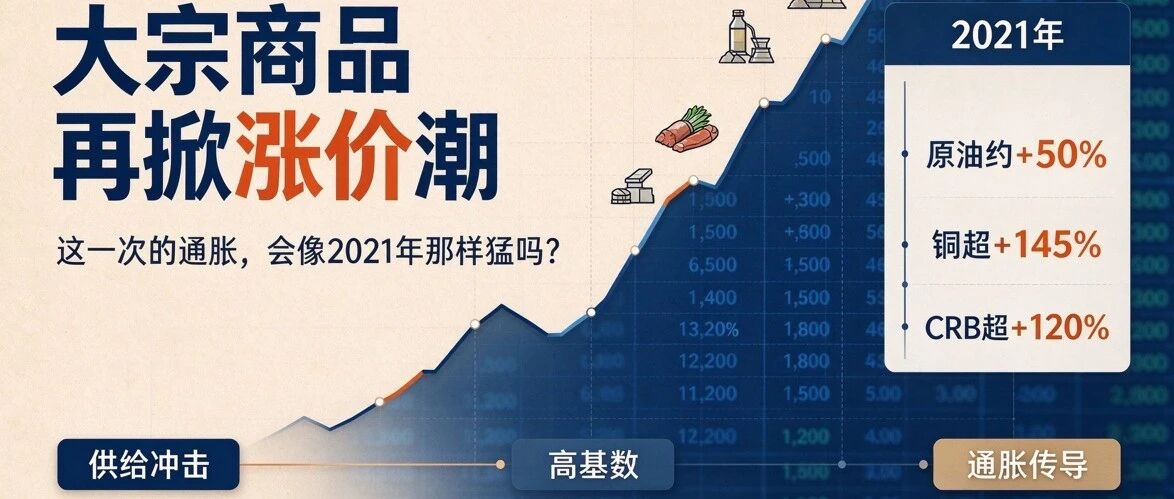
世界银行最新预测显示,受全球冲击影响,2026 年整体大宗商品价格预计飙升 23%,随后在 2027 年回落 7%。其中,金属价格将上涨 25%,铝、铜、锡均有望创下历史新高;受中东战争影响,全球能源价格预计上涨 32%,达到四年来最高水平;全球石油供应则下降 5.2%,为除 2020 年全球衰退外 40 多年来的最大降幅。这似乎又是一次典型的供给冲击推动物价上涨的周期,全球同涨,但我们真的需要担心通胀赶快把钱拿出来投资或者消费吗?
这还真有离我们很近的周期,也就是 2020—2021 年的数据来作对比。虽然两次造成供给冲击的因素不同,但大宗商品涨价本身非常类似 —— 当年反而更夸张:原油、金属、农产品的涨幅都比今年高。铜价较疫情低点累计上涨超 145%,铝最大涨幅近 79%,CRB 商品指数自底部累计涨超 120%,原油 2021 年全年上涨约 50%。只是今年是在高基数上继续上涨,在绝对价格上创造了历史新高。因此,当年那轮涨价的传导路径,恰恰是判断本轮影响的重要参考,恰恰相反,老读者应该知道,当时我们的系列文章要警惕的依旧是通缩螺旋的风险,回过头去看,还真就是即便在供给冲击的大背景下依旧出现显著的收缩螺旋压力。
为了理解这个问题,我们需要看传导必须分对内和对外两条线来看。
对外,几乎毫无疑问是高通胀预期。 2021 年欧美通胀明显上行:美国 12 月 CPI 同比升至 7.0%,欧元区 12 月 HICP 同比 5.0%,英国 12 月 CPI 同比 5.4%,均处于多年高位;到 2022 年全球主要经济体加息前,欧美单月通胀甚至冲到 10% 左右 —— 美国 2022 年 6 月 CPI 同比一度达 9.1%,创 40 年新高。
但要清醒的是,当年通胀更高,并不全是供给冲击的功劳。2020 年疫情冲击下还有大规模宽松货币政策 —— 货变少了、钱却发得极多,货币供给呈台阶式抬升。错误的货币政策+供给冲击,共同酿成了 80 年以来最高的通胀。
而这次是央行加息+全球供给冲击的组合。通胀仍会传导,但大概率不会像上次那么高,预计高点也就 3%~5% 之间、很难突破 5%。原因有二:一是央行持续加息;二是基数效应 —— 尤其美国从 2021 年至今通胀就没真正下来过,高基数下仍维持高通胀,如果再叠加 AI 对就业市场的冲击,可能要更依赖贸易逆差来均衡。特朗普搞了几年,贸易顺差也没改善、甚至还有加剧迹象 —— 这是市场供需决定的。
对内,我们的传导完全不一样。
我们 2021 年经历过 13.5% 的 PPI 增长;今年 9 月 PPI 同比 5.0%,是今年最高值,未来可能还要涨一些。但我们的传导机制完全不同 —— 是供给冲击+需求收缩,需求表现甚至不如 2021 年疫情时期。
关键现象是:PPI 冲到 13.5% 时,供给端价格用 "爆炸高" 形容都不为过,但哪怕考虑几个月到半年的传导,我国 CPI 也只有 2%~3%—— 供给端的涨价根本传导不到内部需求。企业唯一能做的,就是把商品多往国外卖:越是供给冲击,国外物价上涨对高性价比商品的需求越紧迫,出口就越强势;相对应的,内需还在削弱。
这次大概率也是同样局面:供给冲击下维持 0~1% 的通胀低位运行,掩盖了一部分通缩压力;利润流向产业链上游,比如矿产、半导体产业的上游;而下游只能靠卖给国外需求来赚钱。不能出口的商品,在需求收缩下企业压力巨大、还不敢涨价 —— 一涨价就有的是供给,需求收缩下消费者自然选择更具性价比的商品,这就涉及企业生存问题了:卷价格好歹有市场,赔本也赚个吆喝;一旦涨价,很快就被挤出市场。
说到底,供给冲击之下,全球通胀预期并不乐观,稍微能反制的锚点在央行 ——供给冲击+紧缩货币政策,可以让这次通胀不至于攀升到 5% 以上。但麻烦在于,2020 年以后全球政府又加了一波杠杆,连玩了几十年低利率发债的日本都顶不住加息了,政府债务压力与可持续性问题越发严峻,比如法国削减开支引发的矛盾计划。
而对内,则是另一种景象:供给冲击+逆周期调控,但要与需求收缩、居民偿债拉扯,大概率仍是通缩压力大于通胀压力。真正的压力不在生活成本的提升,而在于挤死中间环节之后的就业问题。
可以预见的传导:外部供给冲击叠加逆周期调控,政策始终要在需求收缩、居民持续偿债修复资产负债表的底层约束里艰难权衡,通缩压力大概率持续压倒输入性通胀的力量。和海外居民在疫情阶段获得财政转移、资产增值扩表的路径完全不同,国内居民部门正处在漫长的去杠杆周期,房产资产估值承压、债务本息刚性约束不变,现金流优先向偿债倾斜,主动压制可选消费与新增信贷,中游制造企业被双向挤压。
这就意味着,本轮外部大宗商品上涨,不会转化为居民感知明显的消费品通胀,可能面临基础物资支出被迫小幅抬升,但非必须品消费加速萎缩的现象,企业端持续被压缩毛利的中间环节,会率先收缩资本开支、削减用工(劳动者的阻力最小),利润挤压最终转化为就业吸纳能力的下滑,形成大家更不敢消费的合成谬误。输入性涨价只是表层扰动,居民资产负债表的修复周期才是决定国内宏观走向的底层主线,比起担心物价走高,产业链中间环节出清带来的就业压力,才是更需要重视的风险。
各家有各家的痛苦。对外是高通胀与政府债务之间的进退维谷,对内是供给冲击叠加需求收缩和居民去杠杆下的通缩与就业的拉扯,谁也不比谁好过,但一定警惕高喊大通胀要来了鼓励把钱拿出来的群体,相反,这种巨大的不明朗下,防风险依旧是当下最可靠的选择。
本文转载自微信公众号「逻辑与现实经济」,查看原文。版权归原作者所有,如有侵权请联系删除。