除了银行,还有哪些板块能躲股灾?
原创 思想钢印 2026-11-01 20:37 上海
20年A股防御板块大复盘
2008:超级熊市
市场已经让投资者形成了条件反射,只要大盘一跌,投资者就跑到银行等红利板块里避险,银行和成长类指数成为跷跷板。
很多人很好奇:红利股一直是A股的边缘品种,直到2022年以后才被市场普遍接受,那2022年以前,大盘下跌是怎么避险的呢?如果防御板块隔几年就换一批行业,是不是意味着银行也会有一天失去避险功能?
这个问题非常有现实意义,本文就来研究一下,近20年的五次典型熊市中,哪些板块曾经充当过“防御避险板块”的角色呢?银行是不是一直有避险作用呢?
2007~2008年:超级熊市
2007~2008年的超级熊市,指数就跌了-72%,几乎所有的行业板块都被腰斩,且跌幅差不多,并没有真正意义上的避险板块,银行的跌幅甚至略高于指数。
这一轮熊市中,相对收益较好的板块只有生物医药和农林牧渔,跌幅略低于-50%的腰斩线。
当时的生物医药板块主要是各种仿制药,是一个与经济危机无关的刚需行业,而且正值医保大扩容,所以2008年,虽然上市公司整体(剔除金融)净利润增速大幅下降-33%,但生物医药行业增长33%,仅次于上市公司数量较少的信息服务和综合行业。
农业相对收益好,主要是与经济周期的关系较弱,更重要的原因是其一向估值高业绩差而且经常造假,导致机构持仓轻,熊市中减仓压力小。
再看银行,熊市跌幅同样大是因为估值高,当时银行是被当成成长股看待的,2007年高点银行的PE高达50倍,虽然当年净利润增速高达74%,到2008年仍然有30%的净利润增长,远好于其他行业,但仍然不敌杀估值的压力。
公用事业、电力和煤炭这三个现在的“防御三剑客”,同样跌幅只是略小于指数,起不到防御作用。原因跟银行类似,当年的经济高速发展,基础设施的增速火力全开,当年交通运输、公用事业和煤炭这三个板块的增速分别达到151%、67%和58%。
所以这三个板块不但不防御,而且很“进攻”,是与经济高度相关的强周期板块,所以到了2007年就急转直下,交通运输、公用事业增速分别为-71%、-102.7%,成为景气度最差的行业之一。
这一轮熊市,我们可以得到的三个经验:
1、估值低不一定能防御,但估值太高就一定不防御,业绩增速好一些也没有用,无法对抗“成长转周期”的杀估值的力量(银行)。
2、在经济增长较高的年代,下行周期就像一次重感冒,体质好比什么药都有用,弱周期又能高增长才是最好的防御(生物医药)。
3、机构持仓低的避险因素,在A股早就存在。
每周三我都有直播,聊聊行情和产业政策、产业趋势,欢迎预约:
2010~2012年:紧货币熊市
2010~2012年的熊市,是四万亿退潮后的通货紧缩周期,上证指数最大跌幅-42%,与2008年相比,出现了A股第一批真正意义上的防御行业,大部分是景气度独立于经济周期的板块。
这一轮熊市有三个典型的防御板块:
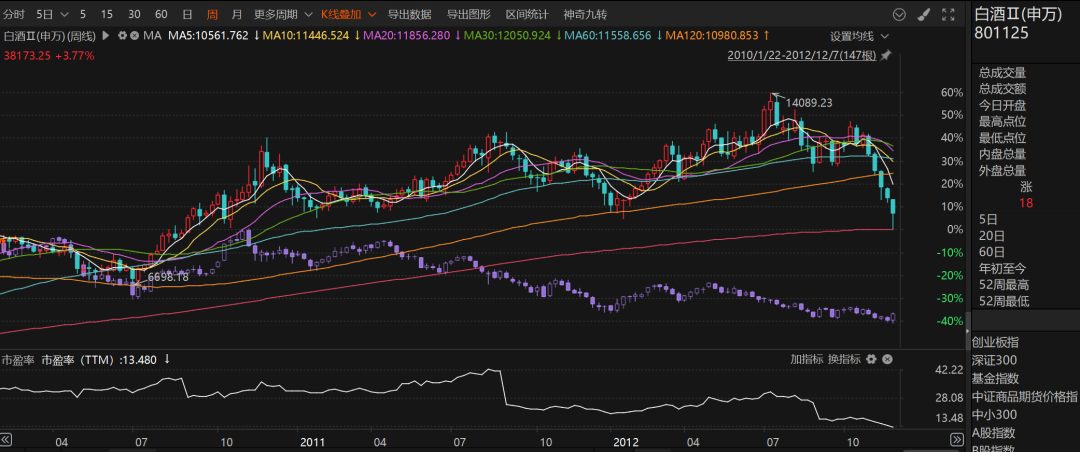
唯一的“全程防御”板块是以白酒为核心的食品饮料行业,其涨跌幅:2010年,+20.8%;2011年,−9.8%,为当年跌幅最小的行业;2012年,−1.4%,全年一度最高涨29%,只是年末受塑化剂冲击而滑落。三年复合下来,是全市场唯一累计正收益的申万一级行业。
但这个板块在熊市末期时“晚节不保”,由于塑化剂事件的冲击,两年多熊市积累的涨幅迅速归零,追高买入者跟指数跌幅也差不多。
第二大防御板块是生物医药板块,在2010年+27.3%,涨幅第二,2012年,+9%,也完美地承担了防御的功能,但中间的2011年下跌-25%,大幅跑输指数,导致三年累计大致打平,同期上证累计约−31%。
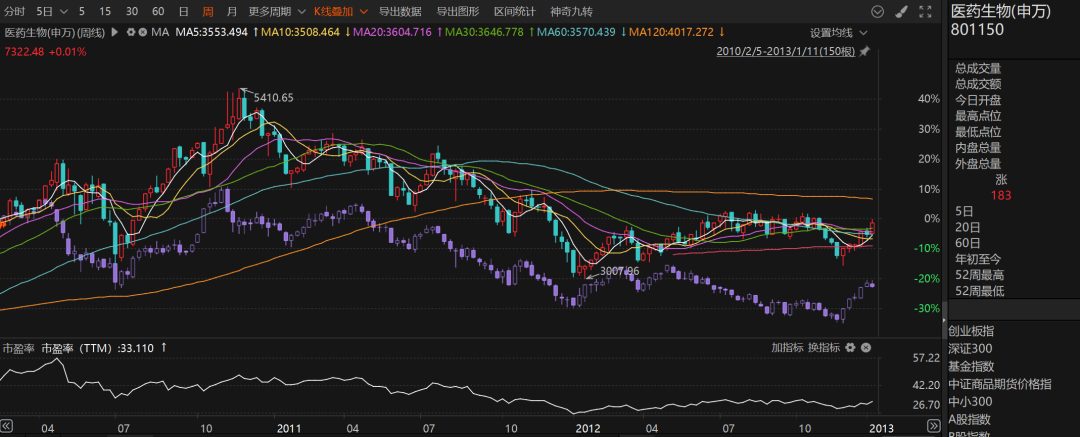
为什么医药板块2011年失去了防御性呢?原因还是政策,双信封的基药招标模式开始在全国铺开,这是医药行业第一次真正遭遇“政策定价权”,过去十年医保扩容是“量价齐升”的红利,2011年转向“以量换价”,导致医药行业2011年有一轮杀估值,虽然业绩稳定,但从44倍杀到28倍。
第三个防御板块是银行和大公用事业,它们的作用主要体现在2011年的这一段熊市的主跌浪。
像2010~2012年这种比较漫长而复杂的熊市,中途会有多轮中级反弹(2010年7~10月,2012年1~4月),反弹中的避险板块往往会变成“抗涨板块”,由于时间长达几个月,很容易导致持有者失去信心,这是纯防御板块的最大劣势。
而像2011年这种从年初跌到年末的罕见阴跌,跑赢上证的,除了食品饮料和房地产之外,就是银行和公用事业。此时的银行业,PE已经掉到10倍以下,PB在1.5倍左右,加上其独特的利润调节能力,终于具备了典型的防御性特点。正是在这一年,银行正式确立了A股“防御之王”的地位。
与银行类似的是公用事业的防御特征,主要是政策因素,抗跌靠"煤电联动、电价上调"的盈利修复预期。
从各行业的基本面看,2011年全行业(剔除金融)净利润增长仅3.7%,食品饮料(增长+38%)仅次于有色和综合,医药(+12.9%)并不差,是纯粹杀估值,银行净利润大增22.9%,进一步压缩估值,增加防御属性;而公用事业业绩其实很差,增速为-4.7%,完全靠政策预期。
这几年还有一个房地产板块值得一说,2011年抗跌,2012年领涨,有一定防御作用,但它的防御属性来源于政策的逆周期操作,在一轮政策紧缩的末期,因为政策调整的预期,往往会有超额收益。
这一轮熊市,我们得到的三个经验:
1、食品饮料的刚需属性、银行和公用事业的低估值特征,还有抗周期特征,是防御属性的三大来源。
2、虽然“喝酒吃药”并列,但医药的防御性一直不如食品饮料,医药虽然需求更稳定,但商业模式天生较差。
3、再好的防御叙事,也架不住投资逻辑本身被证伪(白酒)。
4、政策性逆周期,是中国特色的防御逻辑,同时具备进攻属性(房地产)
2015~2016:暴跌熊
2015/6–2016/1是去杠杆导致的暴跌。这是一轮特殊的调整,选择这一阶段,主要考察A股在流动性冲击下的防御特征,对理解当前的行情有一定的帮助。
这半年,上证指数暴跌了-40%以上,不是最深,却是最快,所以板块跌幅其实类似,集中在-30~-60%之间,没有纯粹的避险板块,就连第二抗跌的食品饮料也下跌了-40%,唯一“防御板块”是银行,下跌-28%,而且在三次股灾中,每一次都是跌幅最小。
这一次值得分析的是食品饮料,这个第二抗跌的板块,看上去只是防御属性发挥作用,实际上,2015年正是白酒周期底部回升的起点,2016年一季度新一轮景气周期正式启动。当时很多人也只是从防御属性的角度,忽视了行业基本面拐点,失去了抄底白酒的历史性机会。
还有股灾3.0中,强周期的煤炭板块突然抗跌,这个日后A股典型的红利防御板块,第一次在危机中亮相,背后原因正是供给侧改革预期。正是这项政策,永久地改变了一个行业的防御属性,它也是A股政策性影响超过市场周期性影响的一个标志性事件。
这一波暴跌式熊市,唯一的教训就是:
在去杠杆导致的流动性危机,没有真正的"正收益避风港",所谓防御只是少亏了一点,或者说,还没有轮到你亏。
其实还可以再写一个,任何行业都有自身的独特逻辑,“贴标签”是一种惰性思维,很容易让我们无视真正的基本面的变化(白酒)。
2018年:政策性熊市
2018年熊市是“去杠杆”和“贸易战”主导下的单边熊市,申万28个一级行业全线下跌,没有一个正收益。2018 年是典型的政策性熊市,行业业绩与股价彻底脱钩,净利增速最高的建材(+58.8%)、石油石化(+51.5%)、钢铁(+39.5%),股价分别跌 -35.3%、-33.1%、-34.3%;而跌幅最小的社服和农林牧渔,净利增速仅为 -11.6%、 -26.5%。
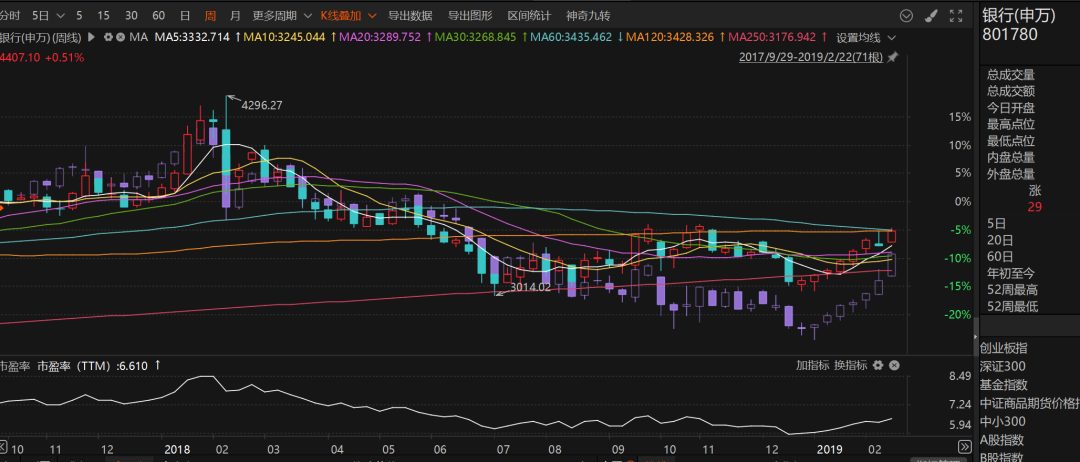
所以这年杀的是估值和风险偏好,不是业绩,跌幅最小的,仍然是那几个板块,银行、食品饮料、农林牧渔。
防御的原因跟前几次没有什么不一样,银行是低估值,2018年的时候,银行PB已经跌到0.8倍附近,股息率4%以上,而且去杠杆打击的是民企融资,银行反而是去杠杆的受益方;而食品饮料是需求稳定,逻辑好,白酒正处于新一轮上行周期。
不过,即便如此,历史的细节还是要细看。
银行的抗跌属性主要体现在下半年,上半年跟大盘一起下跌,主要还是2016~2017年有一波完整的“慢牛——暴涨”,涨了50%+,所以2018年上半年,大盘震荡下行期,资金持续流出,没有体现防御性。
而食品饮料刚好相反,上半年很强,但下半年补跌。上半年消费白马的业绩确定性被当成避风港,出现了一定程度的抱团,Q3起市场担心经济下行,担心白酒渠道库存和消费税,抱团瓦解,出现了一波补跌。
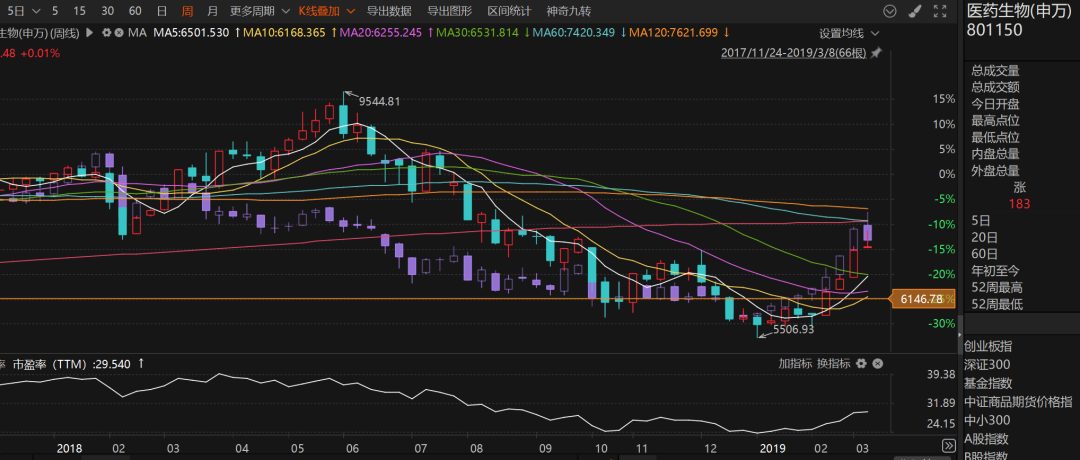
医药再一次体现了“放大版”的食品饮料的特征,上半年强于食品饮料,逆势涨18%,是公认的防御首选,但下半年却成了熊市的“大规模杀伤性武器”,7月疫苗事件和12月带量采购,直接把它从第一名打到−27.7%,无数前来避险的资金被活埋。
农林牧渔再一次出现在防御舞台上,农业与宏观、流动性和贸易战都不相关,而2018年恰逢非洲猪瘟爆发,猪周期反转预期升温,属于独立周期。
这一轮熊市的教训有三个:
1、防御板块无法高枕无忧,就好像空袭中死于“防空洞”被“活埋”的人更多(医药)。
2、当所有人都挤进同一个防御板块时,它就变成了抱团,失去防御的功能了(食品饮料)。
3、A股的低拥挤度,也是一种防御。
2022~2024:通缩熊
2022年年初到2024年9月的这一轮熊市,防御板块跟之前有了较大的差异,消费板块退出舞台,而一些之前的强周期板块出现防御性,这几年典型防御板块包括煤炭、银行、公用事业(电力)、交通运输(公路铁路港口)、石油石化,以及“中特估”央企。
这些板块的共同点是股息率4%~6%,而10年期国债收益率从2.8%一路降到2.0%,类债属性成为这轮唯一的避风港,更符合我们现在对防御的看法。
这一轮熊市从指数的跌幅上不算深,上证下跌了不到-30%,中途出现了两次事件驱动的强反弹,再加上2023年AI横空出世,每一轮都有耀眼的科技成长板块冲锋,导致防御板块没有出现2018年式的大规模过度抱团,也使这些防御板块相对稳定。
从投资逻辑上说,最大的变化在于消费医药板块的沉寂与“红利风格”的崛起,而两者之间又有着千丝万缕的联系。
食品饮料的防御逻辑部分来源于经济上行周期的消费升级,叠加了部分刚需消费板块的稳定性,实际上仍然是偏成长而非防御,偏质量而非价值,但2022年开始的通缩,叠加21年过度炒作导致的高估值,大消费板块走了近五年的熊市,无法承担防御属性。
医药又叠加了政策周期,除了中药等少数板块外,完全失去了防御属性,反而因为CXO和创新药出海等逻辑,强化了科技成长属性。
市场必要的防御属性就落到了红利板块的头上。
关于红利风格的崛起,我从2023年起,就写了大量文章,不再赘述(有问题到星球上问)。其实红利风格因子在A股表现一直不差,只是数量较少,其防御属性在“攻守兼备”的食品饮料板块的映衬下,少有人关注。
真正的变化来自宏观上的驱动因素,利率下行与资产荒,10 年期国债收益率在2022年跌破3%的大底后,特别是理财资金打破刚兑后,低相关且高股息资产出现“资产荒”,红利板块被系统性重估。
这一轮大的变化是煤炭和石油石化等能源板块,特别是煤炭,成为24年1月之前的两年多熊市中唯一正收益的板块(上证指数下跌-15%,煤炭板块上涨11%),正是因为它们从以往的强周期,变成了稳定红利的红利股。
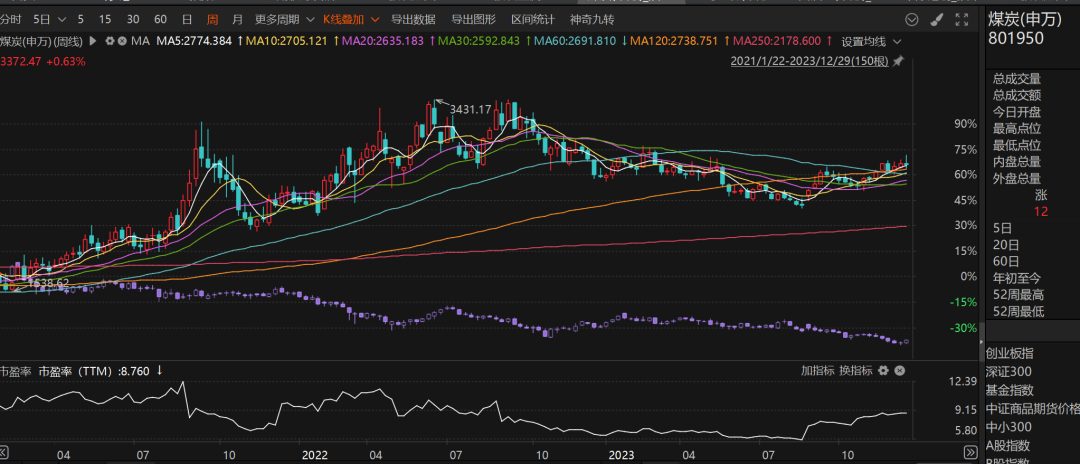
能源板块周期性下降的主要原因是供给侧改革和新能源战略,行业竞争格局稳定,不再内卷扩产能,利润更多的变成红利,反哺地方财政。
实际上,煤炭股的业绩仍有波动,周期性仍然很强,但龙头公司的红利水平“以丰补欠”,导致股息率稳定,使股价一定程度上与商品价格脱敏。
银行作为老牌的防御板块,也有了“中特估”的新叙事。
其实银行在2022和2023年的防御属性并不强,两年跌了-17.5%,跟上证指数差不多,PB更是从0.6杀到0.43。最重要的是银行自身的逻辑被严重挑战,疫情最严重的时候,政策上倾向于银行向实体让利,导致净利差一直被压缩,引发投资者对银行盈利能力下降的质疑;更大的原因是对以房地产为主的贷款质量下降的质疑、对城投债风险的担心,导致了一轮估值折价,低PB隐含的正是未来高不良资产暴雷的折价。
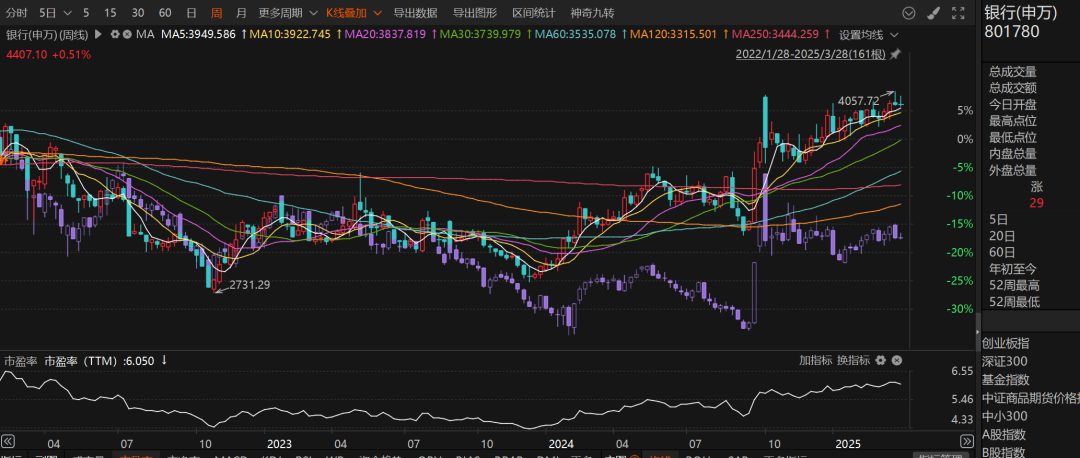
所以银行这两年在整体下跌的趋势下,内部分化严重:2022年江苏银行+33.3%、成都+32.5%、苏州+31.6%,同期瑞丰−42%,工商银行-1%;2023年反过来,国有大行估值修复,工商银行+17%,被公募重仓的招行、宁波估值持续下修,跌破1倍PB。
真正的转折点在2023年下半年“中特估”的提出,虽然这个概念现在已经少有人提及,但它确确实实引发了银行的估值重估。其背后是,市场看到政策上化解以城投债为主的金融风险的决心。
2024年估值已经把悲观预期打满,基本面的压制因素又出现了边际变化,防御属性就此复活;另一个更重要的变化是资金结构,保险新会计准则(I9)强制配高股息、被动ETF扩容、国家队托底,银行成为必须配的类债券。
这一变化,在牛市中不起眼,却能穿越牛熊,令银行成为近几个月下跌中最具防御属性的板块。
这一轮熊市的教训有两个:
1、防御也是分层的,食品饮料是攻守兼备,是成长属性的防御,而以红利股为代表的“躺平式投资”,是纯粹的防御,是进入通缩时代对类债资产的要求。
2、即使是最具防御属性的板块,也是自身逻辑大于风格逻辑,没有板块能在逻辑不顺时打出顺风局;但防御作为底层逻辑风格,一旦压制逻辑解除,就会防御变进攻,加倍偿还。
总结
熊市的来源是资本市场估值和景气度的周期性波动,其中向下的周期构成熊市;而防御板块的配置需求是对抗周期,平衡风格,所以防御属性有两大来源:
1、低估值和高股息:对抗熊市的杀估值
2、低周期波动、周期较长或政策性逆周期:对抗熊市的杀业绩
除了这两大共性,每一个防御板块都有自身的逻辑,逻辑有缺陷时,防御属性就会大大降低。比如食品饮料遇到通缩周期,生物医药行业的政策管制,银行遇到强政策压制,公用事业遇到政策调整。
而有一些非典型的防御板块又会阶段性地出现防御属性,比如资源板块在供给侧改革后出现的高分红,比如房地产在某些特定阶段作为政策逆向调节工具。
而防御板块更大的起落是时代的要求,每一个时代有自己的防御板块:
2008年以前的高增长时代,所有行业的估值都高得离谱,没有什么真正的防御板块,如果一定要挑一个,就是同样高增长但抗周期波动能力强的医药;
2008到2022年的经济换档期,A股的防御板块是食品饮料,整体经济增长速度仍然比较快,下行周期比较短,投资者对成长性的要求是绝对的,防御也更强调进攻与防御兼备;
2022年后,以银行为代表的纯防御的红利风格的崛起,恰恰说明了A股成长属性的褪色,让类债属性的红利成为一个显性的配置需求。
从攻守兼备,到“红利躺赚”,不仅仅是时代发展到一个稳定阶段必然的结果,也反映全球投资流向的趋势:
全球所有主要股市近20年,除了美股和印度股市外(美股是全球成长资金都在配置,印度确实是高成长),都是低估值和红利风格长期占优,即使是韩国台湾这两个市场,除了一股独大外,也是如此。
它反映的是全球成长性的资金流向美股,留在本地的资金更在乎防御属性:没有一个行业可以永远保持20%以上的增长,但永远能找到3~5%股息率的本地行业组合,实现稳定增长。
P.S.
每周末的知识星球都有周末问答专场,本周的回答包括:
1、美股周五的下跌对周一的开盘有什么影响?
2、A股下跌的目标价是多少?
3、黄金是转熊了吗?
4、消费板块是不是反转了?
5、大盘如果反弹,什么方向最强?
6、白酒行业的财报属于困境反转吗?
7、A股受AI硬件的拖累还要有多久?
8、如何发现热点题材板块,何时介入为好?
9、如何从散户数变化判断股价趋势?
欢迎加入,星球介绍请点击图片
↓↓↓
复盘系列
2026-10-4 大部分人还在用错误的方式复盘
2026-8-16 谁是AI的“恒大”?
2026-8-9 AI盛世下的暗雷,藏着下一个“次级债”危机
2026-7-26 科网泡沫,最后120天
2026-7-19 复盘2000泡沫破裂的四大信号
欢迎关注本公众号
我还有另一个公众号,也是周更
本文转载自微信公众号「思想钢印」,查看原文。版权归原作者所有,如有侵权请联系删除。