复刻桥水中国全天候策略
原创 lgamma 2026-11-13 22:41 广东
首先选取的大类资产是:股票,债券,商品,黄金。
四类资产各贡献25%的风险,各贡献25%的风险,不是说各占25%的敞口,也不是说各贡献25%的波动,是考虑各类资产相关性的基础上,各贡献25%的波动。
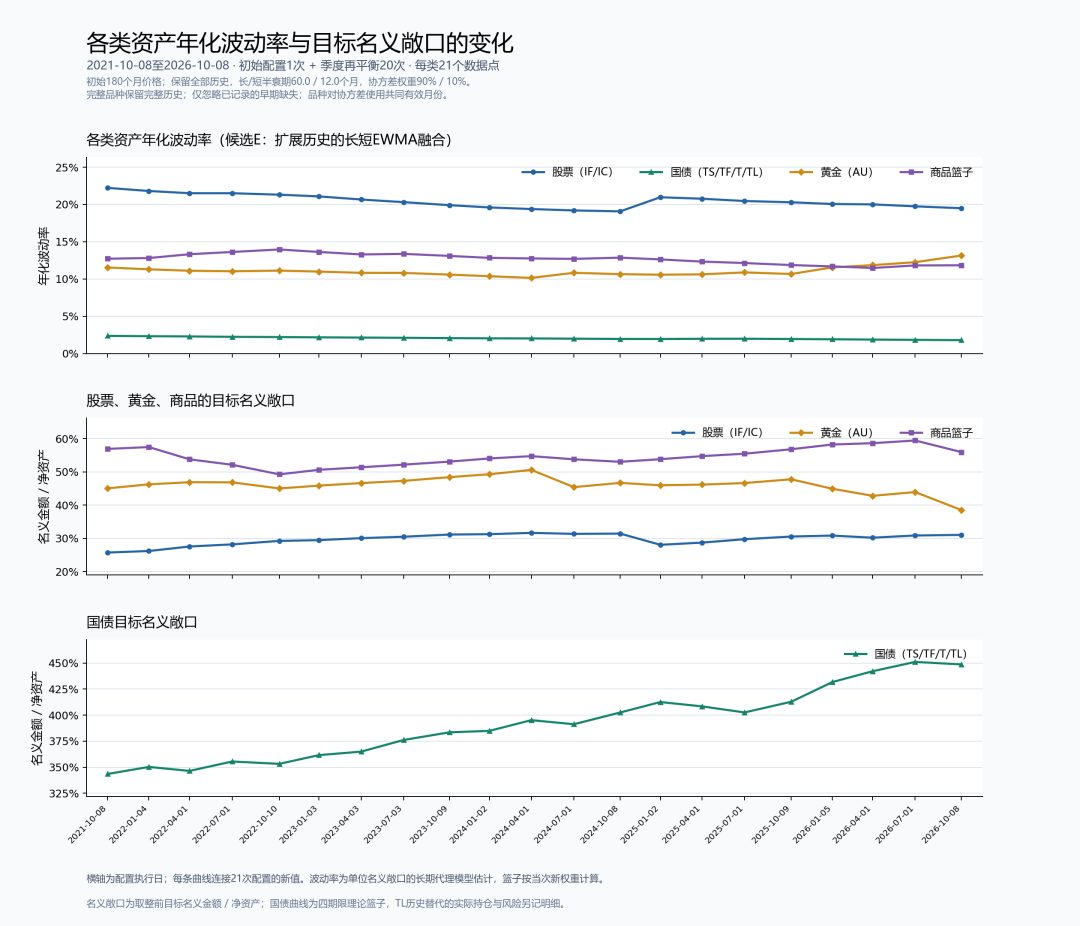
具体而言,就是先获取各类资产的历史价格序列,然后计算各类资产之间的相关性,得到一个协方差矩阵,再加上同窗口波动率,按照等风险贡献求解。最后基于预设的组合总体目标波动率(比如说12%),得出各类资产的名义敞口(这里具体的技术细节就简化不说了,枯燥的很)。
那么第一步就是获取各类资产的历史价格序列。
第一步的第一小步是先定义各类资产的组成,从资产落地到具体的交易标的(合约),这四类资产,除了黄金比较明确(要么AU合约,要么黄金etf),其他都需要自己去定义。
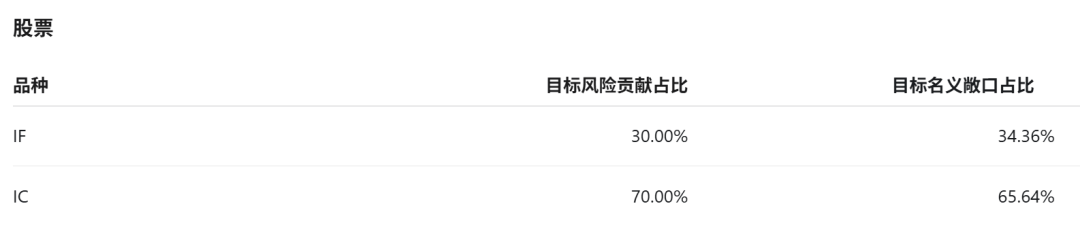
股票,选择IF + IC,风险贡献3:7,still,这里说的比例也不是敞口比例,是风险贡献比例,具体舱口比例后面我会计算并列出来。
债券,选择TS(2年期国债期货) + TF(5年期国债期货) + T(10年期国债期货) + TL(30年期国债期货),风险贡献2:2:3:3。
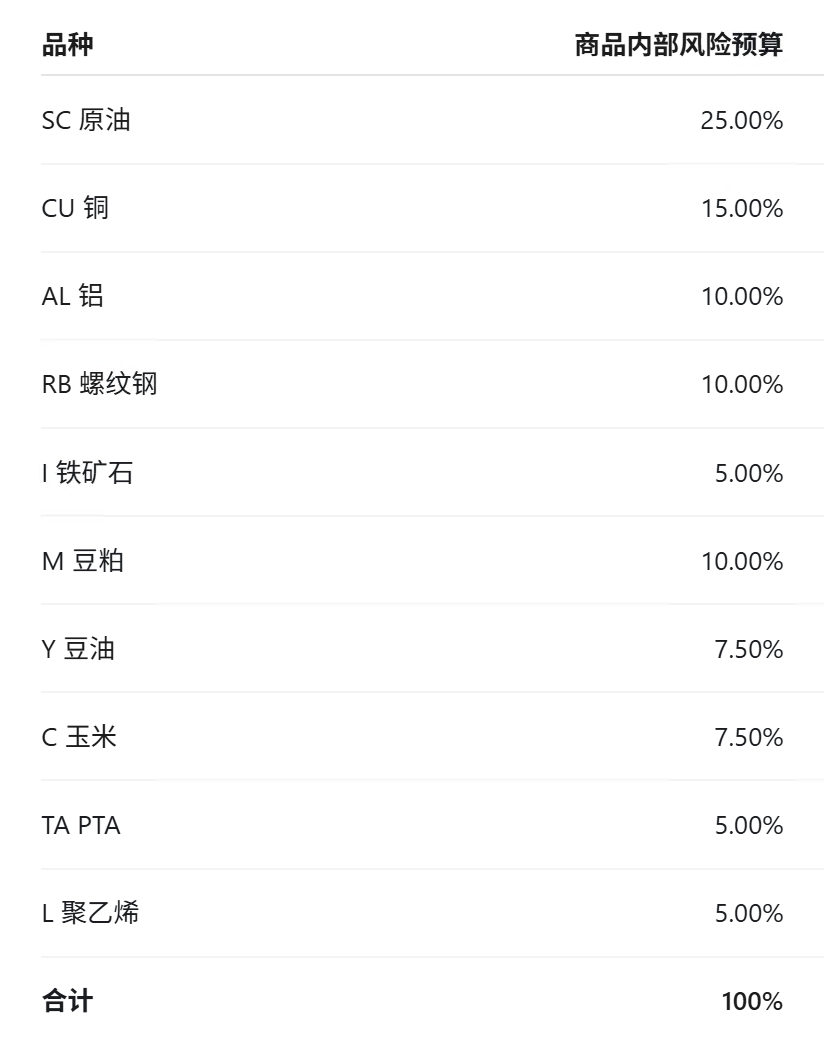
商品,选择原油 + 有色 + 黑色 + 农产品 + 化工,风险贡献25:25:10:25:15,具体品种如下
第二小步,明确价格序列的时间范围和加权方式,我选择保留所有历史数据,长端60个月半衰期,短端12个月半衰期,然后长端短端权重占比90%:10%的方式。
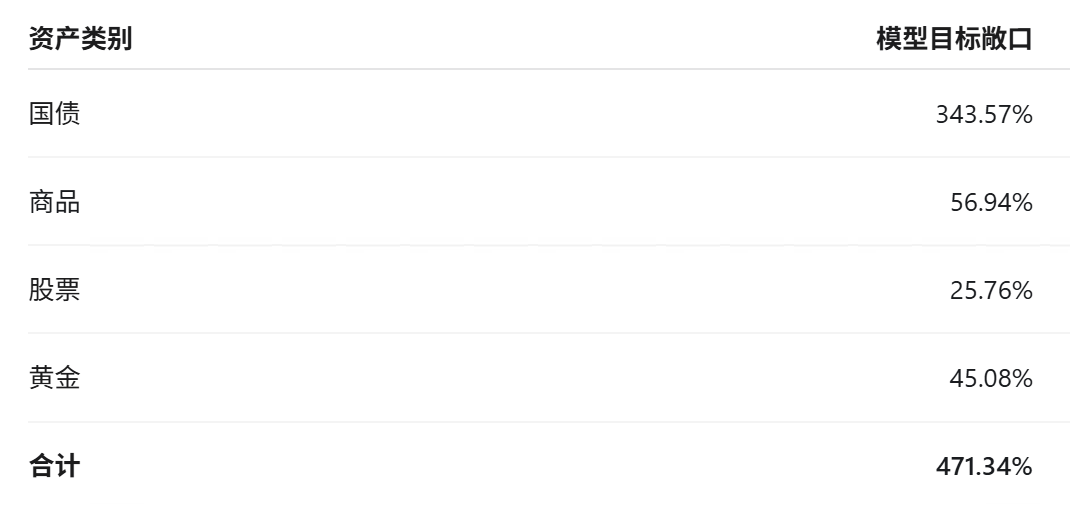
具体的计算我就省略了,下面直接给出各类资产的敞口比例。
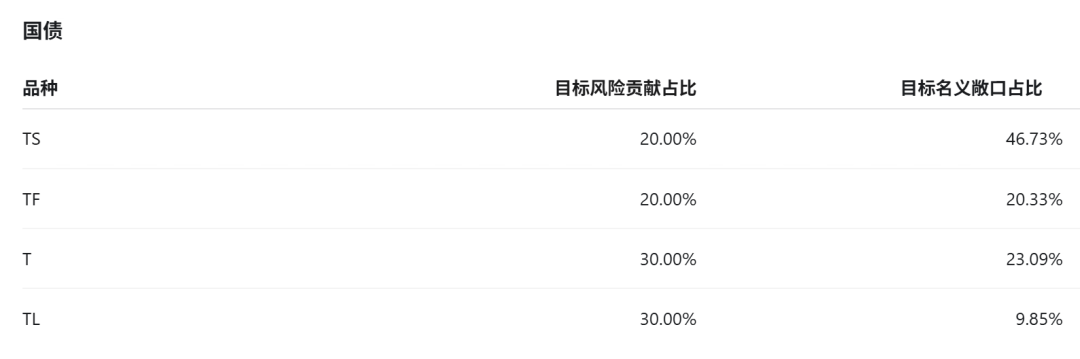
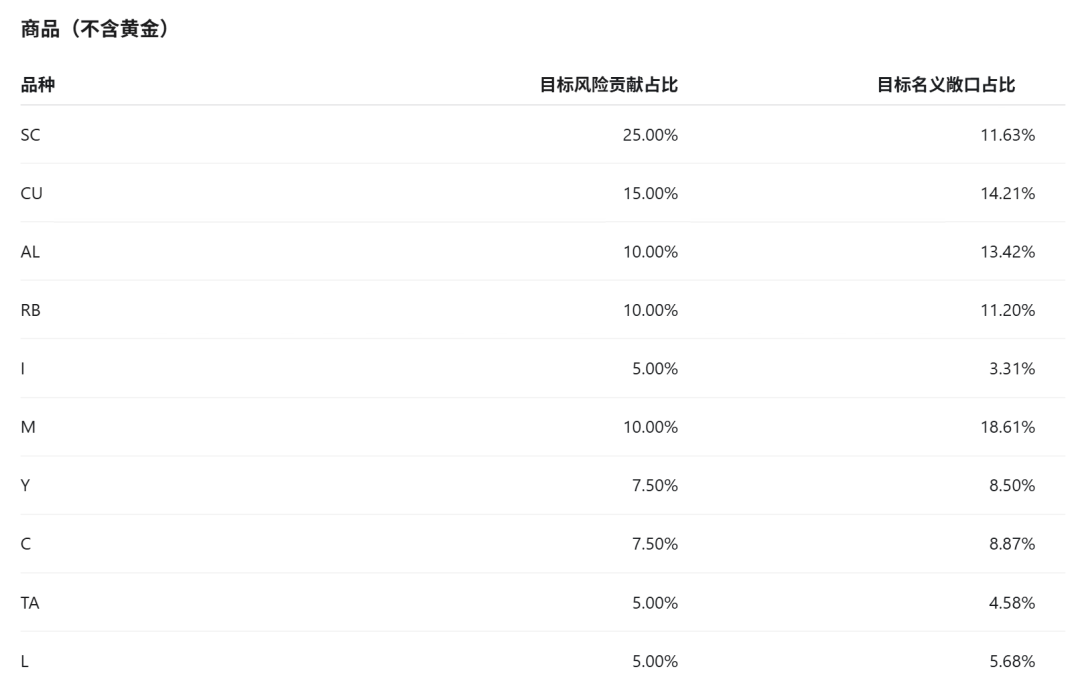
下面就是具体的回测细节:
1. 按照初始本金1亿元计算各个标的(合约)的敞口和持仓手数。
2. 回测起始日期2021年10月8日,彼时30年期国债还未上市,暂时用10年期替代。
3. 每个季度按照最新的价格序列重新计算各类资产和各个合约的敞口占比,并根据最新的计算结果冲洗分配资金(再平衡)
4. 暂不考虑调仓成本,也不考虑剩余现金的收益。
初始建仓是各合约持仓数量如下:
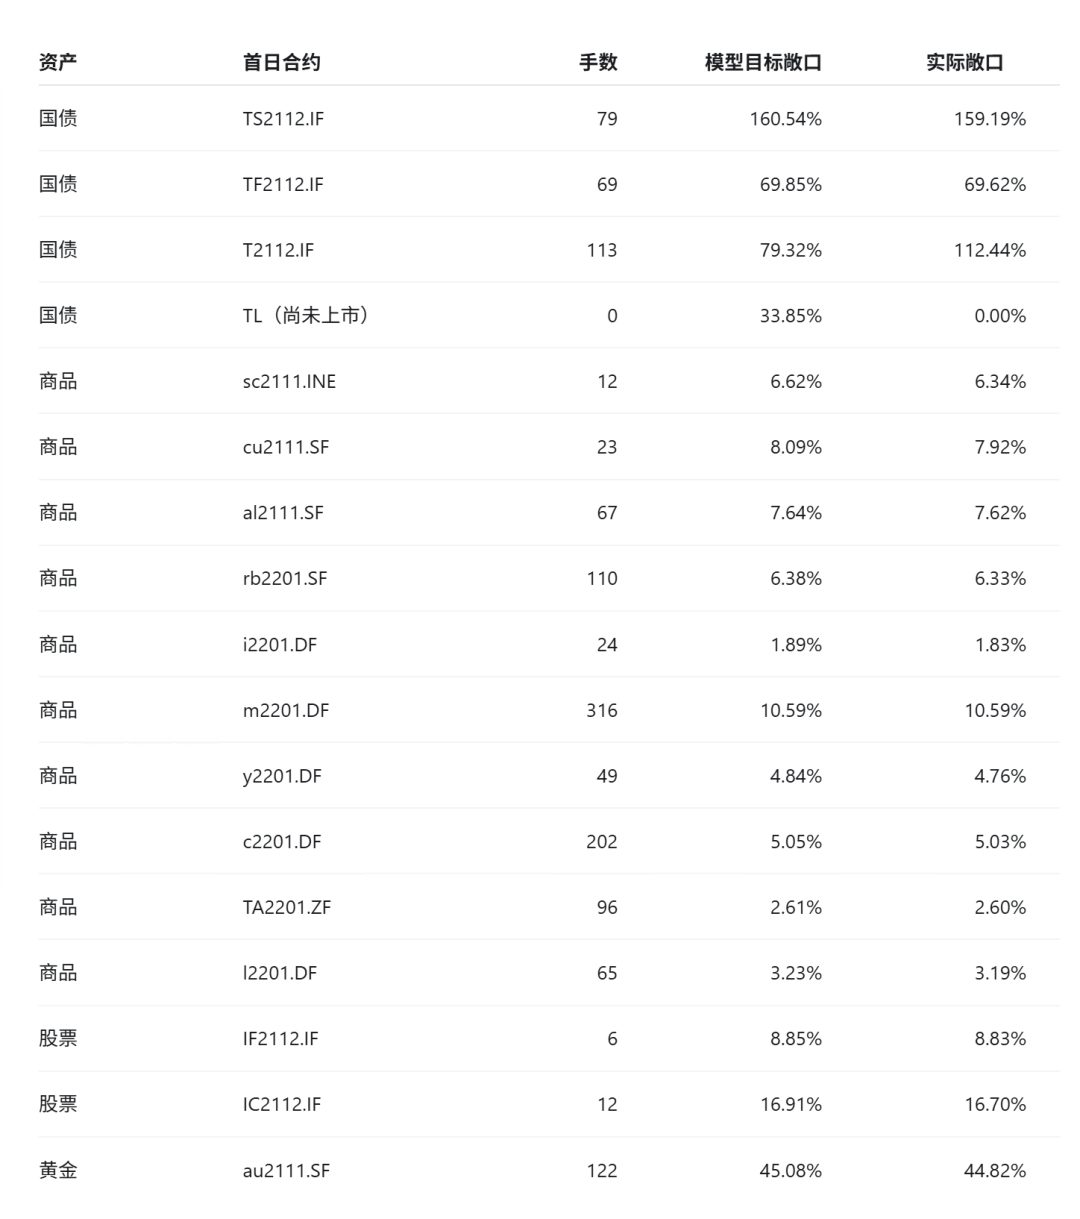
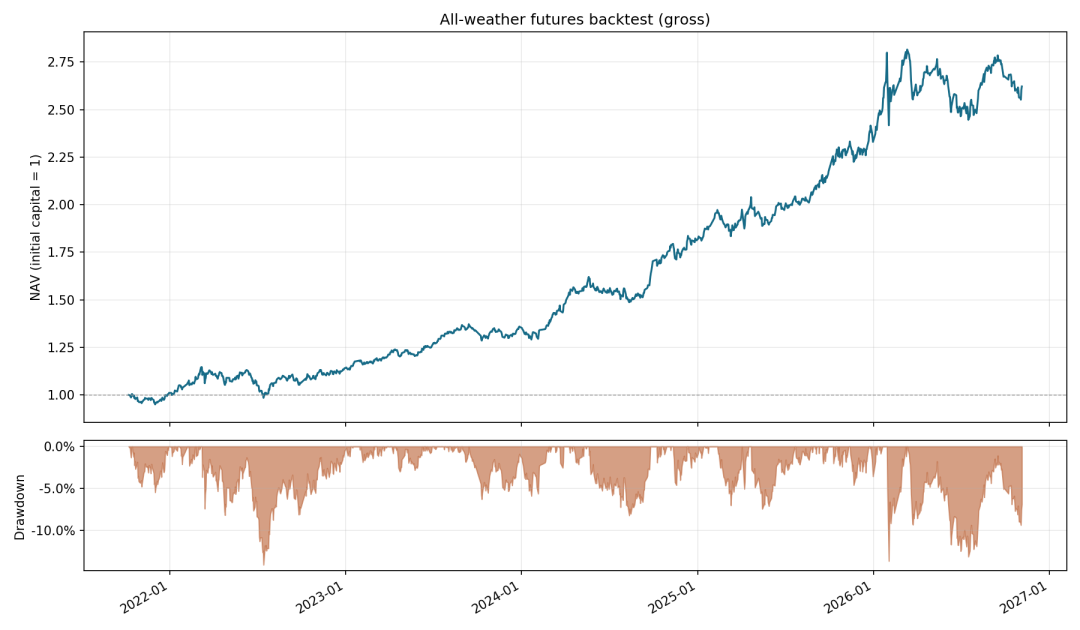
回测结果如下:
年化收益20.9%,最大回撤14.1%,年化波动率15.1%(目标波动率12%,超了不少)。
年化波动率超过目标波动率的原因是黄金在最近两年与其他资产的相关性大幅度提高,使得风险分散的效果大打折扣。(这也导致全天候的理论基础有所动摇)
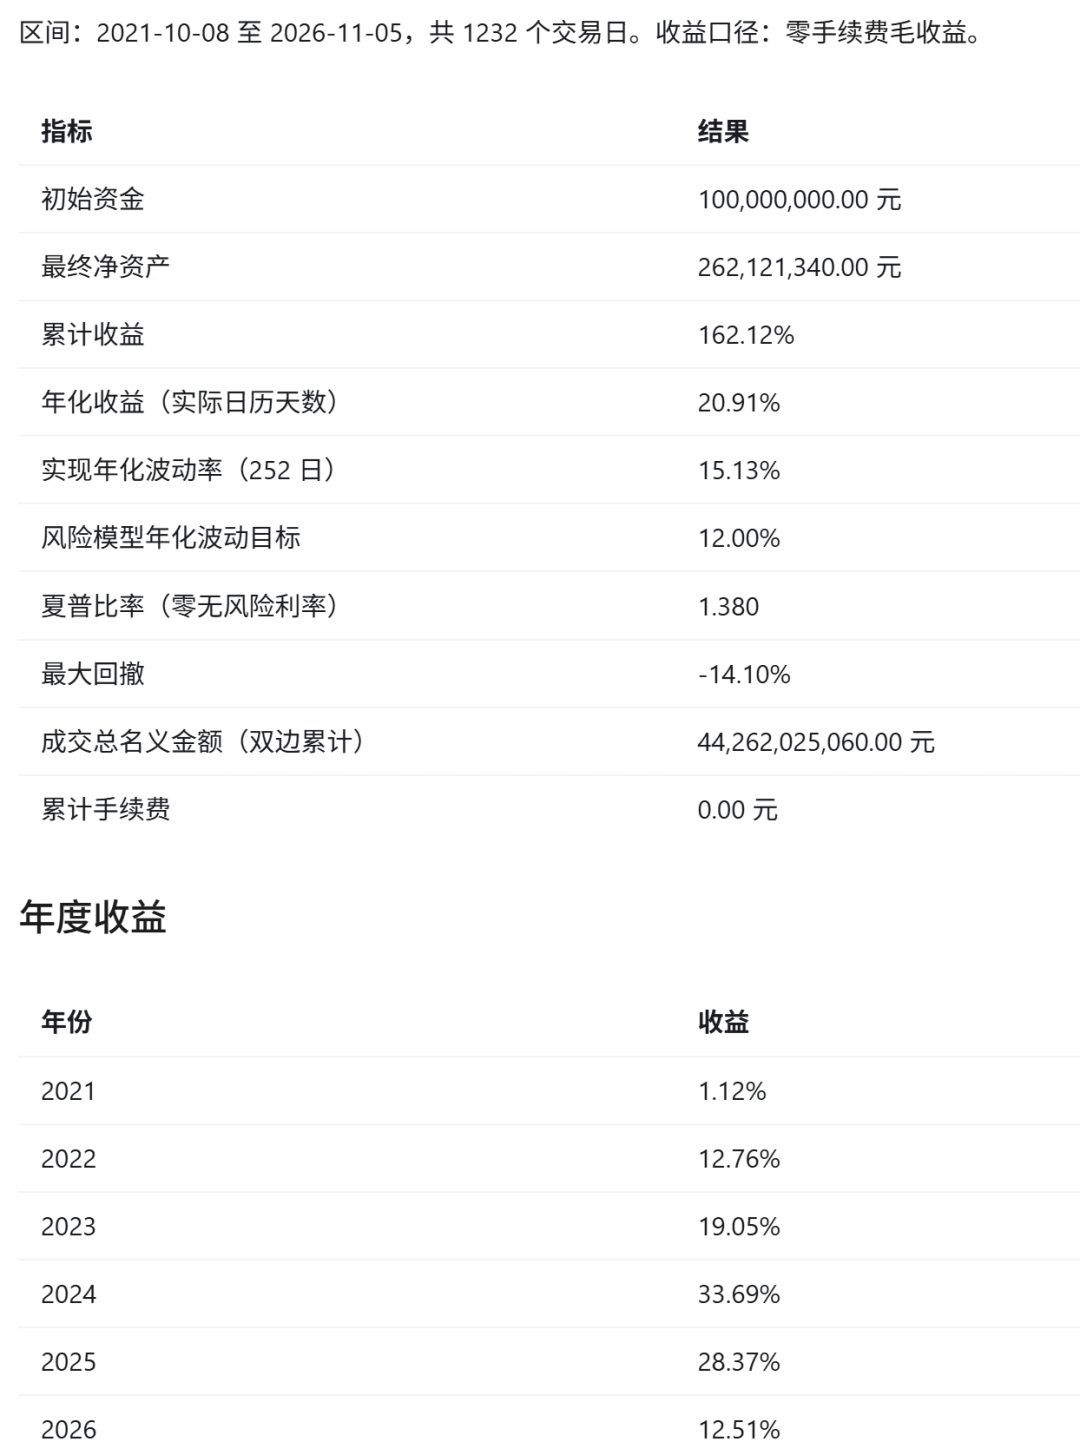
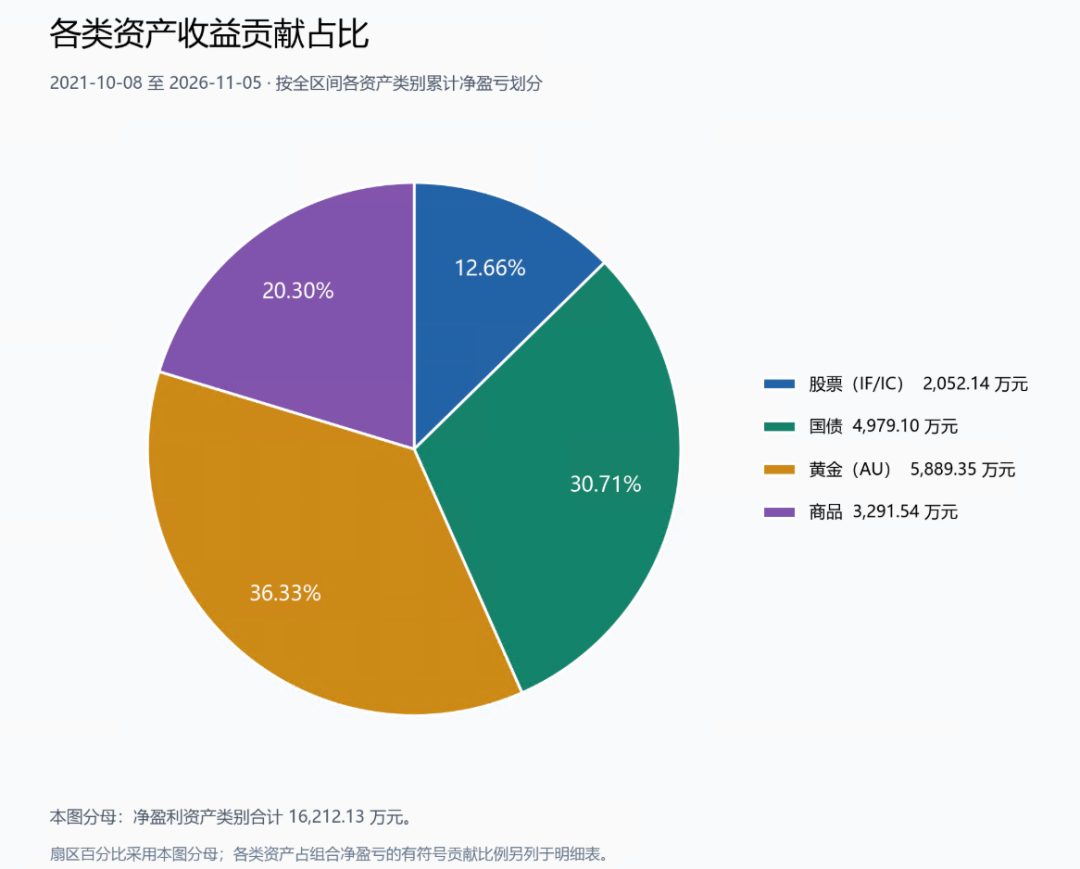
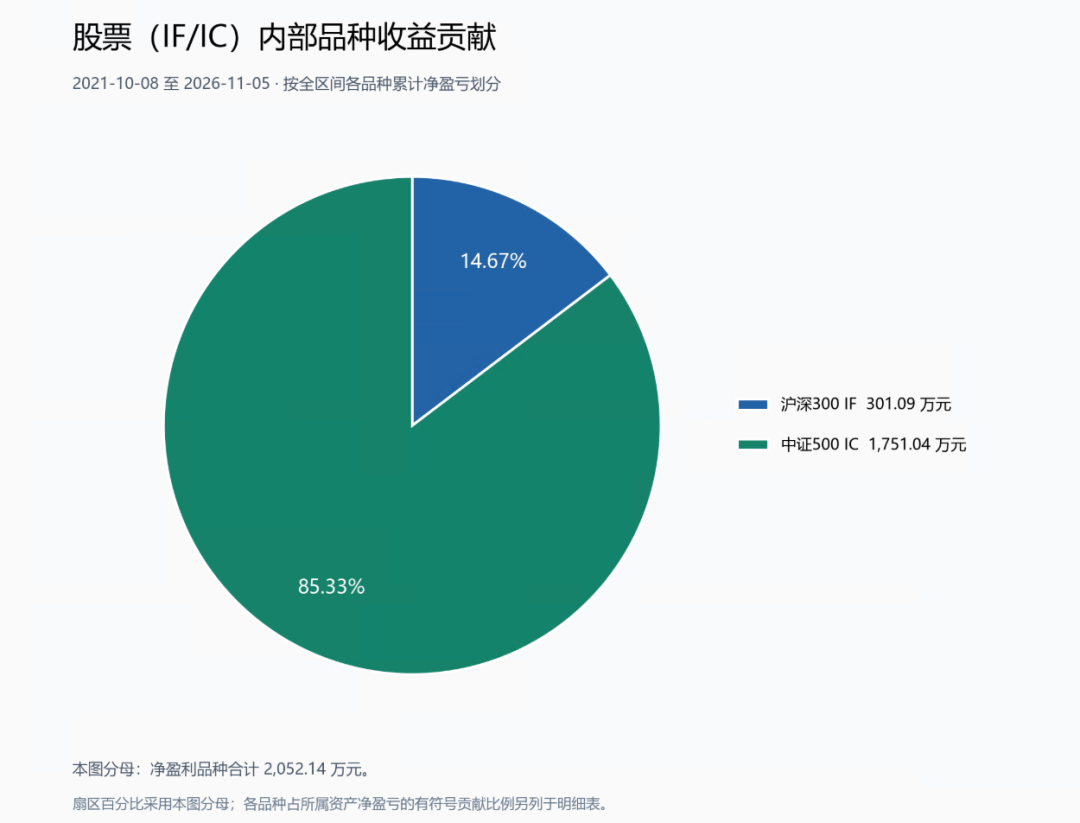
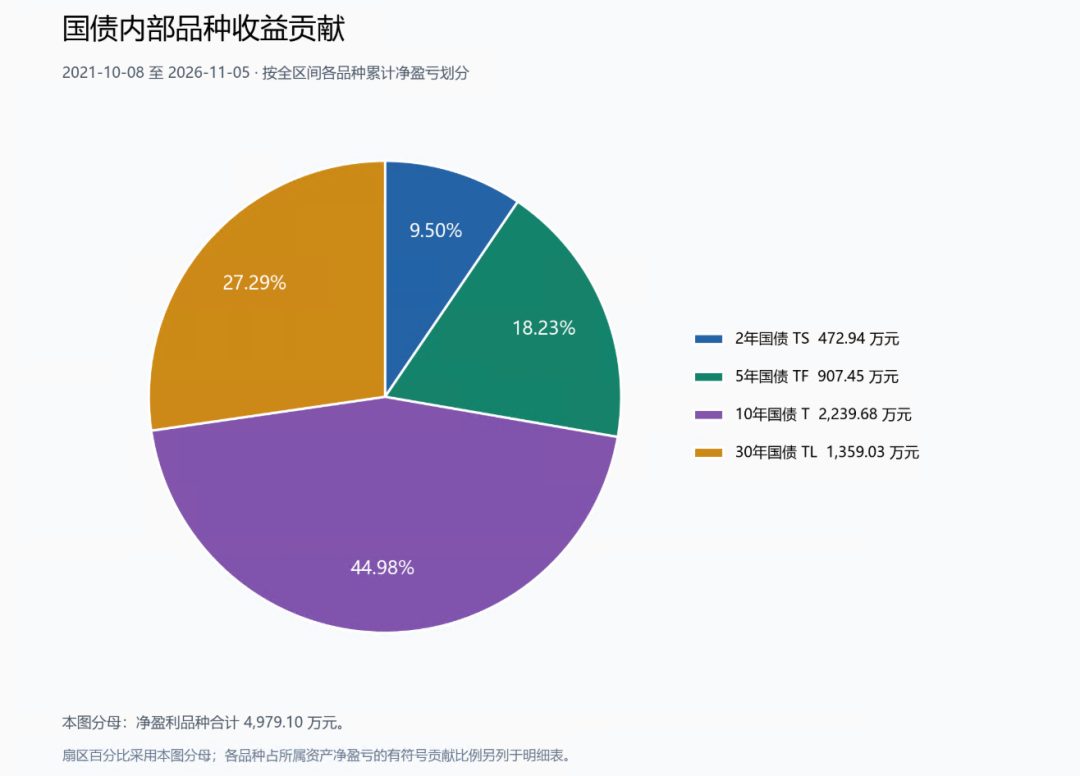
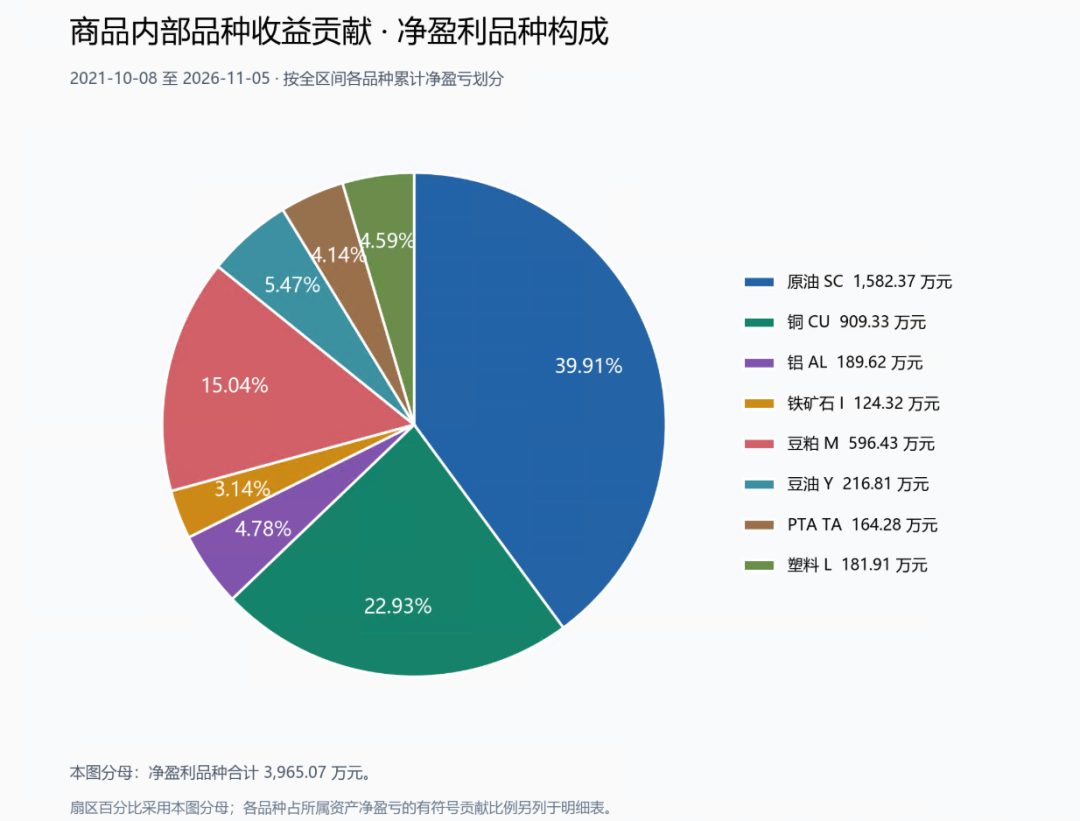
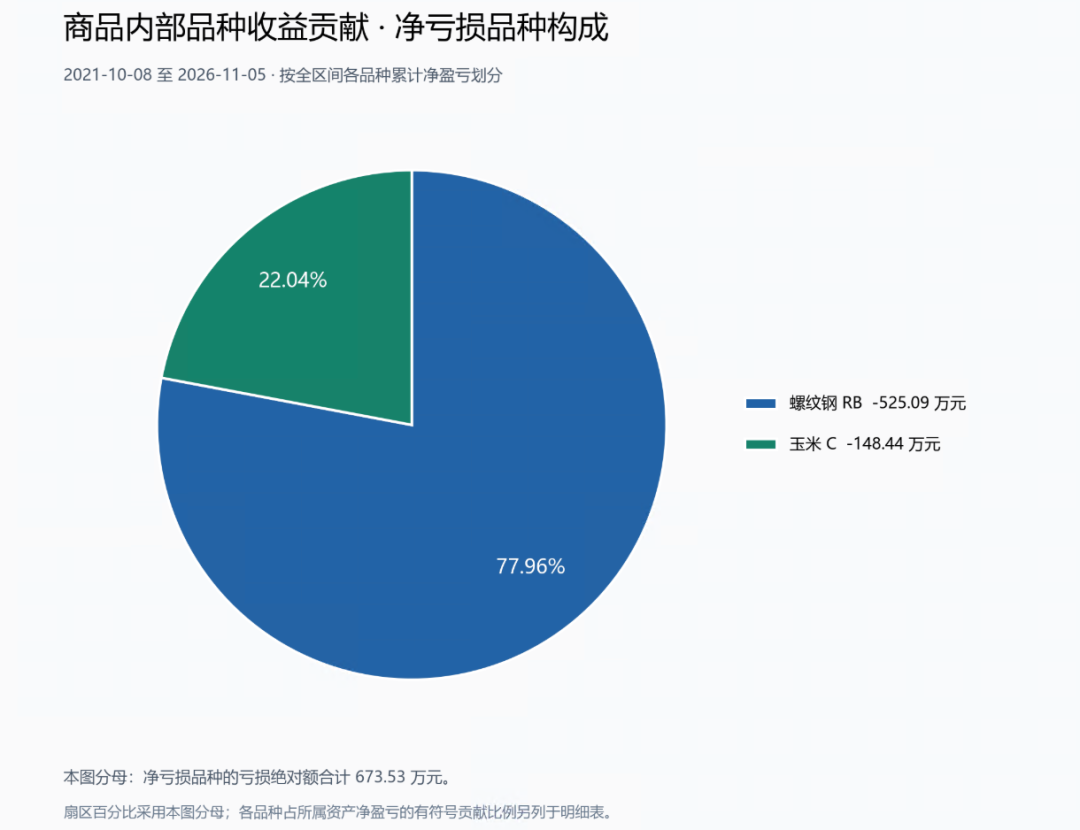
最后说明一下,本回测有一些参数可以自己根据需要调整,比如说目标波动率,这是最重要的参数,我设为12%,如果想要更低风险,那么可以降到6%甚至3%,相应的最大回撤和年化波动率都会降低。还有各类资产内部的标的选择和风险贡献比例,都是个人选择,没有标准答案。
就这样吧,想起来再补充。
母丘俭
我一直觉得这种东西都不过是配眼镜或者ps搞图层叠加,把简单的问题搞的玄之又玄,通俗讲不过是找到各子类回测向上的策略,越广越好,然后挑选相关度低的几个代表合成在一起,然后嫌波动大就揉个货基进去,嫌相关度太高就揉个买put进去,嫌收益小就揉个小市值或者期货进去,再动态调仓,这个调仓时机就更是各种调参回测的结果,付出一堆精力,捧着狗屎当宝贝,最后搞出个美其名曰“全自动捡钱”或者躺平或者什么全天候策略。
番茄水煮蛋
楼主的思路我觉得完全没毛病,多策略的底层核心就是多收益源分散加波动率配平,利用收益源之间的低相关性降低组合整体的波动损耗,达到同收益降回撤,或者同回撤加收益的效果。再就是多品类用期货保证金交易,只要收益源之间足够低相关,就可以在一定程度上共享账户的资金缓冲,达到同风险下比单品类配置更大总敞口的作用。
但体系正确不代表回测数据可以线性外推。21年至今虽然IF、IC基本经历了一个牛熊轮回,但国内债券在21-24年经历了长牛,黄金近几年更是大牛市。这个样本区间对于这两类资产来说太短了,因此20%的年化和14%的最大回撤,很大程度上还是一个优势区间的结果,不能简单线性外推。
拿桥水全球全天候作参考,其长期通过杠杆实现多资产风险平衡。根据1996年至2017年底的历史数据,年化收益约9.7%,实际年化波动率11.8%,夏普0.63。而即便是这样一套经历了长期市场检验的体系,在2022年股债双杀时依然出现了22%左右的年度亏损。可见风险平价确实能够改善长期风险收益比,但面对资产相关性发生变化时,依然可能遭遇远超目标波动率的回撤。
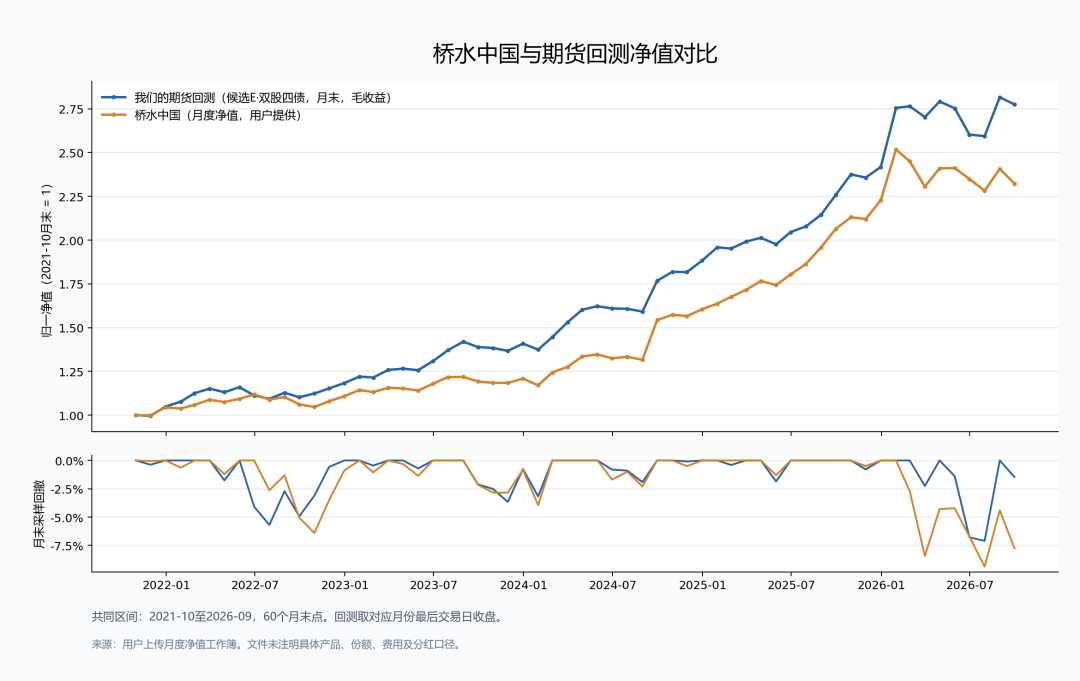
桥水中国相比桥水全球加入了人工干预和宏观择时因子,24、25年的强势表现也得益于这些额外收益来源。但择时判断正确能贡献超额,判断错误同样会增加亏损,26年7月至今该因子持续创造负超额,目前桥水中国还在持续创造历史最大回撤,这就是盈亏同源。
所以我觉得楼主这个模型的构建思路很值得借鉴,但长期收益和回撤的合理预期,还是应该更多参考桥水全球这种经历过多个经济周期检验的策略,再结合国内不同资产的风险溢价做调整。五年回测可以说明这段行情下策略表现很好,但还不足以证明长期也能做到20%年化、14%最大回撤。
sothin
@母丘俭 我一直觉得这种东西都不过是配眼镜或者ps搞图层叠加,把简单的问题搞的玄之又玄,通俗讲不过是找到各子类回测向上的策略,越广越好,然后挑选相关度低的几个代表合成在一起,然后嫌波动大就揉个货基进去,嫌相关度太高就揉个买put进去,嫌收益小就揉个小市值或者期货进去,再动态调仓,这个调仓时机就更是各种调参回测的结果,付出一堆精力,捧着狗屎当宝贝,最后搞出个美其名曰“全自动捡钱”或者躺平或者什么全天候策略,引... 原版桥水全天候核心是:风险平价,靠不同久期债券、股票、商品的自然负相关,不靠持续买put;下面这个是爱好者/自媒体二次魔改出来的版本。 总资金拿 2% 预算,滚动买沪深300的虚值看跌put(比如跌10%才开始行权的put,也就是2900点,当前3200,虚值10%,到期1个月),每个月到期就换下个月的。 “全自动全天候躺平策略,无惧股灾,不用择时,长期稳健捡钱,按月自动执行” 回测的时候,很多人只看几次大跌时put的高光时刻,忽略十几年持续交保费的总损耗。而且期权隐含波动率(IV)牛市便宜、恐慌的时候会暴涨——你最需要买保险的时候,保费反而很贵,回测经常用固定低价去模拟,和实盘不一样。 你是拿2010~2024的数据试出来最优参数。这组参数,是适配过去的牛熊节奏,不是市场底层规律。换一个新的市场环境(比如持续高利率、长期阴跌),这套参数直接拉胯。 毛坯版只有股债黄金,简单好理解;叠加put、期货、小市值、多层调仓规则之后,任何一个组件失效,整个组合的风险就会超预期。很多人看懂回测曲线,看不懂底层风险。 一个很扎心的对比:
楼主这个说法,我是非常认同的,也是最近几年花大精力屎上雕花的收获。
把这个和豆包讨论了一下,他给了我如下答案,我觉得也是写的非常好。只是写的有点长。
先把前提说清楚:下面这个是网上很常见的山寨全天候组装示范,不是桥水原版,刚好就是那条集思录留言吐槽的典型样板——全程“缺啥补啥”,用回测调参把曲线修好看。一、初始毛坯版本(第一层:先挑低相关资产)
目标:找几个历史上相关性不高的大类,拼在一起
选池:沪深300、中证500、国债、黄金。
等权各25%,每年再平衡一次。
跑回测,结果:
牛市能跟上,但是遇到2015股灾、2022年熊市,几个资产会阶段性一起跌(流动性危机,相关性抬升),最大回撤看着刺眼,不好看。
* 问题:危机时相关性太高,不符合“稳稳躺平”的宣传卖点。二、加补丁1:嫌相关太高 → 揉进去买put(尾部保险)
现在给这个组合加规则:
回测重跑:
2015、2022大跌的时候,put爆赚,抵消股票亏损,最大回撤直接压下去一大截,曲线顺滑很多。
代价(回测里经常被弱化不提):
震荡市、慢牛的时候,每个月put到期作废,2%的预算持续亏权利金,相当于每年吃掉1.5%~2.5%的收益。
如果只是这么跑,长期收益比毛坯版还低,不好卖。
* 新问题:回撤好看了,但收益被保险费拖低了。三、加补丁2:嫌收益小 → 揉进去小市值+期货多头
为了把收益拉回来,再塞高弹性组件:
从原来的池子里面,切出15%仓位,拆成:
- 10%:中证1000小市值(历史弹性高)
- 5%:螺纹/原油商品期货多头(带杠杆,放大收益)
再跑回测:
牛市阶段,小市值+期货猛冲,把前面put吃掉的收益给补回来,年化一下子抬上去了。
副作用:
平时波动又变大了,曲线抖得厉害,持有体验差。
* 新问题:收益上来了,波动又超标。四、加补丁3:嫌波动大 → 揉货基进去
再切一块仓位,换成货币基金:
总仓位里放20%货基,剩下80%分配给上面:宽基、国债、黄金、中证1000、期货、put对冲预算。
回测再跑一遍:
波动率被摊薄,曲线不再剧烈上蹿下跳。
现在你拿到一条回测曲线:
年化不错、最大回撤很小、波动温和,看起来完美牛熊通吃。五、最后一步:动态调仓 + 调参,精细打磨(重点吐槽环节)
到这一步,框架已经搭完,接下来就是调参魔法:
你可以自由改这些参数,反复跑历史,挑最好看的那一组:
1. put预算:是1%、2%还是3%?
2. put虚值多少:5%、10%、15%?到期选1个月还是3个月?
3. 多久调仓:月度、季度、还是触发某根均线再调?
4. 小市值、期货、债券、股票各自的比例怎么分配?
5. 什么信号下,增加put预算;什么信号下直接砍掉期货仓位?
比如:
试参数A:put预算3%,回撤极小,但年化很低;
试参数B:put预算1%,年化高,但是熊市回撤大;
试参数C:put2%,季度调仓,期货5%,小市值10%……
直到找到一组参数,在2010–2024这段历史里面,曲线最漂亮。
✅ 最后成品包装话术:
---六、这个组装模式的几个致命弱点(就是留言的核心意思)
1. 相关性是会变的
回测里黄金、国债和股票负相关,是过去特定环境(低通胀、央行救市)下的结果。如果以后遇到滞胀,股票跌、债券也跌、黄金也震荡,原本的对冲直接失效。put保险也只能保“短期暴跌”,保不了缓慢阴跌。
如果你想,我们可以再做一个对比:
同样花几十个小时研究、回测、调参,最后得到这个“完美曲线策略”;
但你如果就简单做一个60/40股债平衡,每年再平衡,付出的精力只有1/10,长期结果差距往往没有想象中大,甚至有时候更好。
- 版本A:60/40简单股债平衡(极简)
- 版本B:上面这套带put、期货、小市值的魔改全天候
用同样一段历史区间,直观对比:年化、最大回撤、波动率,以及实盘里各自的坑。
关注集思录微信
本文不构成任何投资建议,仅为信息分享。任何因本文导致的投资行为发生的亏损,本公众号及作者概不承担任何责任。
集思录(www.jisilu.cn)是一个以数据为本的投资理财社区,专注于新股、可转债、债券、封闭基金等数据服务。我们的理念是在保证本金安全的前提下,使资产获得稳健增长。
快捷查询:
搜索公众号“jisilu8”添加我们
本文转载自微信公众号「集思录」,查看原文。版权归原作者所有,如有侵权请联系删除。