被认证为最安全车主(还有钱拿!)
原创 也谈钱 2026-09-02 13:30 德国
跟大伙聊个好玩的事儿。
之前选车险,我发现德国有些车险可以选装传感器,放在车里,实时检测你的驾驶习惯。如果驾驶习惯安全,可以给最多 30% 的保费折扣。而且最差也只是没有折扣,不会因此加保费。
所以我就果断选了。
但开始也没抱太大希望,「最多」30% 折扣,就像商场口号全场 XX 元「起」,可能很难拿到。
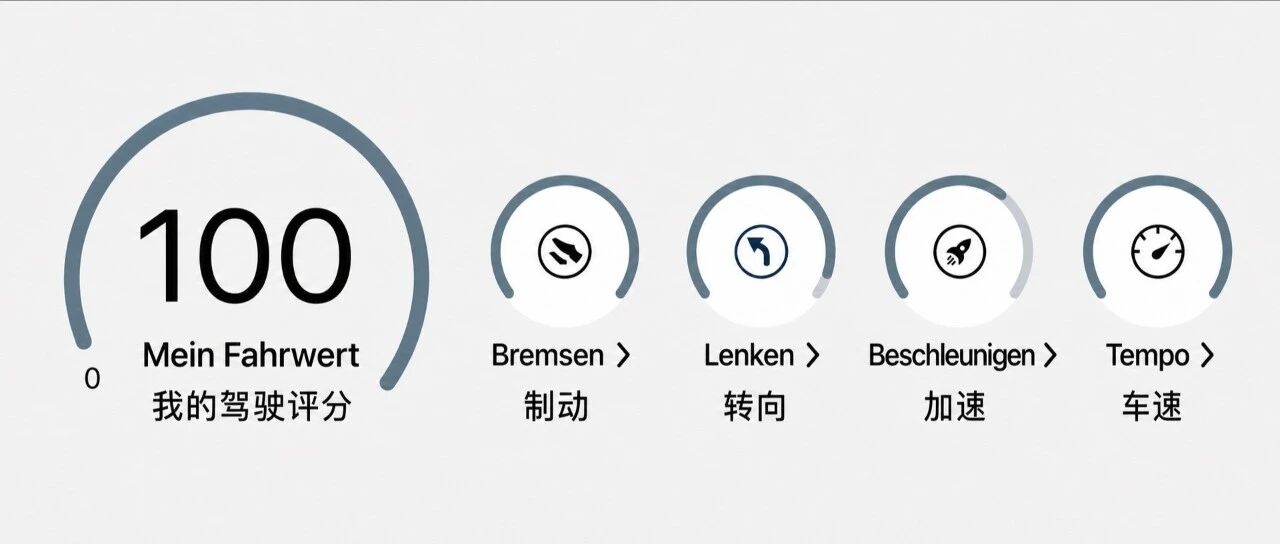
结果,收到传感器,开了一段时间 👇 居然真给我评了满分 💯 属于驾驶习惯最安全的一批车主了
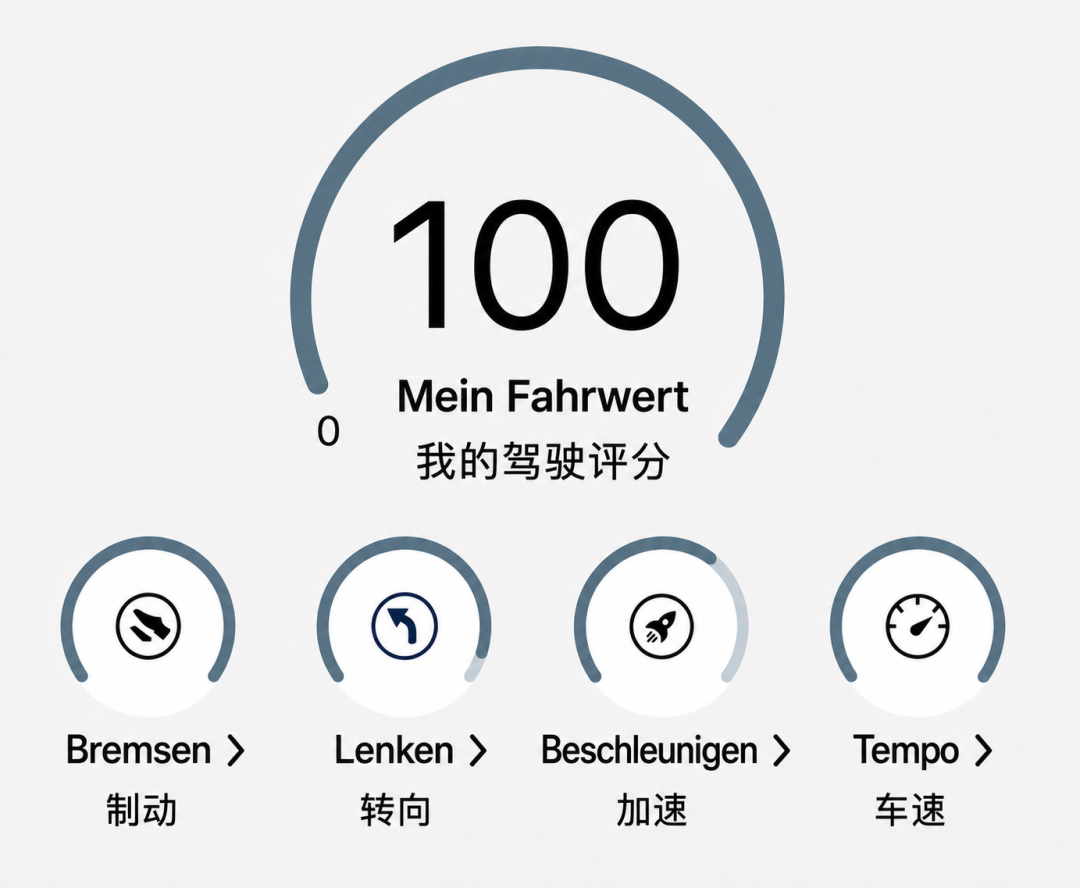
照这个节奏,真能拿满 30% 折扣。
车险还挺良心的,条件不算苛刻。像我在加速项目上弱一点,总分也满分了。有点不适应。
之前也太常说,坐我开的车感觉很稳。但我自己其实感觉不明显。光记得过往哪哪预判失误了,下次应该……
所以看到这个评分特惊喜。关键是有钱拿,预计能退回来近 300 欧(德国车险不便宜,但保额惊人,我签的车险保额是 1 亿欧。刚看到这个保额我都惊呆了,车险还保触犯天条么?)
……
这个经历倒是正好验证我的一个日常观察——很多短期看的运气,其实长期看是习惯。
比如看二手车时我发现,前车主要么几年一处剐蹭都没有,一旦有剐蹭,往往就不止一处,会有第二三四处,检查车况就要更小心。就像厨房里的蟑螂,不会只有一只。
想起上大学被偷过手机的同学,后来还会再被偷。第一次很同情,第二三次就变成无奈了。也太手机倒没被偷过,但没一台最终完整退役,不是进水了,就是屏幕碎了(还不许我嘲笑,哈,我就笑~)
我也是因此理解了,为啥我觉得 Apple Care 太贵,但又有很多人觉得便宜。
车险折扣只是把习惯的影响具象化,其他条件相同的情况下:
驾驶习惯越好,出意外的概率越低,保费越便宜;
无出险记录越久,下一年出意外的概率越低,保费越便宜。
对了,我中间还看到一个保险公司 HUK 的统计数据——德国有 20 年以上不出险记录的车主,居然占比达到一半。比我想得高很多(注:这里没考虑车主自费修的小剐蹭,只统计保险理赔的案件。因为出险保费涨价、不出险保费降价,所以小剐蹭很多人会自己修,或者干脆不修)
……
从这个角度看,经常重复的习惯真的会有复利。想改变长期结果,笼统地提醒自己「更小心一点、更努力一点、更自制一点」,可能不如改变习惯和结构影响大。
保险公司的定价思路也给我一个启发。
我们很容易根据决心、当下的感受和现在的行动,判断一件事能不能成。今天斗志满满,就觉得这次成功率很高;看到心动的营销广告,就觉得买回去肯定会经常用。
但真想预测结果,也许更有效的办法,是看同一件事过去的成功率。
保险公司的定价就是这个思路。它预测一个人下一年会不会出险,并不听车主保证以后一定小心,而是看他过去一路怎么开过来的。
我们总把更多注意力放在未来可能发生什么。但很多时候,未来发生一件事的概率,写在我们来时的路上。
过去不是判决书,改变习惯、环境和结构,也是在改变未来的概率。只是在新的记录积累起来之前,过去通常比一时的决心更诚实。
单次结果看运气,长期分布看概率。概率藏在习惯里,也会被新的习惯一点点改写。
财务自由:我的财务自由实证之路
投资笔记:十年之约
抵御风险:8 月保险推荐
干货汇总:财务自由路上应该了解的每一个问题