Anthropic招股书:半年营收163亿美元,背后是七千多亿算力锁单
blackorbird 2026-10-27 23:37 广东
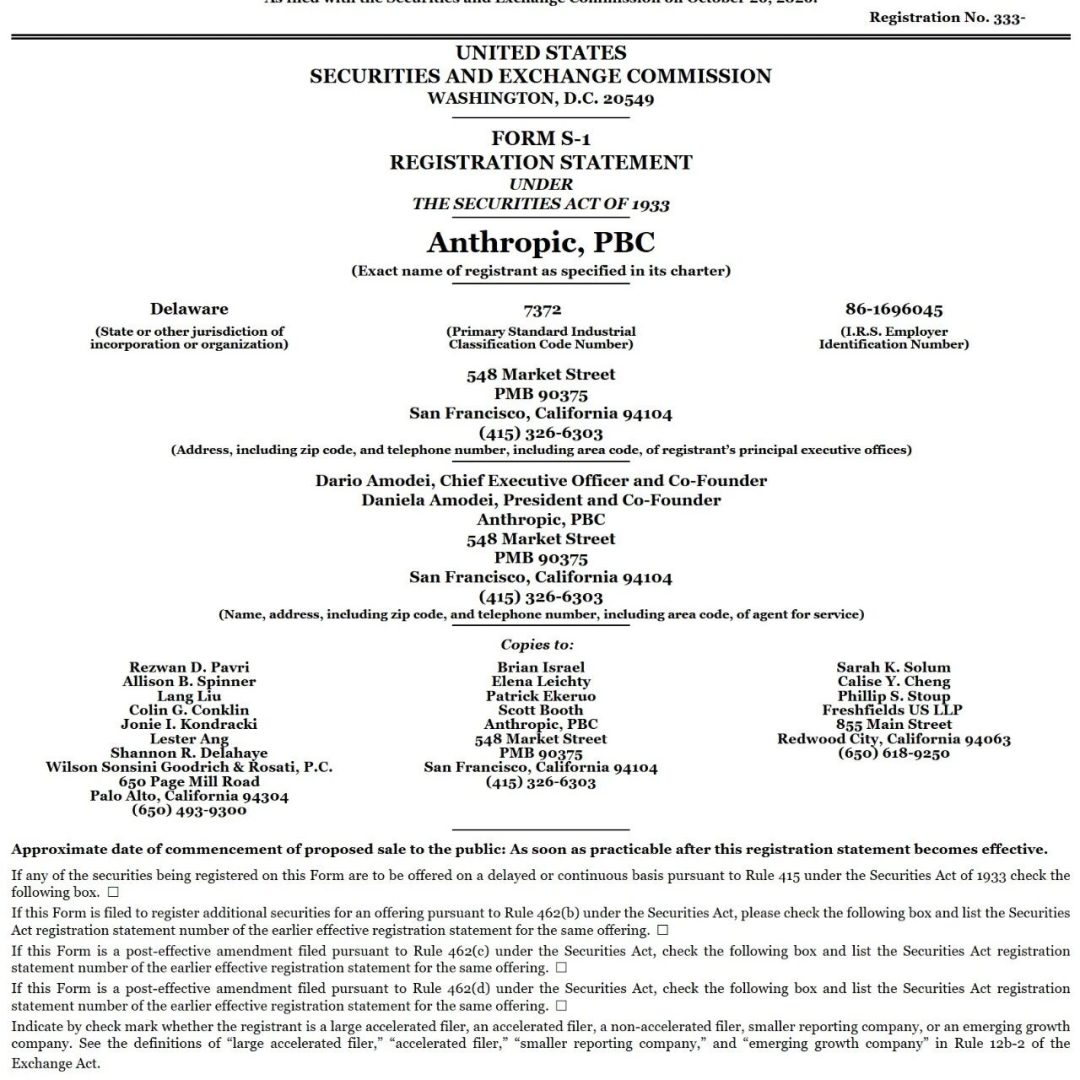
10月26日,Anthropic, PBC向SEC递交了S-1注册声明,Accession Number为0001628280-26-067168,File Number 333-299633。代码拟用ANT,登陆纳斯达克全球精选市场,高盛和摩根士丹利联合牵头,一共22家承销商。发行股数、价格区间、募资规模全部留白,是一份典型的初步招股书。
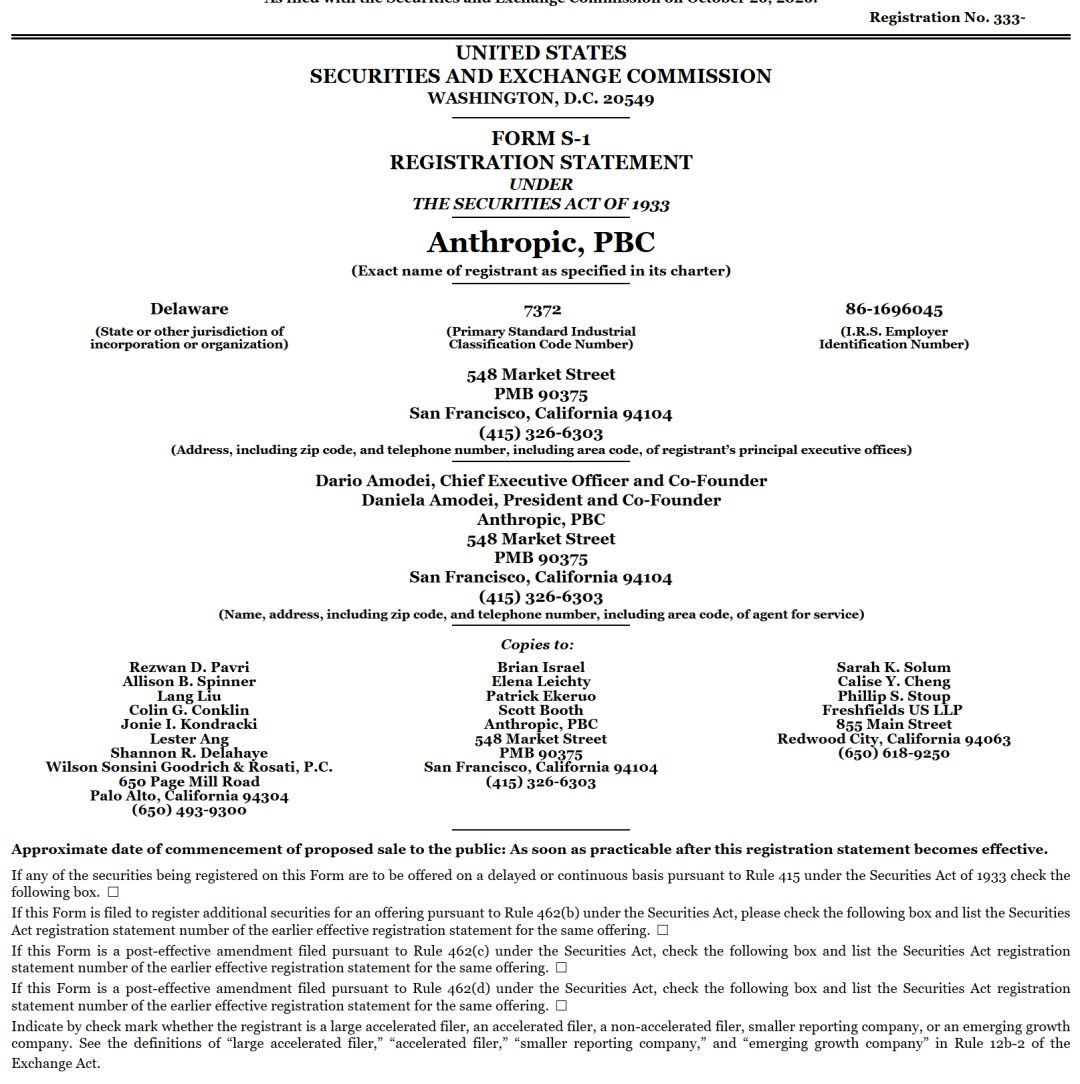
但它披露的数字,放在整个商业史上都罕见。
Anthropic于2021年1月在特拉华州注册,法律形式是Public Benefit Corporation,公益公司。七位联合创始人里最显眼的是Dario Amodei和Daniela Amodei兄妹,两人分别出任CEO和President,此前都在OpenAI负责安全与运营。
公司对外讲的故事非常直接:用Constitutional AI(宪法式AI)这套方法训练模型,让模型基于一套明示原则自我对齐,而不是完全依赖人类标注者逐条反馈。核心产品是Claude系列,从最顶配的Mythos、Opus,到走量的Sonnet,再到主打性价比的Haiku,组成一个完整的模型矩阵。
商业模式是pay-for-intelligence,按token消耗计费,客户用多少算多少。它不直接卖license,而是把自己嵌进客户的工作流:AWS、GCP、Azure三大云都能调用,Accenture和Deloitte这类系统集成商帮忙落地,Salesforce和Snowflake这类数据平台直接把Claude塞进自家产品里。
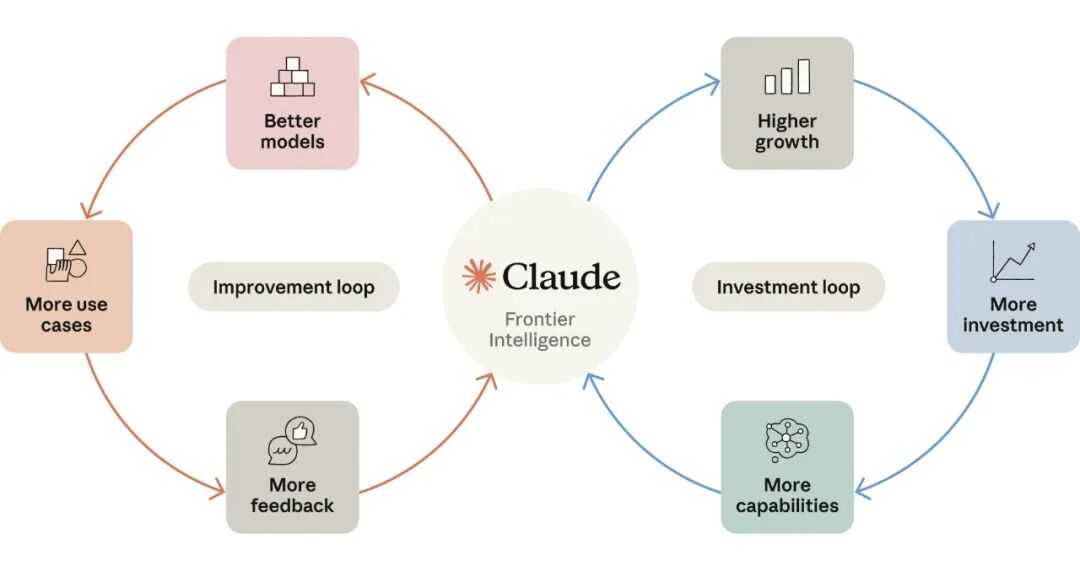
招股书里有一张图,把Anthropic的商业逻辑画成两个飞轮。左边是improvement loop:模型更好,用例更多,反馈更多,模型再变得更好。右边是investment loop:收入增长,投入增加,能力变强,收入再增长。两个飞轮共同围绕中心的Claude Frontier Intelligence转动。
收入曲线
先看最炸的数字。
2023年全年,Anthropic营收4100万美元。2024年3.86亿美元。2025年跳到45.85亿美元。到了2026年上半年,单半年营收162.86亿美元。
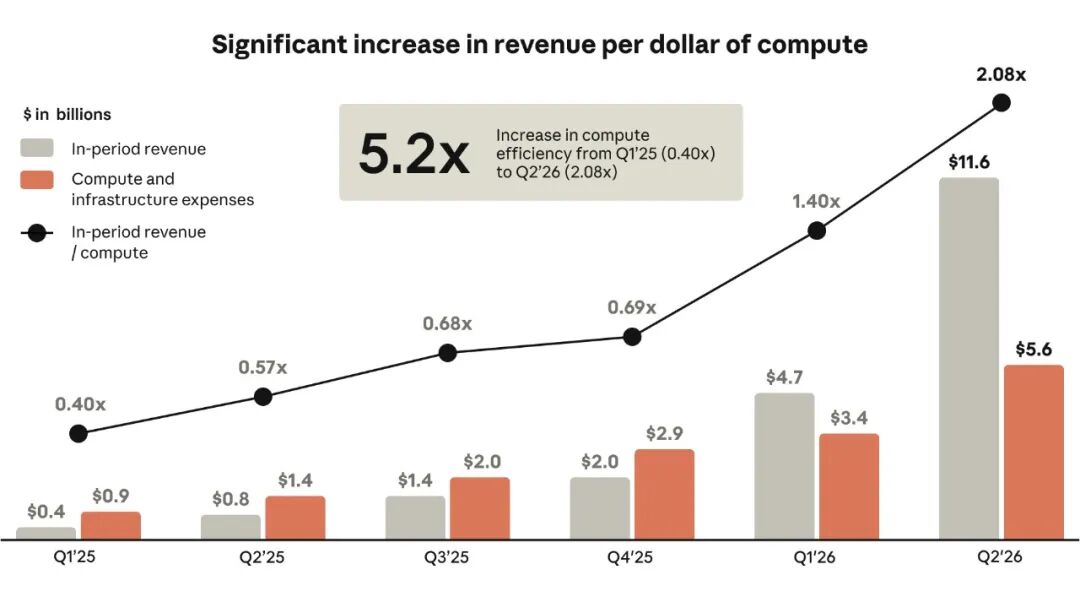
拆开看季度:Q1'25营收0.4亿美元,Q2'25是0.8亿,Q3'25是1.4亿,Q4'25是2.0亿,Q1'26是4.7亿,Q2'26直接跳到11.6亿。Q2单季同比增长约1368%,公司首次录得季度经营利润约9.74亿美元,经营利润率约8%。
更关键的是效率。同一张披露图里,灰色柱子是收入,橙色柱子是compute and infrastructure expenses,算力与基础设施费用。Q1'25的时候,每花1美元算力,只换回0.40美元收入;到Q2'26,这个比值变成了2.08倍。五个季度,算力效率提升5.2倍。
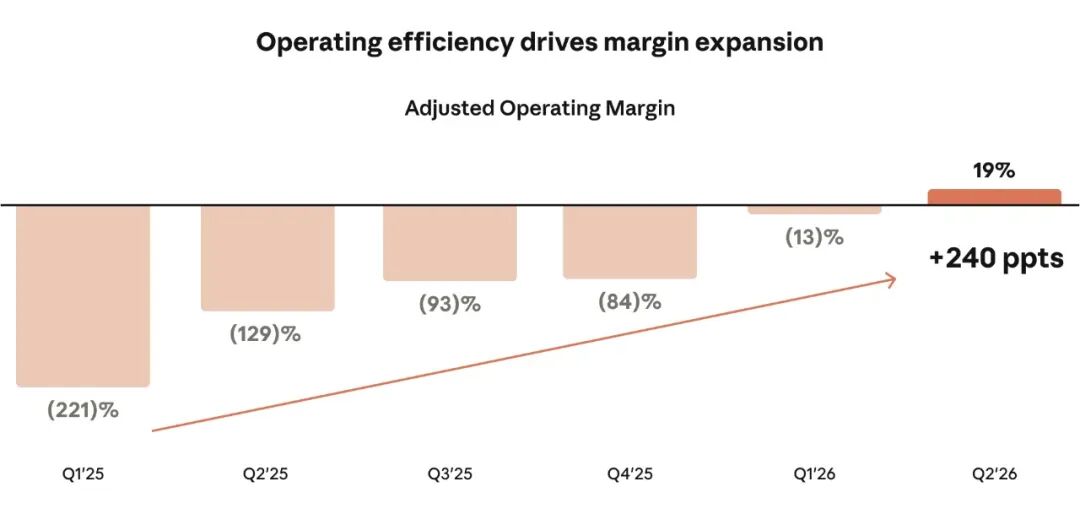
利润率的故事更夸张。Adjusted Operating Margin,调整后经营利润率,从Q1'25的-221%,一路爬到Q2'26的+19%,六个季度改善240个百分点。
不过财报表头上那个净亏损数字会吓人一跳:2026年上半年净亏807.48亿美元。这不是经营亏的,绝大部分是非现金项目。可转换票据、衍生工具、SAFE,Simple Agreement for Future Equity未来股权简单协议,这些东西的公允价值随着估值飙升被重新计量,光这一块就贡献了约724亿美元的账面费用。把这些剔除掉,2026H1的调整后净利润是正的26.71亿美元。
现金储备也厚得离谱。截至2026年6月30日,现金及等价物1124亿美元,短期投资193亿,合计约1317亿美元。累计融资约1411亿美元。经营现金流在2026H1转正,约+39亿美元,而上年同期还是净流出。
当然,最出圈的还是:
客户是谁
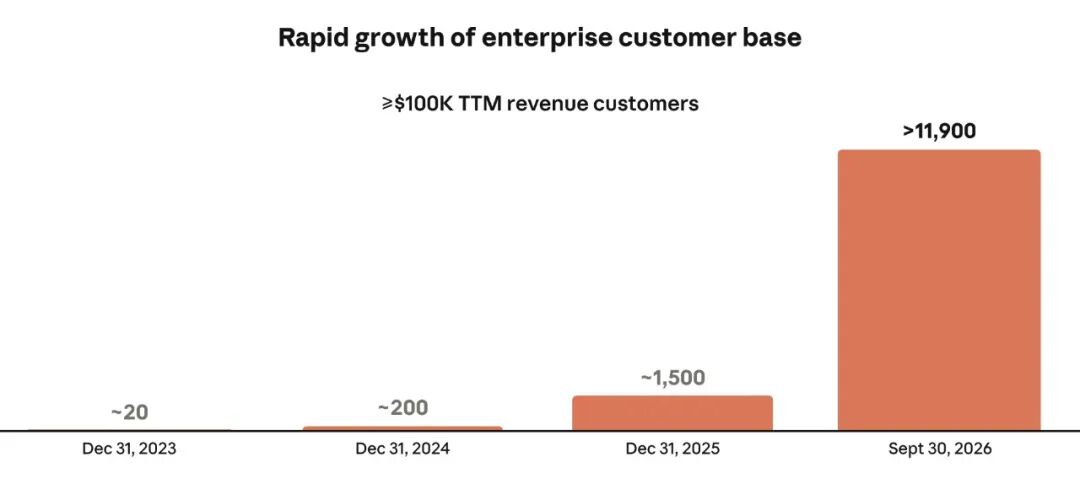
收入爆炸的背后是企业客户的集体涌入。截至2026年9月30日:
年流水超过10万美元的客户,超过11900家,一年前这个数字大约是950家
年流水超过100万美元的,超过1900家
年流水超过1000万美元的,大约250家
净收入留存率NRR,Net Revenue Retention,约900%,剔除Claude Pro和Max这类个人订阅之后算的。这个数字什么概念,意味着一个客户如果一年前在Anthropic上花了100块,今天平均已经花掉900块。
前五大客户合计贡献约25%的营收,集中度不算极端,但也绝对谈不上分散。TTM人均营收超过660万美元,在AI公司里属于极高的人效。
招股书用了整整一章讲客户案例,从Shopify、Salesforce、Notion这类互联网公司,到Bristol Myers Squibb、Lilly这类药企,再到Jane Street、PayPal、Rakuten、Walmart、Verizon,几乎是一份行业500强清单。
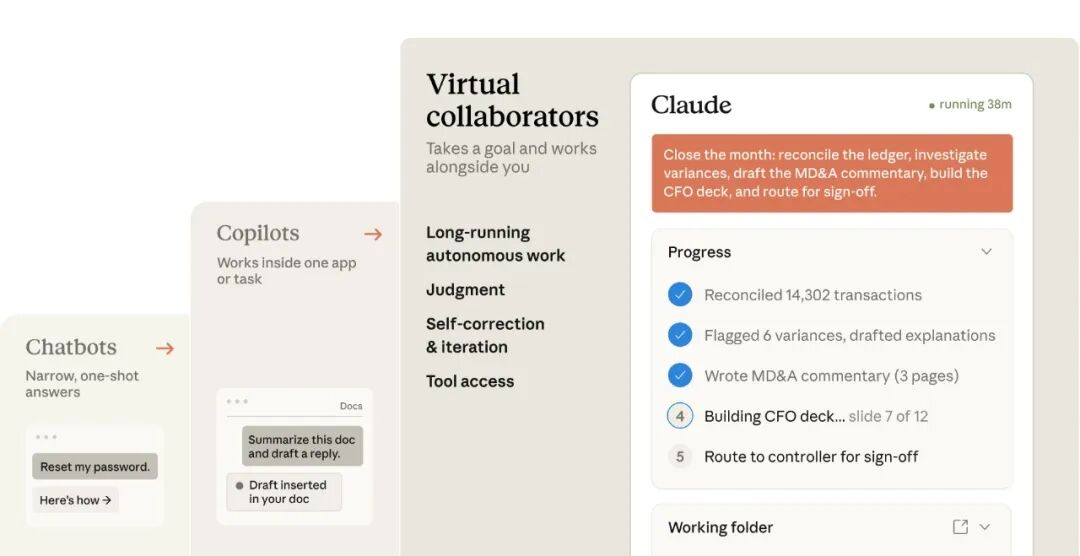
产品形态本身也在升级。Anthropic把自己定位成从chatbot问答机器人,到copilot副驾驶,再到virtual collaborator虚拟协作者的进化。chatbot只回答一次性问题,copilot在单个应用里帮忙,virtual collaborator则是领一个目标就自己跑,能长时间自主工作,能做判断,能自我纠错,能调用工具。招股书示例图里,Claude接到的任务是Close the month: reconcile the ledger, investigate variances, draft the MD&A commentary, build the CFO deck, and route for sign-off,然后它一项一项打勾,跑了38分钟。
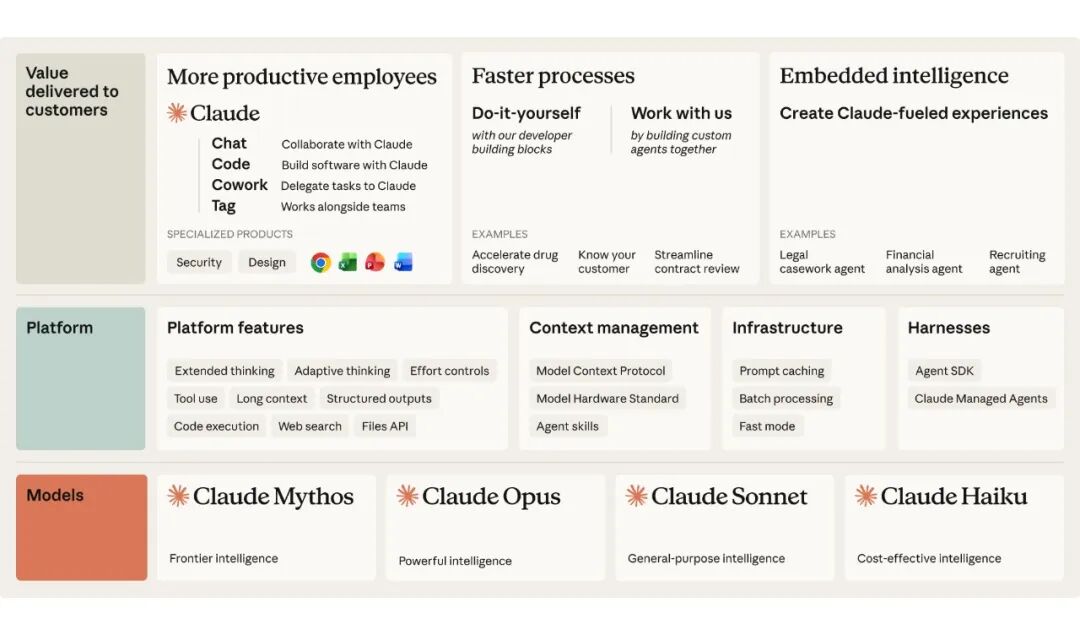
整个产品矩阵长这样:上层是Chat、Code、Cowork、Tag四款面向人的产品;中层是Extended thinking、Tool use、Long context、Code execution、Files API这些平台能力,加上Prompt caching、Batch processing这类基础设施优化;最底层是Mythos、Opus、Sonnet、Haiku四个档位的模型。
最大的壁垒,也是最大的风险:算力
收入故事讲完,就到了整份招股书最沉重的部分。
Anthropic已经签下了规模惊人的长期算力合同。按招股书披露和市场估算,总额在6370亿到8100亿美元之间,其中不可撤销部分约4170亿美元:
Google Cloud:至少1145亿美元
AWS:至少1100亿美元,合同覆盖到2036年
Microsoft:约449亿美元
SpaceX(AI算力):最高约1205亿美元,到2029年,多数可提前90天取消
Broadcom博通(TPU设备租赁):约1612亿美元,五年期
其他:Nscale、Lambda、AMD以及后续追加采购
这些合同把成本锁定到了2030年代,甚至2045年。上半年光云服务器租赁支出就89亿美元。
怎么理解这件事,一方面,这是Anthropic和头部模型公司之间真正的护城河。谁能提前把未来十几年的算力锁死,谁就能在模型竞赛里不被断粮。另一方面,这是一笔极其沉重的固定成本。如果收入增长放缓,或者模型效率提升不如预期,这笔合同会变成压在资产负债表上的巨石。
招股书自己也承认,公司高度依赖少数几家云厂商和芯片供应商,供应链一旦出问题,直接影响服务能力。
谁在控制这家公司
Anthropic的股权结构,公众股东进去之后基本没有话语权。它有多类股票:
Class A:本次公开发行,每股1票
Class N:通常无投票权,转让给非关联方时自动转成A类
Class F:只有1股,由七位创始人通过Founder LLC持有,对一般事项拥有固定50.1%投票权,不随融资稀释
Class T:只有1股,由Long-Term Benefit Trust长期利益信托LTBT持有,没有任何经济权益,但有权选举7名董事中的4名
Class E:员工持有的有限投票权股份
也就是说,哪怕公开发行再大,创始人那1股Class F永远握着50.1%的投票权,LTBT那1股永远握着董事会多数席位。LTBT由5名财务独立的受托人组成,背景横跨AI安全、国家安全和公共政策,名单里包括前美联储主席Ben Bernanke。
公司据此符合纳斯达克的controlled company受控公司标准,可以豁免一部分独立董事要求。创始人还自愿承诺把个人股权的80%捐作慈善,注意是自愿,而且可撤回。
风险因素:90多页的自我警告
S-1的风险因素部分写了90多页,AI相关的内容占比极高。它明确告诉投资者,高级AI可能对人类造成catastrophic or existential risks,灾难性或存在性风险。
具体到模型行为层面,招股书列举了一串可能出问题的方式:幻觉hallucination、未对齐行为、自主采取有害行动、被prompt injection提示注入攻击,甚至出现类似勒索的行为。它还坦白说,自己投入的安全措施可能拖慢能力迭代速度,万一竞争对手跑更快,Anthropic就会落后。
法律层面,版权诉讼是实打实的。Bartz案已经和解,赔了15亿美元。监管不确定性横跨美国、欧盟和中国,数据出境、模型备案、内容合规每一项都可能影响业务。
最有意思的一句是:公司明确表示,如果AI真造成灾难性损害,单一保险公司甚至整个保险行业都赔不起。但它在同一节里也写,AI可能帮助治愈癌症、大幅提升生产力。这种一边承认存在性风险、一边继续冲刺上市的写法,在招股书历史上并不多见。
上市安排
代码ANT,拟登陆纳斯达克全球精选市场。高盛和摩根士丹利牵头,承销团一共22家,包括摩根大通、花旗等。公司不从老股出售里拿钱,募资主要用途列了营运资金、算力资本开支、招聘和RSU税务义务。
市场传闻的目标估值在1.5万亿到2万亿美元之间,窗口可能选在11月16日那一周,也就是感恩节前。但这些都是市场猜测,文件本身一个数字都没填。
把整份S-1读完,会得到一个非常分裂的印象。
一边是史无前例的增长曲线:三年时间从4100万美元到半年163亿美元,年流水10万美元级客户从20家涨到11900家,六个季度把调整后经营利润率从-221%拉到+19%,算力效率五个季度翻5.2倍。另一边是同样史无前例的结构:四千多亿美元不可撤销的算力承诺,七百多亿美元非现金公允价值重估造成的账面巨亏,一个公众股东几乎无法影响决策的投票权结构,以及白纸黑字写在风险章节里的存在性风险。
公众投资者拿到的是经济权益,不是控制权。这更像是一场对Anthropic能否持续领跑模型能力、能否把算力成本曲线压下去、能否在公益使命和商业回报之间走稳的长期押注。
文件还会继续修订,价格区间和发行股数大概率会在路演前后补上。真要下注,最好把原版SEC文件翻一遍,尤其是风险因素和MD&A那两章。
本文转载自微信公众号「黑鸟」,查看原文。版权归原作者所有,如有侵权请联系删除。