以史为鉴,本轮下跌到哪种程度了?
Doking888 2026-11-02 22:18 湖北
这个周末,各个论坛爆仓信息此起彼伏,戾气爆棚,哀声一片,以下内容仅供参考,不喜勿喷。
10月23日,各大指数走出探底回升,市场一度把这当成短期底部。一周后,创业板指和科创50再创新低,抄底资金全部被埋。
那么参考历史行情,本轮下跌到哪种程度?
截至10月30日收盘,上证指数从今年最高点回撤15.5%;沪深300回撤21.3%;中证500回撤31.5%;中证1000回撤31.5%;创业板指回撤44.9%;科创50回撤48.5%。
融资余额在6月25日达到最高峰3.0万亿元,10月29日降到2.4万亿元,减少6534.6亿元,降幅21.7%。
放在历史里看,2015年去杠杆,融资余额最大下降60.1%,底部时占流通市值2.7%;2018年熊市下降33.1%,底部占比1.9%;2022年调整下降16.6%,底部占比2.3%;2024年初调整下降14.3%,底部占比2.2%。本轮21.7%的余额降幅,已经超过2022年和2024年,低于2015年和2018年。按占比看,2022年和2024年的底部都在2.2%附近,2018年低到1.9%,本轮2.6%仍高于这3次底部。
2015年底部也有2.7%,2.6%本身挡不住企稳。它说明杠杆仍高于2018年、2022年和2024年的低位,尾部还有压力。
但有一点:9月30日到10月29日,融资余额继续下降,融资余额占流通市值反而小幅上升,四舍五入后两端都是2.6%。原因不复杂,流通市值跌得更快。只看占比,会把市场的被动下跌误读成杠杆没有下降;只看余额,又会忽略2.6%的占比仍高于2018年、2022年和2024年的底部水平。
市场平均担保比例更能反映被动平仓压力。10月29日的数值是250.2%,227%是市场平均口径的风险临界参照。两者只差23.2个百分点。假设融资负债不变,担保物市值再跌9.3%,平均担保比例就会降到227%。
在2024年发生了一件雪球敲入点位暴露引发的剧烈杀跌,2024年1月17日中证1000在5389点,按80%的敲入线倒推,开仓点位在6736点以上的合约已经承压;再叠加2023年2月至4月的集中发行期,市场把第一轮风险区收窄到5200点以下。到1月底,一组测算把最重的一档放在4800点至4900点,超过500亿元,约占存量指数雪球规模的25%。底线一旦暴露,价格就会自己去找触发点。越接近这个区间,提前卖出越有优势;卖盘涌出后,指数被推穿敲入线,更多对冲盘被迫卖出,敲入由预期变成事实。某个价位一旦失守,一批账户和产品就必须卖,这才是杀跌的来源。
因此目前这个位置有巨大的反身性,也就是三体里面的黑暗森林法则,指数越靠近临界线,投资者越会抢先降杠杆,券商风控也会收紧;卖盘压低担保物价值,又把更多账户推向平仓线。市场整体缓冲已经不厚。这个时候如果不能有效企稳,后面就是多杀多,杀出的就是带血的筹码。
根据回测数据,带血筹码杀出后,就是剧烈反弹
2024年初,中证1000从2023年2月16日高点7098.9点跌到2024年2月5日低点4177.9点,最大回撤41.1%。按30%回撤信号,2024年1月31日已经触发;信号出现后,指数又先跌了12.1%,之后60个交易日最大反弹19.7%,250个交易日最大反弹39.2%。底线暴露后的路径很清楚:先加速下跌,再快速修复。
从持仓数据看:根据公开数据2026年三季度,主动权益基金规模降到4.0万亿元,环比减少18.9%;权益仓位从85.8%降到83.1%。剔除股价影响后,TMT绝对仓位从历史高点61.6%降到53.5%,超配比例收窄3.0个百分点,TMT实际仓位环比下降1.5个百分点。电子下降2.5个百分点,通信增加0.6个百分点,半导体下降2.2个百分点。
按公募基金全部股票投资的市值口径,电子持仓从19.4%降到15.1%,下降4.3个百分点;通信持仓6.0%,医药生物4.8%。
2015年最拥挤的计算机,主动公募按固定价格计算的持股量下降12.7%,融资余额下降28.0%,北向持股量下降8.3%,随后进入底部区域。2021年新能源抱团中,融资余额下降8.4%,北向持股量下降2.6%,主动公募持股量下降2.3%。
本轮电子加通信,融资余额下降12.1%,北向持股量下降9.8%,主动公募持股量下降11.9%。
主动公募在电子加通信上的持股量降幅,已经接近2015年计算机抱团出清时的12.7%。机构因极端拥挤继续无差别砍仓的压力,比7月小得多。
TMT绝对仓位仍有53.5%,机构减了很多,仍未退出。抱团筹码还没有低到能单独确认底部。
从估值和情绪上看:中证人工智能主题指数从7月1日盘中高点7808.4点跌到10月30日收盘4577.2点,回撤41.4%。2015年6月至9月,计算机指数第一波最大下跌59%;2021年12月至2022年4月,电力设备指数第一波最大下跌45%。AI这轮跌幅已经接近2021年抱团第一波,仍小于2015年。
中证人工智能指数当前PE为34.1倍,较峰值61.9倍下降45.0%,处于2021年以来17.4%分位、近3年8.8%分位。估值已经回到区间低位。
中证500当前PE为21.6倍,较峰值31.9倍下降32.2%,仍处在2021年以来65.4%分位、近3年44.2%分位。
中证1000当前PE为25.1倍,较峰值38.7倍下降35.1%,处于2021年以来48.0%分位、近3年37.4%分位。
科创50当前PE为55.4倍,较峰值104.8倍下降47.1%,看起来跌幅很大,仍处在2021年以来63.7%分位、近3年57.7%分位。
沪深300当前PE为12.6倍,较峰值19.1倍下降33.9%,处于2021年以来45.3%分位、近3年41.4%分位。
市场情绪已经明显降温。2015年6月至9月,周换手率和周成交额分别从高点收缩约50%和60%;2021年12月至2022年4月,分别收缩约40%和50%。本轮周换手率和周成交额从高点收缩约40%至60%,降温幅度和前2轮接近。
从回测数据看,见底后的反弹有多高:
我用指数收盘价相对过去252个交易日滚动高点计算回撤,上证回撤达到15%、沪深300达到20%、中证500和中证1000达到30%、创业板指达到40%时记一次信号;252个交易日内重复出现只算1次,下一交易日开盘入场。这个阈值围绕本轮跌幅设定,是历史类比
上证得到16个样本。触发后60个交易日,中位最大反弹7.3%;120个交易日10.3%;250个交易日15.7%。60个交易日内,中位最大继续回撤7.5%。
沪深300得到12个样本。60个交易日中位最大反弹7.0%,120个交易日11.0%,250个交易日20.3%。60个交易日内,中位最大继续回撤7.4%。
中证500得到10个样本。60个交易日中位最大反弹22.0%,120个交易日22.3%,250个交易日27.2%。60个交易日内,中位最大继续回撤3.1%。
中证1000只有4个样本。60个和120个交易日的中位最大反弹都是17.2%,250个交易日25.1%。60个交易日内,中位最大继续回撤8.5%。
创业板指只有3个样本。60个和120个交易日的中位最大反弹都是25.6%,250个交易日30.8%。60个交易日内,中位最大继续回撤15.2%。
类似幅度的下跌出现后,宽基指数在3至12个月内通常会有7%至22%的中位最大反弹,中证500的250日中位最大反弹达到27.2%。
2015年和2021年的2轮大跌,第一段都由高估值和交易拥挤触发,基本面当时还没有立刻恶化,所以跌深后都出现过明显反弹。反弹要走得更远,需要新的基本面催化;基本面随后转弱时,反弹结束还会再跌。
这一轮已经完成了估值压缩、杠杆下降和机构减仓,成交与换手也降到了2015年和2021年大跌后的水平。
股票市场没有新鲜事。大家回忆一下2015年牛市结束暴跌时的市场情绪,2021年抱团瓦解时的市场情绪,中证1000雪球点位暴露后被连续爆破时的市场情绪,9.24行情前的市场情绪,2025年贸易战指数一天接近跌停时的市场情绪,他们都有一个特征,那就是:大部分人总在该担心的时候充满希望,却又在应该怀抱希望时畏惧不前。因此在这个时候一定是着手分批建仓,而不是一键清仓,现在这个时候把带血的筹码交出,就是替别人完成最后一段止损,再用已经释放大半的风险,换一份最贵的安心。
骆驼1978
最好不要去分析历史数据,从而得出结论。如果历史极值是不能被突破的话,那么你所参考的那个极值又是怎么被创造出来的呢?
所以关于通过历史数据得到结论,都是事后诸葛亮。(比如说那个时候明明那么明显了高/低估了,为什么还有人买/卖?)
一个人所说的、所想的和所做的本来就不一样, 甚至背道而驰。人们说一些大家认为正确的话、想的都是自己的那点利益,真正到做的时候往往就是动物性的表现(人的最终行为更大程度上是受激素控制)。
这也是我为什么不看好AI(以及一切历史数据分析)在投资领域的应用前景,因为AI只分析了我们说了什么(符号世界),无法体会我们想了什么(心理世界),以及我们做了什么(物理世界)。
资水
历史数据、技术分析,是群体行为的呈现。群体行为是共性的、有规律的、可重复的。而且,其他数据都可能造假也可能信息不完备,只有历史数据绝对真实。所以历史数据和技术分析,是我们投资最可靠的核心依据。
Phecda
大多数记忆还留在2015年去杠杆惨烈爆仓。若尝试穿越到2007年-2008年的6124-1664,那才叫绝望。警惕2015年叠加2008年的跌法。不要试图判断底部在哪里,现金为王、积谷防灾。
BMWTANG
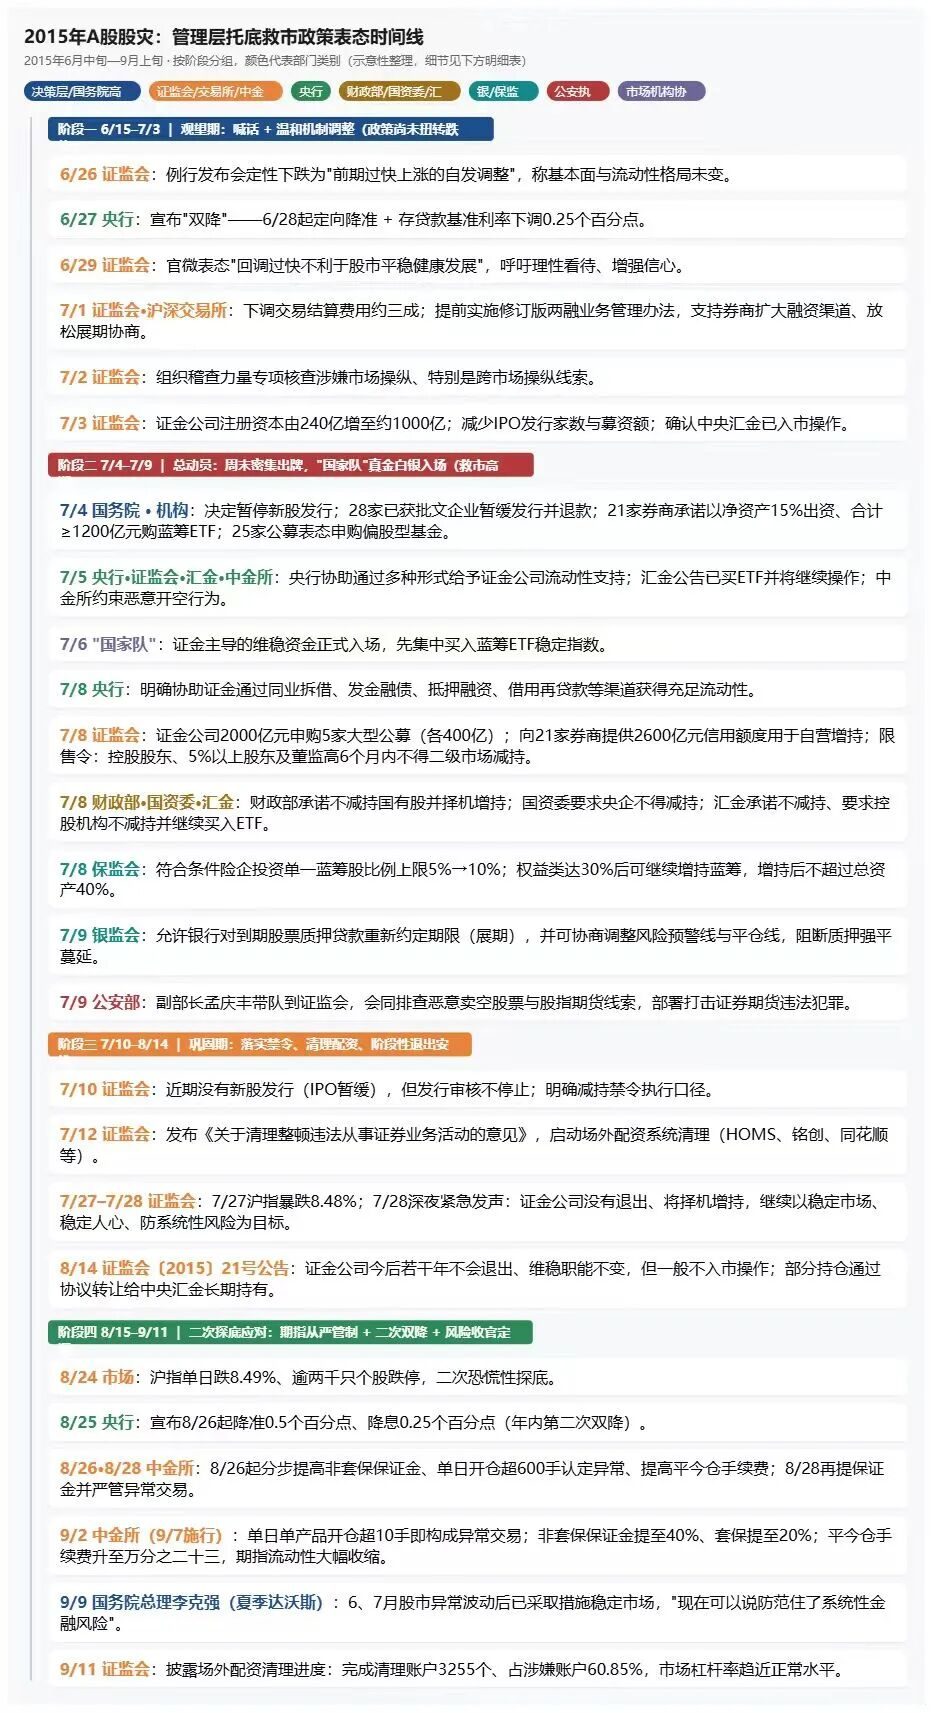
国家队从23年进场,后面又下调融买保证金率,上调融券保证金率,一直到24年的924潘行长的央行无限子弹讲话才托住市场;26年1月开始打压,融买保证金率从80%上调至100%,国家队的万亿ETF出货,还是没压住6月创新高;周末消息,周一要开会救市,再结合近3个月的跌幅看,2-3个月的B浪反弹可以期待。但是,2-3年维度看,应该还是15年和21年的剧本,漫长的C浪不会缺席。
关注集思录微信
本文不构成任何投资建议,仅为信息分享。任何因本文导致的投资行为发生的亏损,本公众号及作者概不承担任何责任。
集思录(www.jisilu.cn)是一个以数据为本的投资理财社区,专注于新股、可转债、债券、封闭基金等数据服务。我们的理念是在保证本金安全的前提下,使资产获得稳健增长。
快捷查询:
搜索公众号“jisilu8”添加我们
本文转载自微信公众号「集思录」,查看原文。版权归原作者所有,如有侵权请联系删除。