大家勒紧裤腰带过苦日子吧,从9月开始!
阿虚同学 2026-09-09 11:40 四川
阿虚同学
读完需要
6
分钟速读仅需 3 分钟
今天的文章很特殊,是我一直不敢写的话题。前前后后删改了好几次,一直到发文前才把它写出来。
因为它太重要了,在当下大家都有可能会遇到。
真心希望所有人都能认真看完并重视起来。
几天前,朋友突然打来了语音,我以为是聊投资的事,没想到是一件令人后怕的大事。
他说,不是不得已,他张不开这口。主要是妈妈前段时间心肌梗塞,砸了十几万,人才好不容易从 ICU 中抢救回来。医生说,想保证今后的生命质量,还得做心脏手术才行,至少要再付出几十万。
在我的印象里,他的条件还可以,前几年买了房,按理说不至于到找别人开口借钱的地步,这次主动开口,说明是真的遇到难处了。
后来才知道,他在的公司年初解散了整个团队,没有进账不说,每个月还得还一大笔房贷、养一大家子人。
朋友巨大的压力,我非常理解。
作为多年老友,我很想去帮助他,但同时心里又很纠结。
借钱吧,知道治病是个无底洞,还上这笔钱遥遥无期,自己手头也没那么宽裕。不借吧,心里又实在是过意不去......
最后拧巴了半天,转了几万块钱过去,想让自己内心好受点。
说实话,到现在我都没缓过来。在现实面前,我真的做不到和年轻时一样,把情谊看得比什么都重了。
仔细想想,虽然生活看似光鲜亮丽,但其实每一步都如履薄冰,一点风吹草动就可能掉进冰窟里出不来了。
想起之前看过的一则新闻。
35 岁的周立军在上海打拼多年,兢兢业业挣工资、买房子,但最近发生的事将他逼得几近崩溃。
这天夜里,他的母亲捂着胸口突然倒下,被家人紧急送到了医院。医生检查后,发现是室间隔穿孔,简单来说就是心脏破了个洞,随时都有生命危险。
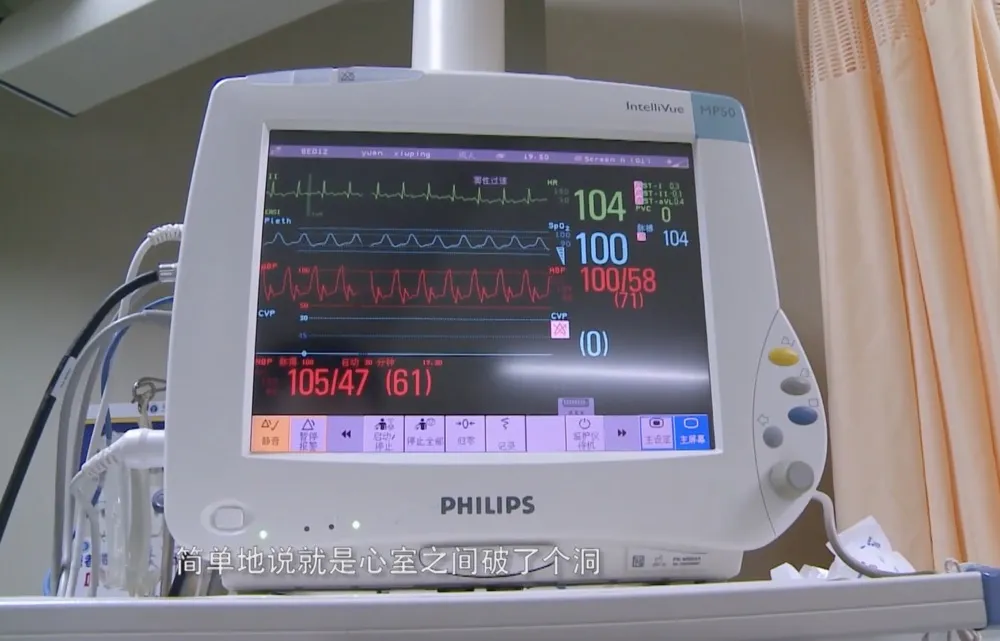
唯一的办法就是先用 ECMO 来替代心脏,让破损的心脏得到休息,等情况稳定后,再把破洞缝上。
但 ECMO 的开机费就是 4 万多,之后每天还有 5000 多的维持费用,还不算后面手术的费用。
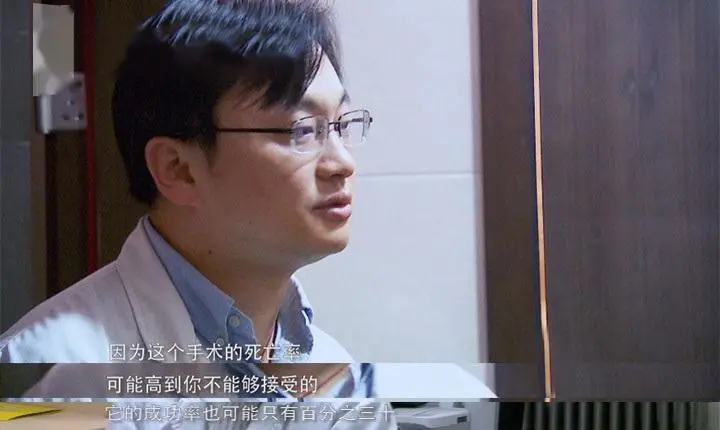
还没等他盘算清楚,又听到医生说,这场手术的风险大到不可想象,出血、血栓、感染等,任何一个环节出了问题,都很有可能前功尽弃。成功率可能只有 30%
周立军愣住了,不仅是高达 70%的死亡率,还有每天上万的费用,更为现实的是,就算花了钱,也可能人财两空。
留给他考虑的时间不多了,因为如果不做手术,可能连今晚都撑不过。
本以为只是简单的胸痛,转眼就要为母亲的生死作决定,他背着家人哭了。

一边是含辛茹苦的养育之恩,一边是压得喘不过气的治疗费,他不停地在算着自己有多少钱……
都说父母恩情大于天,但他除了是儿子,还是丈夫和父亲。
孩子患病,家长大多会砸锅卖铁、不惜一切,而年迈父母患病,成年子女首先权衡的是钱,是以后生活是否会被拖累。
若能负担得起,没人会纠结钱与生命哪个价值更高。
同样为人子女,写到这里,我已忍不住鼻头泛酸。到了我们这个年纪,赡养父母已成了我们的责任。
这些年我听到过太多悲剧。这并非是极个别的案例,也并不是小题大做。
没进医院的你,根本不知道钱有多不经花。
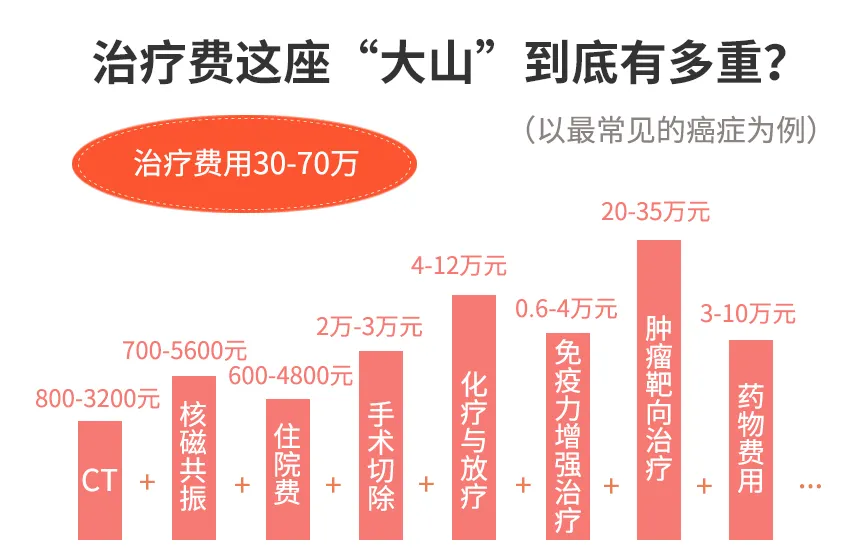
拿最常见的癌症来说,住院费、医药费、护理费、设备使用费等,随便一圈下来可高达几十甚至上百万,轻易就能将一个家庭几代积蓄全部没收。
如今的我们,万事顺遂的时候,一切看起来都还过得去。但意外一旦来临,大多都招架不住。
不敢想,万一哪天我倒下了,年迈的父母如何安享晚年,孤身的伴侣如何支撑整个家庭?
我们很难避免一辈子不遇到这些事情,也无法避免它给我们的生活带来冲击。但是有两样东西是我们可以决定的:
第一,是面对苦难的态度。
第二,是未雨绸缪的准备。
至于如何准备?思来想去,发现其实也没太多的办法,就两条路:
在利用好杠杆的同时,还要不断增加收入、控制开支,掌握尽可能多的存款,以应对可能出现的意外。
对于结余比较少、收入增幅比较慢的读者,可能最好的办法就是把自己和家人的保险配置齐全,用尽可能少的钱,把自己不能承受的风险转嫁给保险公司。(本文不推荐任何保险产品)
关注我的老粉丝都知道,一直以来我都在建议大家一定要把保险配置齐全,那是因为,这些年我在医院里见证了太多这样的悲剧,而这些悲剧很多时候都是一份很便宜的保险就能解决的事情。
借此机会,想再给大家做点简单的保险科普,都是很实用的知识,希望大家耐心看完。
相信大部分读者都已经参加了城镇医保或者新农合,因而可能会觉得已经后方无忧,那你就错了。
虽然国家这些年一直在医保方面做了不少努力,每年的灵魂砍价都能登上热搜。但在感谢国家的同时我们也要认识到,国家的医保只是基础医疗保障,毕竟并不是万能的。
比如,医保可报销的药品有 3200 多种,在市面上 15 多万种药物中只占很小一部分;而且在医保起付线以内、封顶线上以上、报销比例外和医保目录外的医疗费用,都是要自己承担。
保险的作用就是在遇到疾病、意外等风险时,帮我们承担风险,把损失降到超低。
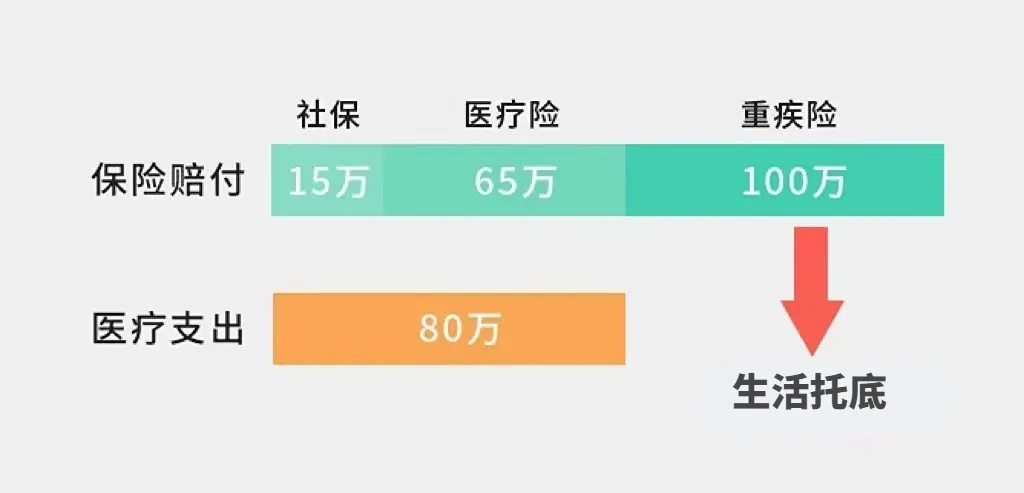
假设一场病可能要花费 80 万,经过社保报销和医疗重疾险赔付后,没花一分钱,剩余 100 万拿来补偿患病后 5 年家庭收入损失,生场病也没影响家人正常生活。
关注我的读者应该很多都是家里的经济支柱,我相信,动辄几十、上百万的治疗费并非所有人都能轻易掏的起的,就算掏得起,那又得花多少年来追回这笔损失?
可以这么说,没保险的家庭就像一个脆弱的玻璃球,遇到冲击整个家庭就碎了。而有保险的家庭就像是一个皮球,即使被打压也能够弹起来。
但一定要注意,保险不能瞎买。保险本身是有很高的门槛的,涉及金融、医学、法律三方面知识交叉。
因为不懂相关知识,还有部分业务员为了提成进行销售误导,以致于很多人买贵、买错,甚至最后赔不了钱的,大有人在,大家见过的也不止一个两个了。
如果有一家专业平台,能清清楚楚告诉我们究竟买了啥、能保啥、该花多少钱合适,避免大家掉进买错保险的坑,那对我们的帮助会非常大。
几番对比之下,还是觉得大童最靠谱:
大童成立于 2008 年,是一家全国性保险服务机构,老牌的正规军。2020 年还跻身世界保险中介前 20 名,是全亚洲唯一入围的保险中介企业。
它不属于任何一家保险公司,是专门做服务的。不会未了解具体情况,上来就推销产品,而是站在我们的立场,从 140+家保险公司的产品里,帮忙筛选适合的产品。
大家在挑选产品前,都可以去找他们帮忙对比和挑选。
我体验过他们的保障规划服务,顾问会先了解我的基本情况,询问我的需求,例如:
之前有购买过哪些保险产品?
家里几口人?家中的经济支柱是谁?
想通过保险解决怎样的问题?
家庭可支配收入以及保险预算有多少?
然后根据我的家庭结构、财务状况、保障需求,站在我的角度,帮我规划了一份详细的家庭保障方案。
是真正的 1 对 1 量身定制,相比传统机构还能节约 30%-50%的费用。
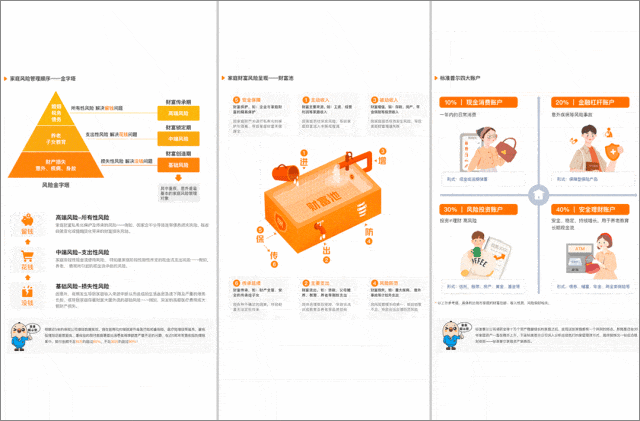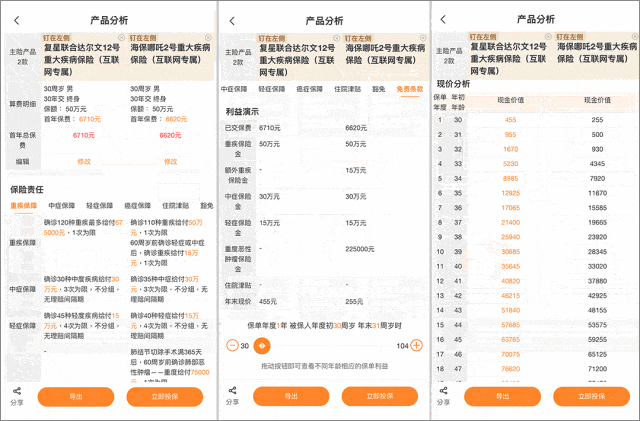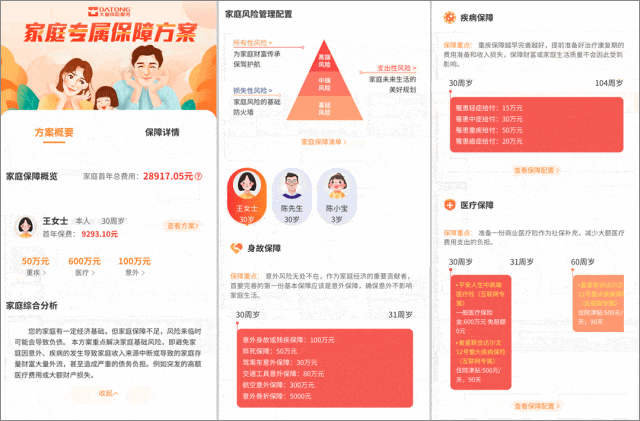
(保险顾问详细沟通后给出专属的方案)
拿到方案后,顾问还一对一帮我讲解,确保我能深度了解方案,对自己家庭的保障规划更清晰。
真心希望大家都能去预约下这项服务,没有保险的朋友,能知道应该买什么、买多少额度才能解决家庭的问题,以及花多少钱才合理。
已经买了保险,顾问也可以帮忙分析已有保单,帮忙看看买的值不值,方便及时查漏补缺。
特意争取了50 个免费咨询的名额给到大家,先到先得,下文可长按二维码报名领取
阿虚同学粉丝专属福利
长按扫码报名
即可
免费获得价值500 元
专属家庭保障规划方案
👇👇👇
▲
长按识别二维码报名
前 50 名免费
除了家庭保障规划服务外,平台后续还提供好赔代办、健康医疗、应急救援等增值服务,还有保单托管后的图文问诊功能,足不出户就能看病就诊。
大童还有独特的线上服务+线下咨询的能力,全国线下服务网点 200+个,需要时有专人跟进理赔,省时又省心。
为大家特别争取了 50 个免费咨询名额,建议大家都趁这个机会,为孩子和家人做一份完整的保障规划。
另外,这次报名成功的小伙伴,还给大家争取到了 1 份额外专享福利!
免费获得全网首发人手必备的*《家庭保障规划宝典》*电子版一份!
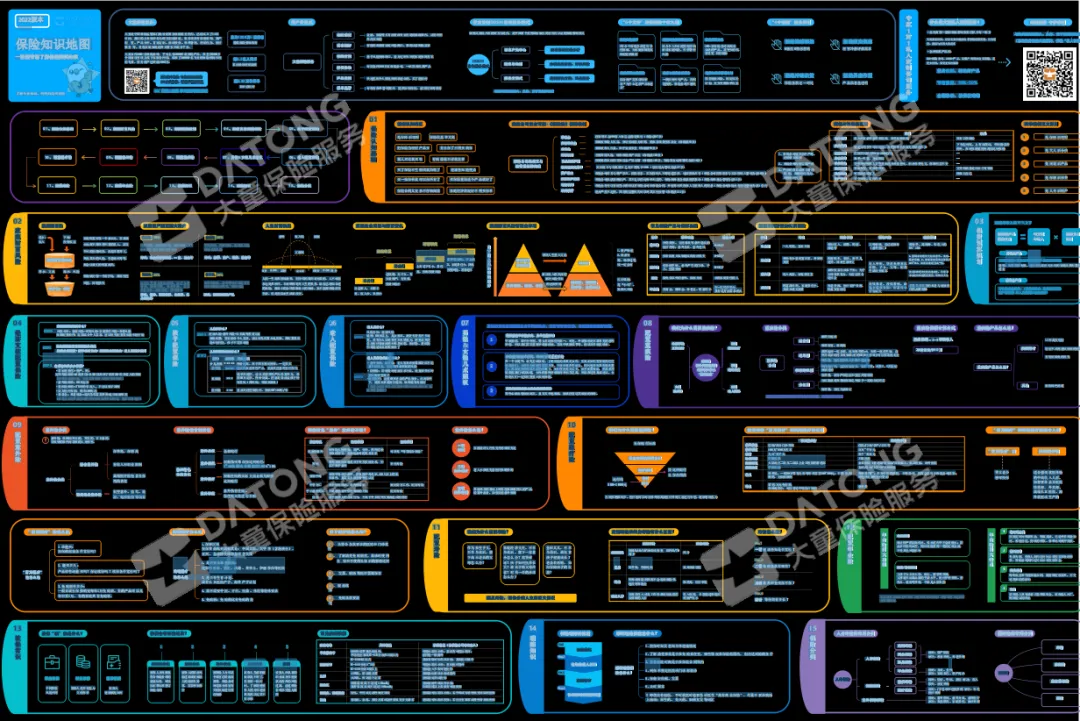
这份地图只送不卖,包含 14+个模块、41+张图表和 300+个知识点,简单直观,有趣易懂。
早规划早安心,不仅是远见,更是对自己和家人的负责!(长按识别下方二维码领取专属福利,也可以通过点击左下角的“阅读原文”报名。)
阿虚同学
第 2 次倾力推荐,限前 50 免费名额
手慢无!报名如下
👇👇👇
(长按识别二维码领取,前 50 名免费)
或点击“阅读原文”,立即报名
👇👇👇